EL PARAGUAY QUE QUEREMOS
Bienvenidos al Blog del Dr. Gerardo Meza C. Encontrarás artículos relacionados a Economía, Finanzas y actualidad de Paraguay y del mundo. Si te gusta lo que encontrás nos lo podes hacer saber a través de un comentario o en nuestra página en facebook
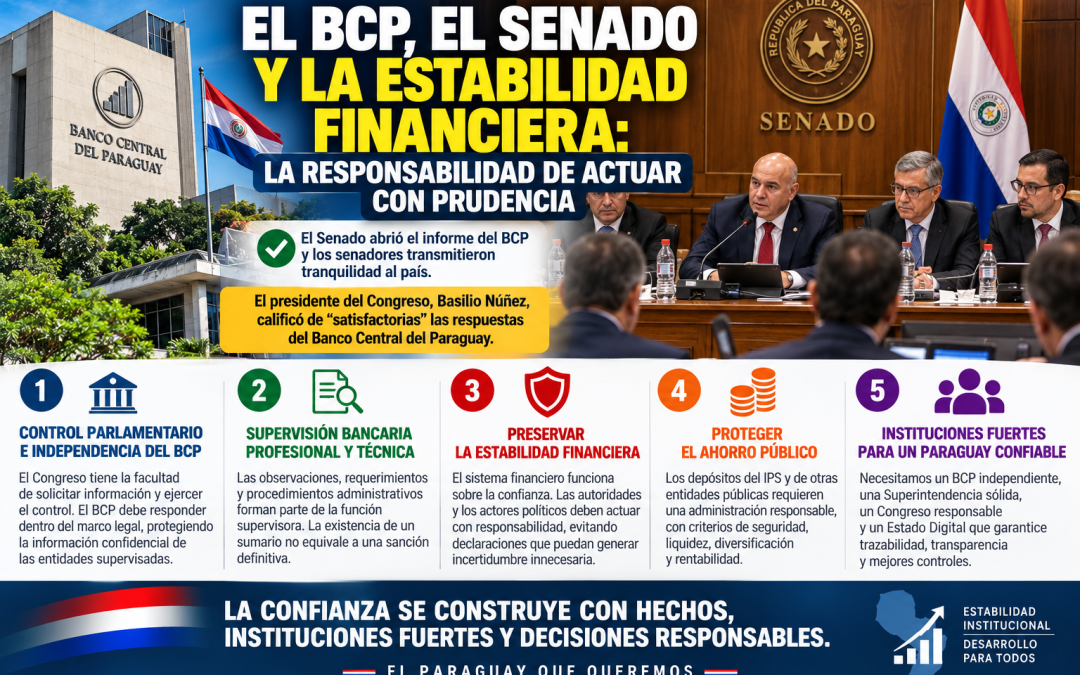
EL PRESIDENTE DEL CONGRESO CALIFICA DE SATISFACTORIAS LAS RESPUESTAS DEL BCP: LA PRUDENCIA INSTITUCIONAL DEBE PREVALECER
El presidente del Congreso, Basilio Núñez, calificó de satisfactorias las respuestas del Banco Central del Paraguay sobre Ueno Bank y otras entidades financieras. Analizamos el control parlamentario, la supervisión bancaria, la confidencialidad y la importancia de preservar la estabilidad financiera nacional mediante instituciones independientes y decisiones responsables.
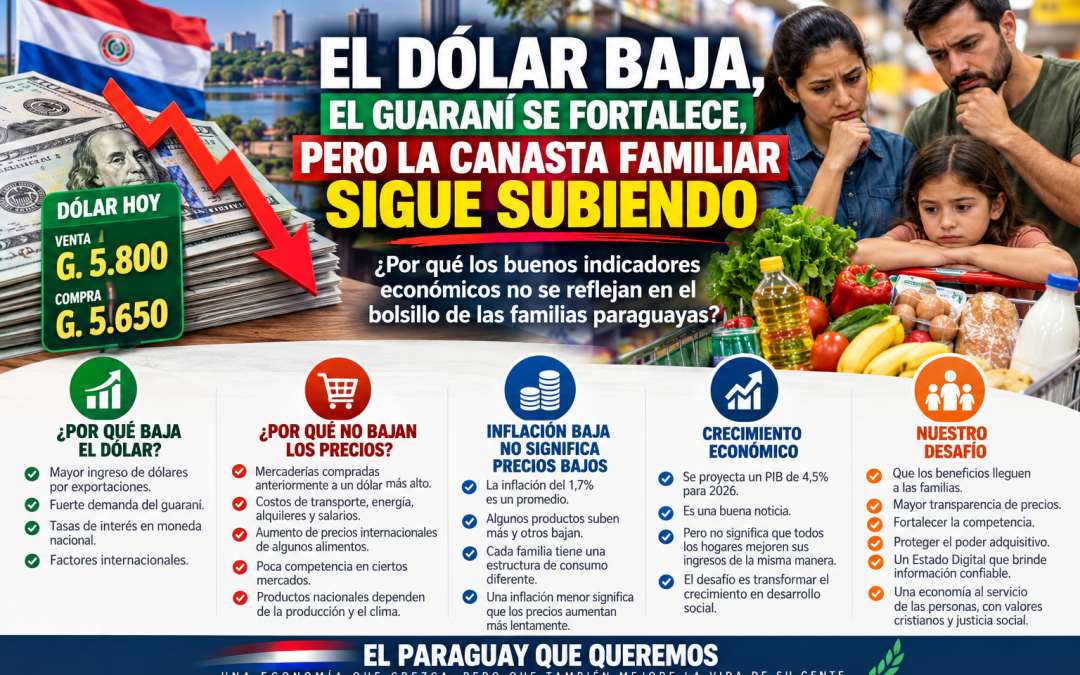
EL DÓLAR BAJA, EL GUARANÍ SE FORTALECE, PERO LA CANASTA FAMILIAR SIGUE GOLPEANDO EL BOLSILLO DE LOS PARAGUAYOS
El dólar cae a G. 5.800 y el guaraní se fortalece, pero las familias paraguayas siguen preocupadas por el costo de vida. Analizamos por qué los precios no bajan al mismo ritmo, la diferencia entre crecimiento económico y desarrollo social, y cómo lograr que los beneficios lleguen al bolsillo de la ciudadanía.
EL BCP, EL SENADO Y LA ESTABILIDAD FINANCIERA: LA RESPONSABILIDAD DE ACTUAR CON PRUDENCIA
El Senado abrió el informe del BCP sobre Ueno Bank y transmitió tranquilidad respecto de la salud del sistema financiero paraguayo. Analizamos las actuaciones de supervisión, el sumario administrativo, los fondos del IPS, la confidencialidad bancaria y la importancia de preservar la independencia técnica del Banco Central.
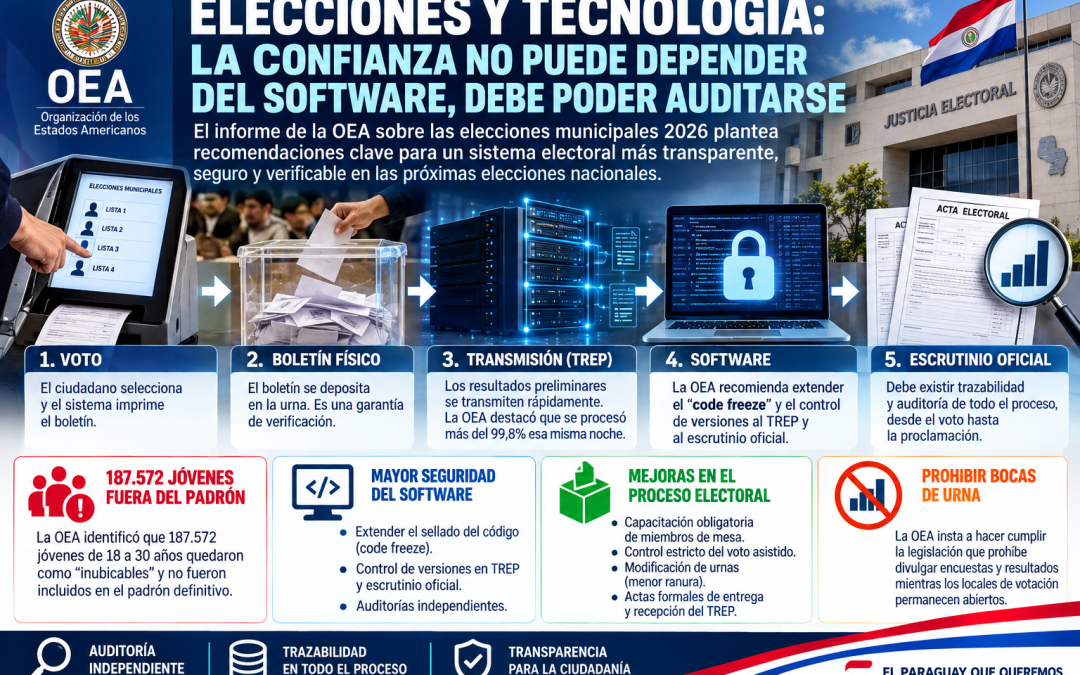
ELECCIONES Y TECNOLOGÍA: LA CONFIANZA NO PUEDE DEPENDER DEL SOFTWARE, DEBE PODER AUDITARSE
El informe de la OEA sobre las elecciones municipales 2026 abre un debate fundamental para el Paraguay: la confianza electoral no puede depender solamente del funcionamiento de las máquinas o del software, sino de sistemas verificables, auditables y trazables. Control de versiones, sellado del código, auditorías independientes, soporte físico y transparencia deben convertirse en garantías esenciales antes de las próximas elecciones nacionales.
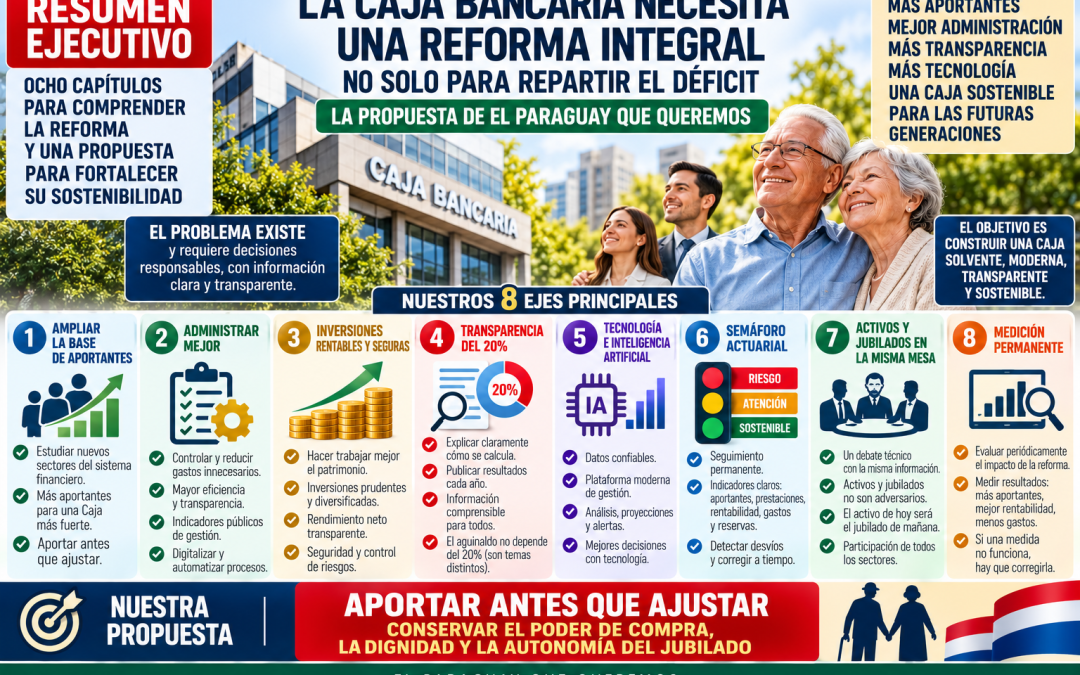
RESUMEN EJECUTIVO MODIFICACIÓN DE LA CARTA ORGÁNICA DE LA CAJA BANCARIA
La Caja Bancaria necesita una reforma integral que garantice su sostenibilidad durante generaciones, pero la solución no puede limitarse a repartir el déficit entre activos, jubilados y empleadores. Después de ocho capítulos de análisis, proponemos ampliar responsablemente la base de aportantes, mejorar la administración y las inversiones, controlar los gastos, transparentar los reajustes e incorporar tecnología e Inteligencia Artificial. Una propuesta resumida en dos principios: APORTAR ANTES QUE AJUSTAR y conservar el poder de compra, la dignidad y la autonomía del jubilado.
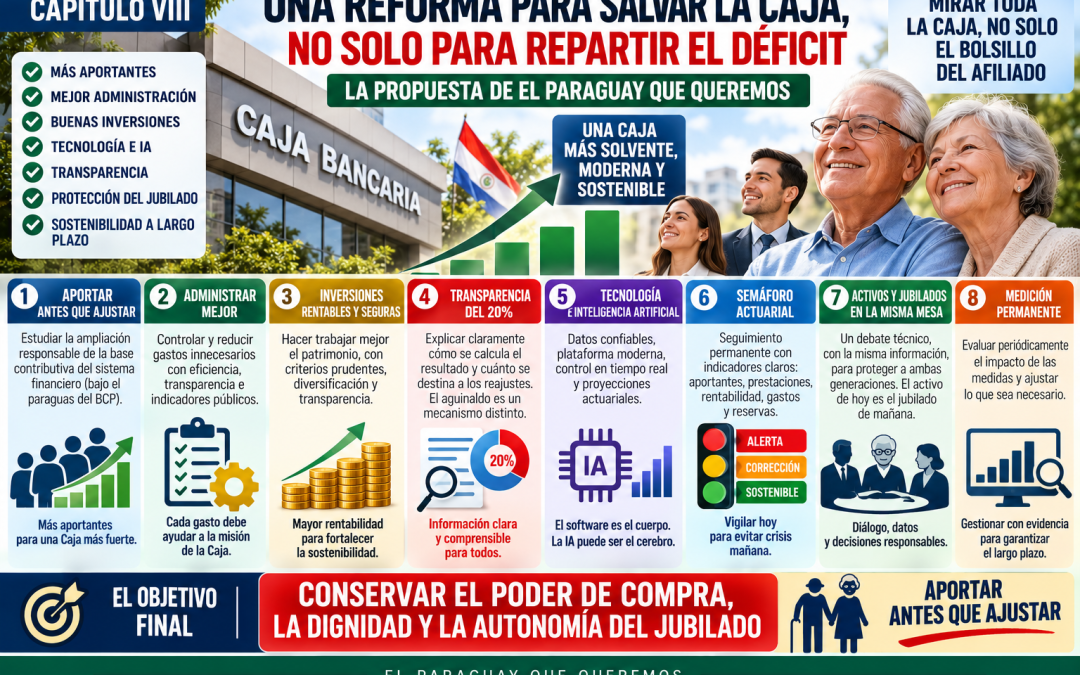
CAPÍTULO VIII UNA REFORMA PARA SALVAR LA CAJA, NO SOLO PARA REPARTIR EL DÉFICIT
La reforma de la Caja Bancaria debe hacer mucho más que repartir el déficit entre activos, jubilados y empleadores. Proponemos una estrategia integral: ampliar responsablemente la base contributiva, administrar mejor, controlar los gastos, mejorar prudentemente la rentabilidad, transparentar el mecanismo del 20%, incorporar tecnología e Inteligencia Artificial y mantener un seguimiento actuarial permanente. El objetivo es construir una Caja solvente, moderna y sostenible, capaz de conservar el poder de compra, la dignidad y la autonomía del jubilado. APORTAR ANTES QUE AJUSTAR.
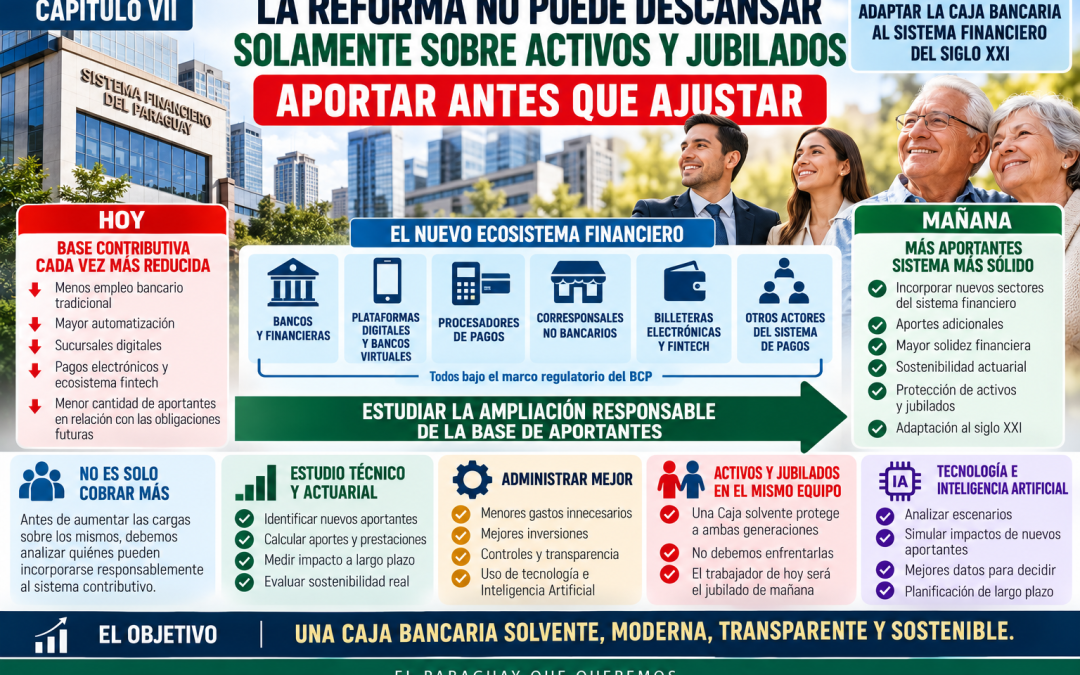
CAPÍTULO VII LA REFORMA NO PUEDE DESCANSAR SOLAMENTE SOBRE ACTIVOS Y JUBILADOS
La reforma de la Caja Bancaria no puede descansar solamente sobre mayores aportes, nuevas cargas o restricciones para activos y jubilados. Antes de ajustar, debemos estudiar cómo ampliar responsablemente la base contributiva, adaptándola al nuevo ecosistema financiero surgido con la transformación tecnológica. Más aportantes, mejor administración, mayor eficiencia, buenas inversiones y transparencia deben formar parte de una solución integral. Nuestra propuesta es clara: APORTAR ANTES QUE AJUSTAR.
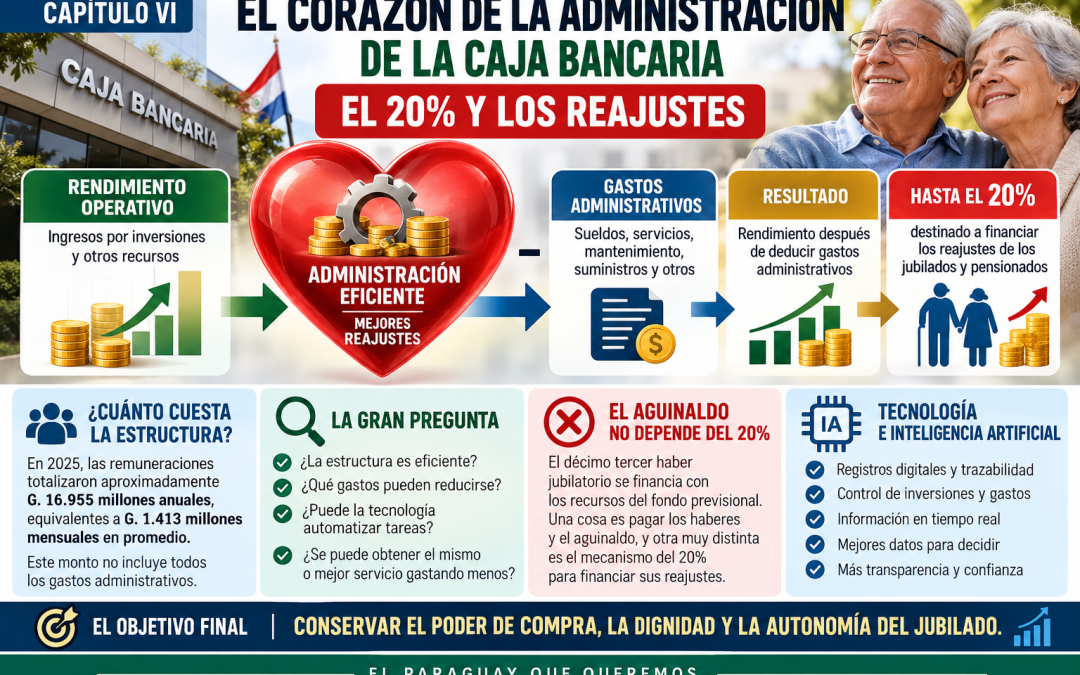
CAPÍTULO VI EL CORAZÓN DE LA ADMINISTRACIÓN DE LA CAJA BANCARIA: EL 20% Y LOS REAJUSTES
El 20% pone a la administración de la Caja Bancaria bajo la lupa. Si los gastos administrativos se descuentan antes de determinar el resultado destinado a financiar los reajustes, administrar mejor significa proteger mejor el poder adquisitivo de los jubilados. En este Capítulo VI explicamos, en términos sencillos, por qué la eficiencia, la rentabilidad, la transparencia y el control de los gastos son fundamentales. El aguinaldo no depende de este 20%: una cosa es pagar las prestaciones y otra financiar sus reajustes.
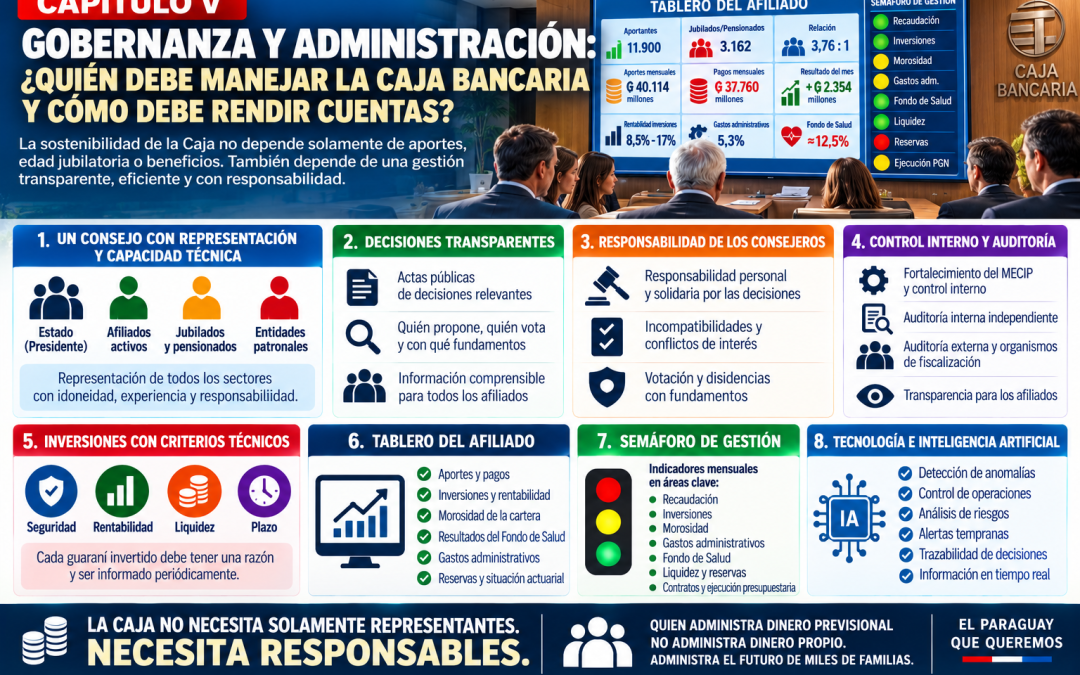
CAPÍTULO V GOBERNANZA Y ADMINISTRACIÓN: ¿QUIÉN DEBE MANEJAR LA CAJA BANCARIA Y CÓMO DEBE RENDIR CUENTAS?
La sostenibilidad de la Caja Bancaria no depende solamente de aportes, edad jubilatoria o beneficios. También depende de quién administra sus recursos, cómo toma decisiones y cómo rinde cuentas. El Capítulo V analiza la gobernanza de la institución y propone fortalecer la idoneidad técnica, responsabilidad de los consejeros, transparencia, auditoría, gestión de inversiones y control mediante tecnología e Inteligencia Artificial. La Caja no necesita solamente representantes: necesita responsables.
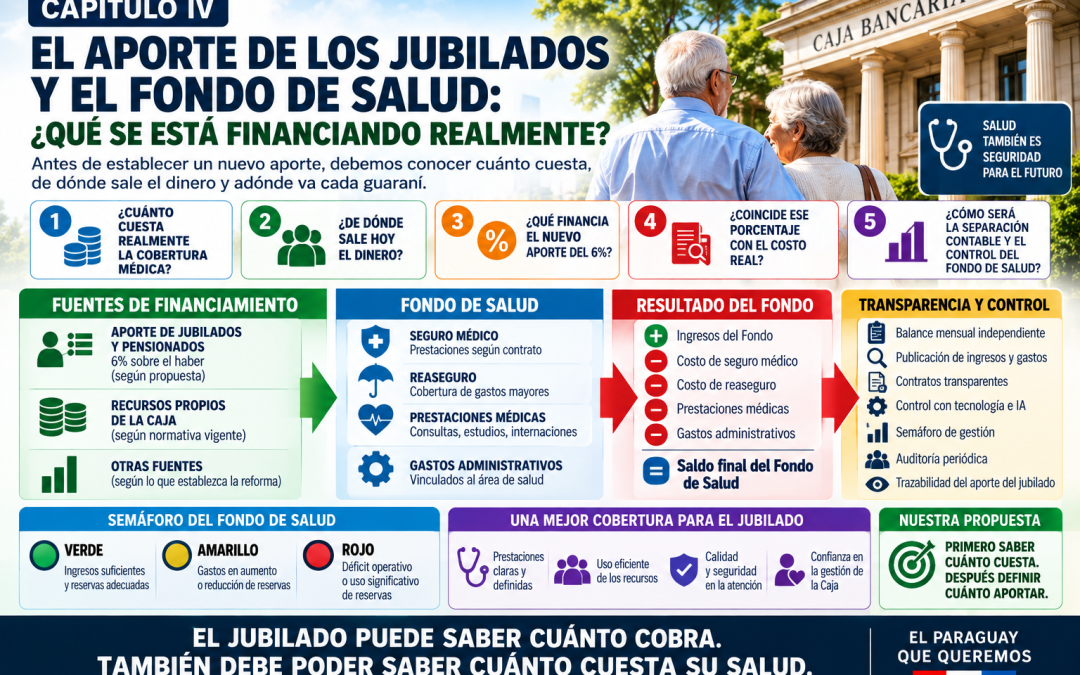
CAPÍTULO IV EL APORTE DE LOS JUBILADOS Y EL FONDO DE SALUD: ¿QUÉ SE ESTÁ FINANCIANDO REALMENTE?
La reforma de la Caja Bancaria propone un aporte del 6% sobre los haberes de jubilados y pensionados vinculado al financiamiento de la cobertura médica. Antes de establecer definitivamente ese descuento, deben conocerse el costo real del sistema de salud, seguro y reaseguro, sus fuentes de financiamiento y el destino de cada guaraní. El Capítulo IV propone un Fondo de Salud separado, auditable y transparente, con balance mensual, trazabilidad de los recursos y control tecnológico. Primero saber cuánto cuesta; después definir cuánto aportar.