APORTAR ANTES QUE AJUSTAR
A lo largo de esta serie hemos analizado una realidad que nadie debería ignorar: la Caja Bancaria necesita fortalecer su sostenibilidad de largo plazo.
Pero reconocer el problema no significa aceptar automáticamente cualquier solución.
Una reforma previsional debe responder una pregunta fundamental:
¿QUIÉN VA A PAGAR EL COSTO DE LA REFORMA?
Cuando observamos las medidas planteadas, encontramos que buena parte del esfuerzo vuelve a concentrarse sobre quienes ya están dentro del sistema: trabajadores activos, empleadores, jubilados y pensionados.
Nuestra propuesta plantea mirar también hacia otra dirección.
Antes de aumentar permanentemente las cargas sobre los mismos aportantes o reducir expectativas de quienes ya contribuyeron durante décadas, debemos estudiar seriamente cómo ensanchar la base contributiva de la Caja Bancaria.
En pocas palabras:
APORTAR ANTES QUE AJUSTAR.
¿CUÁL ES EL PROBLEMA ESTRUCTURAL?
Un sistema previsional necesita equilibrio entre quienes aportan y quienes reciben prestaciones.
La tecnología modificó profundamente el sistema financiero.
Sucursales que antes necesitaban decenas de funcionarios hoy pueden realizar buena parte de sus operaciones digitalmente.
Los cajeros automáticos, aplicaciones móviles, transferencias electrónicas, pagos QR, corresponsales no bancarios y otros canales transformaron el negocio.
Eso genera eficiencia.
Pero también modifica la estructura laboral tradicional sobre la cual fue construido el sistema previsional bancario.
Por eso debemos hacernos una pregunta:
¿PODEMOS PRETENDER FINANCIAR LA CAJA DEL FUTURO UTILIZANDO EXCLUSIVAMENTE LA ESTRUCTURA LABORAL DEL PASADO?
Probablemente allí se encuentre una de las discusiones centrales que necesita la reforma.
LA TRANSFORMACIÓN DEL SISTEMA FINANCIERO NO ELIMINÓ LA ACTIVIDAD
Este punto es fundamental.
Puede disminuir determinada clase de empleo bancario tradicional, pero eso no significa necesariamente que haya desaparecido la actividad financiera.
La actividad se transformó.
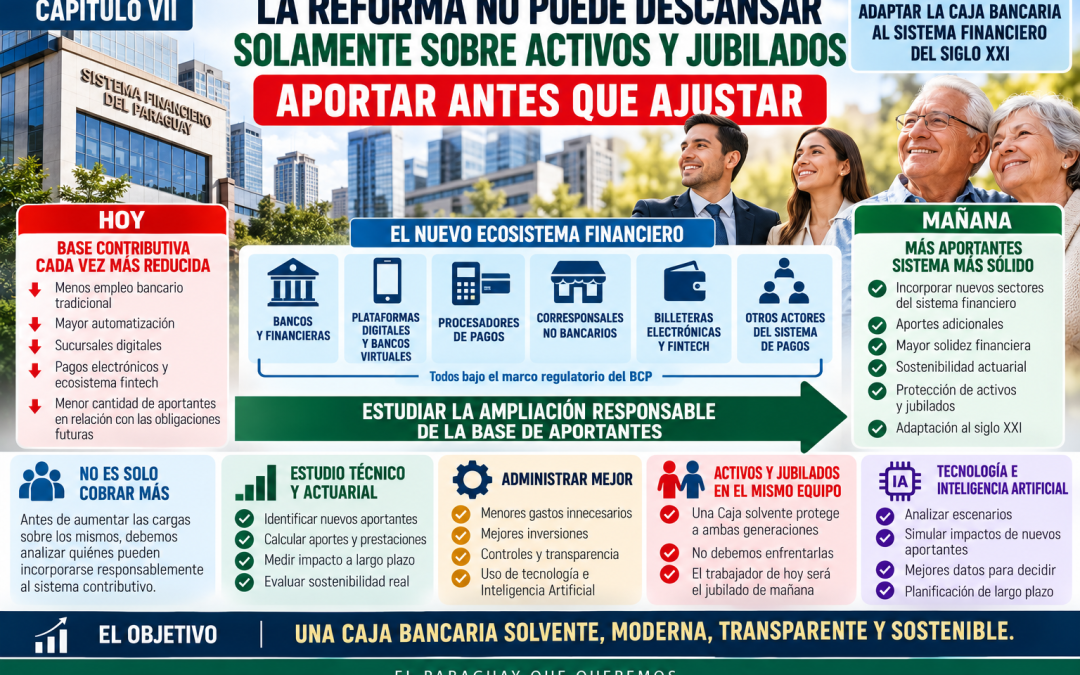
Hoy existe un ecosistema mucho más amplio alrededor de los servicios financieros y de pagos.
La cuestión que debería estudiarse técnicamente es si existen actividades y trabajadores vinculados de manera suficientemente directa y permanente al sistema financiero que actualmente se encuentran fuera del universo contributivo de la Caja.
No proponemos incorporar indiscriminadamente a cualquier comercio o trabajador que utilice un medio de pago.
Proponemos algo mucho más serio:
IDENTIFICAR TÉCNICA Y JURÍDICAMENTE QUIÉNES FORMAN PARTE REAL DEL NUEVO ECOSISTEMA FINANCIERO.
EL PARAGUAS REGULATORIO DEL BCP PUEDE SER UN PUNTO DE PARTIDA
El Banco Central del Paraguay regula y supervisa diferentes actores y actividades del sistema financiero y de pagos conforme a las leyes y reglamentaciones aplicables.
Ese universo puede servir como punto de partida para un estudio.
La pregunta debería ser:
¿Existen trabajadores o actividades permanentes, formalizadas y vinculadas al negocio financiero que podrían incorporarse legalmente al sistema contributivo de la Caja Bancaria?
Esto requiere estudios actuariales, jurídicos y económicos.
No puede resolverse simplemente agregando nombres a una ley.
Porque incorporar aportantes también puede significar incorporar futuros beneficiarios.
Y ahí está una de las claves.
MÁS APORTANTES NO SIGNIFICA AUTOMÁTICAMENTE MÁS SOLVENCIA
Debemos ser muy claros.
Supongamos que mañana ingresaran miles de nuevos trabajadores.
En el corto plazo representarían nuevos aportes.
Pero esos trabajadores también adquirirían derechos previsionales.
Por eso, una ampliación mal diseñada podría mejorar temporalmente la caja financiera y crear nuevas obligaciones para el futuro.
La incorporación debe demostrar actuarialmente que:
los aportes adicionales, la edad de los nuevos afiliados, sus salarios, los años de contribución y las prestaciones futuras producen un efecto favorable sobre la sostenibilidad del sistema.
Ese cálculo debe hacerse antes de modificar la ley.
EL ERROR SERÍA COBRAR MÁS SIN CAMBIAR LA BASE
Cuando un sistema enfrenta dificultades existen diferentes caminos.
Uno consiste en aumentar aportes.
Otro, reducir o limitar beneficios.
Otro, aumentar la edad jubilatoria.
Otro, mejorar la rentabilidad.
Otro, reducir gastos innecesarios.
Y existe otro que consideramos imprescindible estudiar:
AMPLIAR LA BASE CONTRIBUTIVA.
Una reforma verdaderamente integral no debería analizar solamente cuánto más pueden aportar quienes ya están adentro.
También debería preguntarse:
¿quiénes deberían estar aportando y actualmente están fuera?
LOS ACTIVOS TAMBIÉN NECESITAN SER PROTEGIDOS
A veces el debate parece dividirse entre jubilados y trabajadores activos.
Es un error.
El trabajador activo de hoy será el jubilado de mañana.
Si aumentamos excesivamente sus aportes, afectamos su ingreso disponible actual.
Si debilitamos la Caja, ponemos en riesgo su jubilación futura.
Por eso activos y jubilados tienen un interés común:
UNA CAJA SOLVENTE, EFICIENTE Y SOSTENIBLE.
No debemos enfrentar generaciones.
Debemos construir un sistema que pueda cumplir con ambas.
LOS JUBILADOS YA HICIERON SU HISTORIA CONTRIBUTIVA
También debemos comprender la situación de quienes ya llegaron a la jubilación.
Durante décadas realizaron los aportes establecidos por las leyes vigentes.
Organizaron su vida económica pensando en determinadas reglas.
Muchos ya no tienen posibilidades reales de regresar al mercado laboral para compensar una pérdida permanente de poder adquisitivo.
Por eso cualquier nueva carga sobre jubilados y pensionados merece un análisis especialmente cuidadoso.
Una reforma previsional no puede mirar solamente una planilla actuarial.
Detrás de cada número existe una persona.
PRIMERO HAY QUE MIRAR TODAS LAS CANILLAS
Imaginemos un tanque de agua.
Si empieza a bajar su nivel, podemos pedirles a quienes beben agua que consuman menos.
Pero antes deberíamos revisar:
¿entra suficiente agua?
¿hay pérdidas?
¿podemos incorporar nuevas fuentes?
¿estamos administrando correctamente lo que tenemos?
Con la Caja ocurre algo parecido.
Antes de concentrar toda la solución en mayores cargas o menores beneficios debemos analizar simultáneamente:
APORTANTES + RENTABILIDAD + GASTOS + ADMINISTRACIÓN + NUEVAS FUENTES CONTRIBUTIVAS + PRESTACIONES.
Eso es mirar el sistema completo.
NUESTRA PROPUESTA: UN ESTUDIO ESPECÍFICO DE AMPLIACIÓN DE LA BASE
Proponemos que cualquier reforma de la Carta Orgánica incluya previamente un estudio actuarial específico sobre la posibilidad de ampliar el universo contributivo.
Ese estudio debería identificar:
1. Nuevas actividades financieras surgidas por la transformación tecnológica.
2. Trabajadores formalmente vinculados a actividades reguladas del sistema financiero y de pagos.
3. Cantidad potencial de nuevos aportantes.
4. Masa salarial sobre la cual aportarían.
5. Aportes patronales correspondientes.
6. Derechos jubilatorios que generarían.
7. Impacto financiero en el corto plazo.
8. Impacto actuarial a 20, 30 y 50 años.
Entonces podremos responder con números:
¿AMPLIAR LA BASE FORTALECE REALMENTE A LA CAJA?
Si la respuesta actuarial es positiva, tendremos una alternativa concreta que merece incorporarse al debate.
Y ADEMÁS: ADMINISTRAR MEJOR
Este Capítulo VII no puede separarse del Capítulo VI.
Ampliar los aportes mientras se administra ineficientemente sería insuficiente.
Del mismo modo, reducir gastos sin resolver el problema estructural de los aportantes tampoco bastaría.
Necesitamos las dos cosas:
MÁS BASE CONTRIBUTIVA + MEJOR ADMINISTRACIÓN.
Y debemos agregar:
mejores inversiones, tecnología, controles, transparencia y planificación actuarial permanente.
LA INTELIGENCIA ARTIFICIAL TAMBIÉN PUEDE AYUDAR
Una Caja moderna debería poder simular miles de escenarios.
¿Qué ocurre si ingresan 1.000 nuevos aportantes?
¿Y 5.000?
¿Qué sucede si cambia la edad promedio?
¿Qué impacto producen diferentes salarios?
¿Cuánto ingresaría por aportes?
¿Cuáles serían las obligaciones futuras?
¿Cuándo comenzaría a jubilarse cada nueva cohorte?
La Inteligencia Artificial, acompañada de buenos modelos actuariales y datos confiables, puede ayudar a analizar escenarios mucho más rápidamente.
Pero la decisión final siempre debe basarse en reglas claras, estudios técnicos y responsabilidad humana.
NO QUEREMOS PATEAR EL PROBLEMA HACIA ADELANTE
El objetivo no puede ser conseguir dinero solamente para los próximos años.
Eso sería trasladar el problema a la siguiente generación.
Necesitamos una solución que pueda responder una pregunta mucho más exigente:
¿CÓMO HACEMOS PARA QUE LA CAJA PUEDA PAGAR HOY, MAÑANA Y DENTRO DE TREINTA AÑOS?
Ahí está el verdadero desafío.
APORTAR ANTES QUE AJUSTAR
Nuestra posición puede resumirse en una idea sencilla:
antes de aumentar las cargas sobre los mismos, estudiemos cómo aumentar responsablemente la cantidad de quienes contribuyen al sistema.
Antes de reducir expectativas:
ampliemos la base.
Antes de resignarnos a administrar un sistema cada vez más pequeño:
adaptemos la Caja Bancaria al sistema financiero del siglo XXI.
Antes de pedir sacrificios:
agotemos las alternativas de eficiencia, crecimiento y modernización.
Porque una reforma sostenible no debería consistir solamente en repartir el déficit.
Debe buscar también crear nuevas fortalezas.
ACTIVOS Y JUBILADOS NO SON ADVERSARIOS.
Son distintas generaciones de una misma institución previsional.
Y ambos necesitan exactamente lo mismo:
UNA CAJA BANCARIA SOLVENTE, MODERNA, TRANSPARENTE Y SOSTENIBLE.
Ese es el sentido de nuestra propuesta:
APORTAR ANTES QUE AJUSTAR.
PRODUCTOR – CONSTRUCTOR DE CONTENIDOS DE LA COMUNIDAD DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.