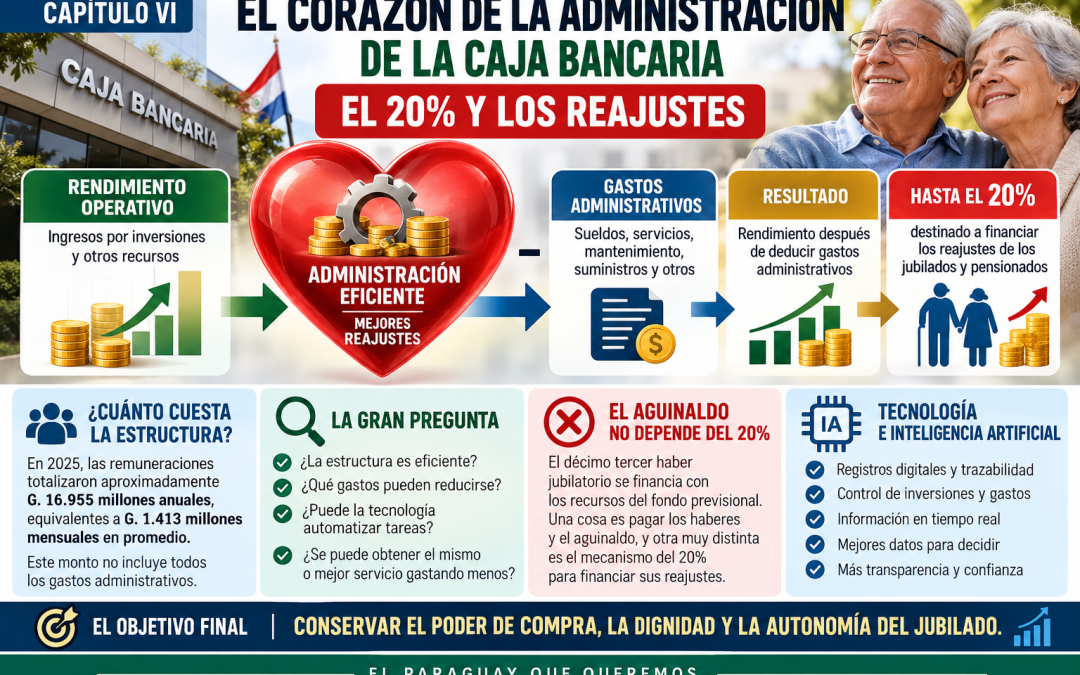
Y sobre ese resultado aparece el mecanismo de “hasta el 20%” destinado a financiar los reajustes.
Ahí está la cuestión.
Porque si los gastos administrativos aumentan, el resultado disminuye.
Y si el resultado disminuye, también puede reducirse la capacidad de financiar reajustes.
Por eso sostenemos que el 20% convierte a la calidad de la administración en un asunto que interesa directamente al jubilado.
¿CUÁNTO CUESTA LA ESTRUCTURA DE LA CAJA?
Tenemos un dato que ayuda a dimensionar el problema.
De acuerdo con la información de remuneraciones correspondiente a 2025 que hemos analizado, la Caja registró aproximadamente G. 16.955 millones anuales en remuneraciones, equivalentes a unos G. 1.413 millones mensuales en promedio.
Dentro de esa cifra aparecen sueldos, dietas, aguinaldos, bonificaciones, personal contratado, gastos de representación y remuneraciones extraordinarias y adicionales.
Pero debemos hacer una aclaración fundamental:
G. 16.955 millones no representan todo el gasto administrativo de la Caja.
A las remuneraciones deben agregarse los demás conceptos que correspondan: servicios, mantenimiento, suministros y otros gastos administrativos.
Por eso necesitamos conocer el número completo.
LA PREGUNTA QUE DEBEMOS HACER
Si el resultado sobre el cual se aplica el mecanismo del 20% se determina después de los gastos administrativos, entonces cada guaraní gastado en administrar la institución adquiere especial importancia.
No estamos diciendo que todo gasto administrativo sea innecesario.
Una institución previsional necesita funcionarios, sistemas, controles, profesionales y una estructura capaz de administrar correctamente miles de millones de guaraníes.
La pregunta es otra:
¿LA ESTRUCTURA ADMINISTRATIVA ES EFICIENTE?
¿Hay gastos que pueden reducirse?
¿Existen estructuras que pueden simplificarse?
¿Puede la tecnología automatizar tareas?
¿Puede la Inteligencia Artificial mejorar controles, inversiones, cobranzas y administración?
¿Se puede obtener el mismo o mejor servicio gastando menos?
AQUÍ APARECE LA RESPONSABILIDAD DE LA ADMINISTRACIÓN
Supongamos, solamente como ejemplo didáctico, que las inversiones producen G. 100.
Si administrar esos recursos cuesta G. 10, quedan G. 90.
Si cuesta G. 20, quedan G. 80.
Si cuesta G. 30, quedan G. 70.
Por eso, cuando la ley relaciona los reajustes con un porcentaje del resultado obtenido después de determinados gastos, la eficiencia deja de ser un problema exclusivamente interno de la Caja.
Termina repercutiendo sobre quienes esperan conservar el poder adquisitivo de sus jubilaciones.
EL 20% NO DEBE CONFUNDIRSE CON EL AGUINALDO
Aquí debemos hacer una aclaración muy importante.
EL AGUINALDO NO DEPENDE DE ESTE 20%.
Son cuestiones diferentes.
El décimo tercer haber jubilatorio está establecido separadamente en la legislación de la Caja.
Por tanto:
una cosa es pagar los haberes jubilatorios y el décimo tercer haber; otra muy distinta es el mecanismo establecido para financiar los reajustes.
No corresponde presentar el 20% como condición para cobrar el aguinaldo.
Esta distinción es fundamental para informar correctamente a los jubilados.
EL VERDADERO DEBATE
La sostenibilidad de la Caja Bancaria no puede discutirse mirando solamente cuánto debe aportar el activo o cuánto debe resignar el jubilado.
También debe mirarse hacia adentro.
Antes de pedir mayores sacrificios debemos saber:
¿Cuánto cuesta administrar la Caja?
¿Cómo evolucionaron esos gastos durante los últimos años?
¿Cuánto producen realmente las inversiones?
¿Cuál es la rentabilidad neta después de los gastos?
¿Qué gastos pueden racionalizarse sin perjudicar los servicios?
¿Qué indicadores de eficiencia tiene la administración?
Y, fundamentalmente:
¿qué puede hacer la administración para maximizar el resultado que finalmente permite financiar mejores prestaciones?
NO SE TRATA SOLAMENTE DE GASTAR MENOS
También hay que administrar mejor.
Una Caja previsional debe buscar simultáneamente:
más aportantes, mejores inversiones, mayor rentabilidad dentro de niveles prudentes de riesgo, menores costos innecesarios, mejores controles y una administración moderna y transparente.
Por eso nuestra propuesta continúa siendo:
APORTAR ANTES QUE AJUSTAR
Antes de cargar todo el peso de la sostenibilidad sobre activos y jubilados, debe estudiarse seriamente cómo ampliar la base contributiva y cómo mejorar la eficiencia de la institución.
TECNOLOGÍA E INTELIGENCIA ARTIFICIAL
La Caja debería avanzar hacia una administración completamente digital.
El software constituye el cuerpo.
La Inteligencia Artificial puede convertirse en el cerebro que ayude a analizarlo.
Una administración moderna debería permitir conocer y controlar prácticamente en tiempo real:
ingresos, aportes, inversiones, vencimientos, rentabilidad, gastos administrativos, morosidad, proyecciones actuariales y evolución de los fondos.
No para reemplazar las decisiones humanas.
Para proporcionar mejores datos para tomarlas.
EL 20% PONE LA ADMINISTRACIÓN BAJO LA LUPA
Por eso consideramos que este artículo merece especial atención.
Cuando el reajuste de miles de jubilados depende de los resultados obtenidos por la institución, la eficiencia administrativa deja de ser una cuestión burocrática.
Se transforma en una cuestión previsional.
Cada gasto debe justificarse.
Cada inversión debe medirse.
Cada resultado debe poder explicarse.
Y cada jubilado debería tener derecho a saber cómo se llegó a esos números.
Porque el objetivo de un sistema jubilatorio no termina cuando una persona deja de trabajar.
También debe procurar:
CONSERVAR EL PODER DE COMPRA, LA DIGNIDAD Y LA AUTONOMÍA DEL JUBILADO.
Ese debe ser uno de los principios fundamentales de cualquier reforma de la Caja Bancaria.
CONSTRUCTOR – PRODUCTOR DE CONTENIDOS DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.
Economista