TEMA DE GOBIERNO
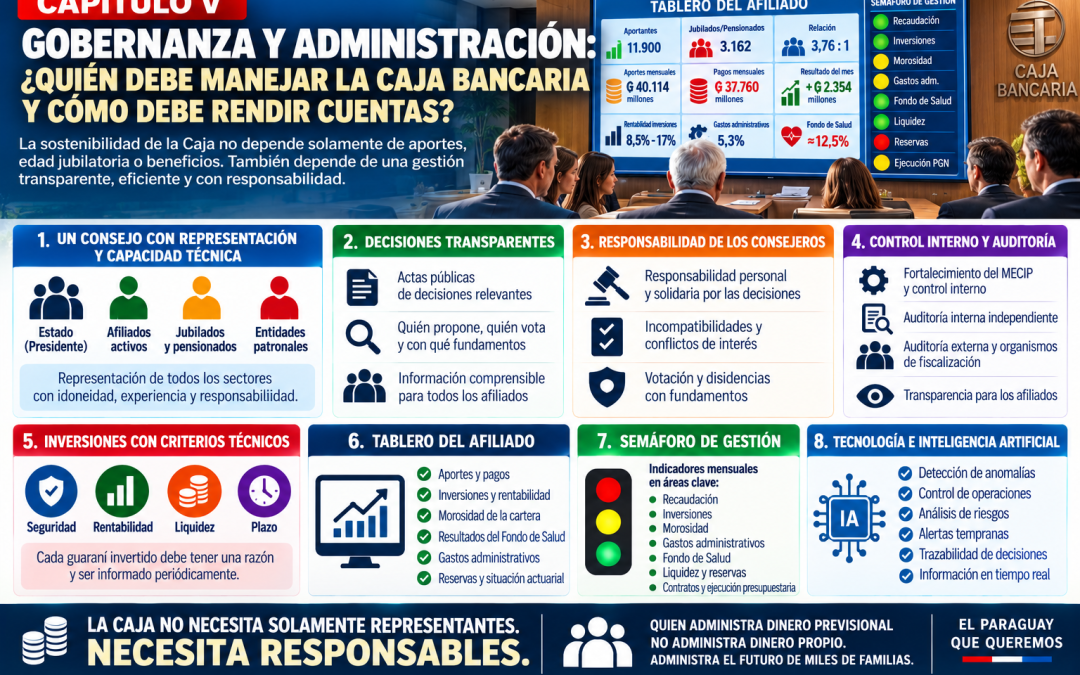
La legislación vigente establece que la Caja es dirigida y administrada por un Consejo de Administración.
Ese Consejo está integrado por:
un Presidente;
un representante de los jubilados y pensionados;
un representante de los afiliados activos;
y un representante de las entidades patronales.
La ley establece además mecanismos de elección, duración de los mandatos, requisitos para ejercer los cargos, funcionamiento del Consejo, incompatibilidades y responsabilidades.
Por lo tanto, la pregunta no es solamente si debemos cambiar la composición.
La pregunta fundamental es:
¿EL MODELO ACTUAL PERMITE ADMINISTRAR EFICIENTEMENTE UNA INSTITUCIÓN PREVISIONAL QUE MANEJA RECURSOS DE MILES DE AFILIADOS?
2. REPRESENTAR NO ES SUFICIENTE
La representación de los diferentes sectores es importante.
Activos.
Jubilados.
Pensionados.
Entidades patronales.
Todos tienen intereses legítimos dentro del sistema.
Pero administrar una Caja previsional exige algo adicional.
Exige conocimientos sobre:
finanzas;
economía;
actuaría;
administración;
inversiones;
riesgos;
auditoría;
tecnología;
seguridad social;
y gobierno corporativo.
Por eso sostenemos un principio:
LA CAJA NO NECESITA SOLAMENTE REPRESENTANTES.
NECESITA RESPONSABLES.
Representación y capacidad técnica no son conceptos incompatibles.
Deben complementarse.
3. LA LEY VIGENTE YA EXIGE IDONEIDAD
La legislación actual contiene una disposición importante.
Para integrar el Consejo se exige, entre otras condiciones, ser afiliado de la Caja con determinada antigüedad de aportes, poseer título universitario y reunir condiciones de honorabilidad, idoneidad y versación para el desempeño de las funciones.
Esto significa que la propia legislación reconoce que administrar la Caja requiere preparación.
Pero podemos avanzar todavía más.
La nueva Carta Orgánica podría establecer perfiles profesionales vinculados directamente con las responsabilidades que tendrá cada integrante del órgano de gobierno.
No se trata solamente de tener un título.
Se trata de contar con las capacidades necesarias para administrar una institución previsional moderna.
4. QUIEN DECIDE TAMBIÉN DEBE RESPONDER
Este es uno de los aspectos más importantes de la legislación vigente.
La ley establece responsabilidad personal y solidaria para los miembros del Consejo que participen en determinadas resoluciones, actos u omisiones contrarios a las normas o que impliquen mal desempeño.
También protege al miembro que vote en contra, siempre que deje debidamente fundamentada su disidencia.
Este principio debe fortalecerse.
Cada decisión relevante debería permitir conocer:
qué se decidió;
quién propuso;
qué informes técnicos fueron considerados;
quién votó a favor;
quién votó en contra;
quién se abstuvo;
y cuáles fueron los fundamentos.
No para perseguir a nadie.
Para establecer responsabilidad institucional.
5. LAS ACTAS DEBEN CONVERTIRSE EN UNA HERRAMIENTA DE TRANSPARENCIA
Las actas del Consejo no deberían ser simples documentos administrativos archivados.
Deberían constituir la memoria institucional de las decisiones de la Caja.
Respetando naturalmente los límites legales sobre información confidencial y datos personales, deberían publicarse las decisiones de interés general relacionadas con:
inversiones;
contrataciones;
presupuesto;
políticas de crédito;
servicios médicos;
gastos relevantes;
estudios actuariales;
reformas;
y decisiones estratégicas.
El afiliado tiene derecho a conocer cómo se administra su patrimonio previsional.
6. EL DINERO DE LA CAJA NO PERTENECE A SUS ADMINISTRADORES
La propia Ley N.º 2856 contiene un principio fundamental:
los fondos y rentas de la Caja son de propiedad exclusiva de sus beneficiarios y deben destinarse a los fines establecidos legalmente.
Este concepto debería estar presente en cada decisión administrativa.
Quien ocupa temporalmente un cargo en la Caja no es propietario de esos recursos.
Es su administrador.
Por eso afirmamos:
QUIEN ADMINISTRA DINERO PREVISIONAL NO ADMINISTRA DINERO PROPIO.
ADMINISTRA EL FUTURO DE MILES DE FAMILIAS.
7. INVERSIONES: CADA GUARANÍ DEBE TENER UNA RAZÓN
Una parte fundamental de la sostenibilidad de cualquier sistema previsional depende de la rentabilidad obtenida sobre sus reservas.
La legislación vigente establece principios para las inversiones, incluyendo:
seguridad;
rentabilidad;
liquidez;
calce financiero;
y plazo.
Estos principios deben convertirse en indicadores públicos.
No alcanza con informar cuánto dinero está invertido.
También debemos conocer:
¿CUÁNTO PRODUCE?
¿CON QUÉ RIESGO?
¿A QUÉ PLAZO?
¿CON QUÉ LIQUIDEZ?
¿CÓMO SE COMPARA CON OTRAS ALTERNATIVAS?
8. UN TABLERO MENSUAL DE INVERSIONES
Desde EL PARAGUAY QUE QUEREMOS proponemos que la Caja publique mensualmente un tablero sencillo de inversiones.
Por categorías agregadas podría mostrar:
CDA y depósitos financieros;
préstamos personales;
préstamos hipotecarios;
títulos y valores;
disponibilidades;
otras inversiones autorizadas.
Para cada categoría:
monto invertido;
participación sobre el patrimonio;
rentabilidad promedio;
morosidad cuando corresponda;
plazo;
y evolución respecto del mes anterior.
Entonces el afiliado podrá saber no solamente cuánto dinero tiene la Caja.
Podrá saber:
¿CÓMO ESTÁ TRABAJANDO ESE DINERO?
9. CONTROL INTERNO: NO BASTA CON TENER PROCEDIMIENTOS
Una institución puede tener manuales.
Puede tener reglamentos.
Puede tener organigramas.
Puede tener sistemas informáticos.
Pero la verdadera pregunta es:
¿FUNCIONAN?
El control interno debe medir resultados.
Por eso, cualquier evaluación institucional —incluido el modelo MECIP— debería utilizarse no solamente como cumplimiento administrativo, sino como instrumento de mejora continua.
El objetivo final no debe ser aprobar una evaluación.
Debe ser administrar mejor.
10. AUDITORÍA INTERNA Y AUDITORÍA EXTERNA
La Ley vigente establece mecanismos de fiscalización y control sobre la Caja.
Entre ellos intervienen organismos externos y existe además la obligación de producir y publicar determinada información financiera.
Esto constituye una base importante.
Pero una Caja previsional moderna necesita controles en diferentes niveles:
primer nivel: control administrativo permanente;
segundo nivel: auditoría interna independiente;
tercer nivel: auditoría externa;
cuarto nivel: organismos públicos de fiscalización;
quinto nivel: control de los propios afiliados mediante información pública.
La transparencia ciudadana no sustituye a la auditoría profesional.
La complementa.
11. DE PUBLICAR BALANCES A EXPLICAR LOS BALANCES
La legislación vigente ya establece obligaciones de publicación de información financiera.
Eso es positivo.
Pero podemos avanzar mucho más.
Un balance de decenas de páginas puede cumplir formalmente con la transparencia y, sin embargo, resultar incomprensible para la mayoría de los afiliados.
Por eso proponemos dos niveles de información.
NIVEL TÉCNICO
Balance completo.
Estado de resultados.
Notas.
Auditoría.
Información actuarial.
Cartera de inversiones.
NIVEL CIUDADANO
Una página.
Diez indicadores.
Actualización mensual.
Lenguaje sencillo.
12. EL TABLERO DEL AFILIADO
Proponemos crear un:
TABLERO DEL AFILIADO DE LA CAJA BANCARIA
Con indicadores mensuales como:
Número de aportantes.
Número de jubilados y pensionados.
Relación aportantes/beneficiarios.
Aportes recibidos.
Jubilaciones y pensiones pagadas.
Ingresos por inversiones.
Rentabilidad de las inversiones.
Morosidad de la cartera.
Gastos administrativos.
Resultado del Fondo de Salud.
Reservas disponibles.
Evolución de la situación actuarial.
Una institución previsional moderna debería poder mostrar estos datos permanentemente.
13. SEMÁFORO DE GESTIÓN
También proponemos incorporar nuestro concepto de:
SEMÁFORO DE GESTIÓN
Cada área estratégica podría tener indicadores.
VERDE
Funcionamiento dentro de los parámetros establecidos.
AMARILLO
Desviación que requiere seguimiento.
ROJO
Situación que requiere intervención inmediata.
Podría aplicarse a:
recaudación;
morosidad;
inversiones;
gastos administrativos;
Fondo de Salud;
liquidez;
reservas;
contratos;
y ejecución presupuestaria.
Así el Consejo dejaría de administrar solamente mirando hacia atrás.
Podría administrar mirando hacia adelante.
14. INTELIGENCIA ARTIFICIAL: EL CEREBRO SOBRE EL SOFTWARE
La Caja ya cuenta con sistemas informáticos para realizar sus operaciones.
Pero digitalizar no significa necesariamente administrar inteligentemente.
El siguiente paso puede ser incorporar una capa de Inteligencia Artificial sobre los sistemas existentes.
No para sustituir a los funcionarios.
No para sustituir al Consejo.
No para tomar automáticamente decisiones previsionales.
Sino para detectar:
anomalías;
duplicaciones;
mora;
concentraciones de riesgo;
desvíos presupuestarios;
variaciones inusuales;
operaciones fuera de parámetros;
tendencias financieras;
y riesgos futuros.
EL SOFTWARE REGISTRA.
LA INTELIGENCIA ANALIZA.
LAS PERSONAS DECIDEN.
15. CADA ALERTA DEBE TENER UN RESPONSABLE
La tecnología solamente sirve si produce una acción.
Por eso cada alerta importante debería generar:
fecha;
problema detectado;
área responsable;
funcionario responsable;
plazo de respuesta;
acción adoptada;
y resultado.
Entonces podremos pasar del simple control a la verdadera trazabilidad de gestión.
16. CONFLICTOS DE INTERÉS
La legislación vigente ya establece restricciones para que los miembros del Consejo no intervengan en determinadas decisiones cuando existan intereses particulares.
Ese principio debe mantenerse y fortalecerse.
Toda persona que participe en decisiones sobre:
inversiones;
contrataciones;
servicios;
proveedores;
créditos;
o cualquier operación relevante,
debe declarar potenciales conflictos de interés.
La mejor protección para el administrador también es la transparencia.
17. GOBERNANZA NO SIGNIFICA POLITIZACIÓN
Una Caja previsional debe tener representación de sus sectores.
Pero sus decisiones financieras y actuariales deberían apoyarse fundamentalmente en criterios técnicos.
Los representantes pueden tener diferentes posiciones.
Eso es natural.
Lo que no debería variar según intereses sectoriales son:
las matemáticas;
los balances;
los estudios actuariales;
los indicadores de riesgo;
y la situación financiera.
LOS REPRESENTANTES PUEDEN DISCUTIR LAS SOLUCIONES.
LOS DATOS NO DEBEN DISCUTIRSE: DEBEN SER CONFIABLES.
18. UNA REFORMA DE LA LEY DEBE SER TAMBIÉN UNA REFORMA DE LA GESTIÓN
Si pedimos mayores sacrificios a activos o jubilados, debemos pedir simultáneamente mayores responsabilidades a quienes administran.
No sería equilibrado reformar solamente:
edad;
aportes;
beneficios;
porcentajes;
y condiciones jubilatorias,
sin reformar también:
gobernanza;
transparencia;
control;
gestión de riesgos;
evaluación;
y rendición de cuentas.
19. NUESTRA PROPUESTA
Desde EL PARAGUAY QUE QUEREMOS proponemos que la nueva Carta Orgánica incorpore una verdadera arquitectura de gobernanza previsional basada en:
1. Representación con idoneidad técnica.
2. Responsabilidad individual por las decisiones.
3. Actas y votaciones trazables.
4. Política profesional de inversiones.
5. Declaración y gestión de conflictos de interés.
6. Auditoría interna fortalecida.
7. Auditoría externa independiente.
8. Indicadores mensuales públicos.
9. Tablero del Afiliado.
10. Semáforo de Gestión.
11. Control tecnológico permanente.
12. Inteligencia Artificial para detección temprana de riesgos.
13. Información actuarial actualizada.
14. Rendición periódica de cuentas.
20. DE REPRESENTANTES A ADMINISTRADORES RESPONSABLES
El gran cambio cultural debería ser este.
Un representante no llega al Consejo simplemente para defender al sector que lo eligió.
Llega para administrar una institución cuyo equilibrio afecta a todos.
Activos.
Jubilados.
Pensionados.
Empleadores.
Y generaciones futuras.
Por eso, una vez sentado en la mesa del Consejo, debe comprender que cada decisión puede afectar la sostenibilidad de todo el sistema.
LA CAJA NO NECESITA SOLAMENTE REPRESENTANTES.
NECESITA RESPONSABLES.
Una reforma previsional verdaderamente moderna no debe preguntarse solamente:
¿cuánto más deben aportar los afiliados?
También debe preguntar:
¿cómo podemos administrar mejor lo que ya aportan?
Porque sostenibilidad no significa solamente recaudar más.
También significa:
ADMINISTRAR MEJOR.
INVERTIR MEJOR.
CONTROLAR MEJOR.
INFORMAR MEJOR.
Y RENDIR CUENTAS.
Quien administra recursos previsionales administra mucho más que dinero.
ADMINISTRA LA CONFIANZA DE QUIEN TRABAJA HOY Y LA SEGURIDAD DE QUIEN VIVIRÁ MAÑANA DE SU JUBILACIÓN.
Ese debe ser uno de los pilares de la nueva Caja Bancaria.
EL PARAGUAY QUE QUEREMOS
Próximo capítulo
CAPÍTULO VI — INVERSIONES Y RENTABILIDAD: ¿ESTÁ TRABAJANDO CORRECTAMENTE EL DINERO DE LOS AFILIADOS?
Analizaremos la cartera de inversiones, préstamos, disponibilidades y rentabilidad de los recursos de la Caja, porque antes de pedir mayores aportes también debemos conocer cuánto producen los recursos que los afiliados ya aportaron.
PRODUCTOR-CONSTRUCTOR DE CONTENIDOS DE LA COMUNIDAD DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.