La propuesta de EL PARAGUAY QUE QUEREMOS
Llegamos al último capítulo de esta serie dedicada a analizar la propuesta de modificación de la Carta Orgánica de la Caja Bancaria.
Durante siete capítulos estudiamos los principales cambios planteados, sus consecuencias y, fundamentalmente, las preguntas que activos, jubilados y pensionados deberían formular antes de que una reforma de esta magnitud se convierta en ley.
Ahora corresponde dar un paso más.
No alcanza con decir qué nos preocupa.
HAY QUE PROPONER UNA ALTERNATIVA.
El problema actuarial de la Caja Bancaria debe enfrentarse.
Postergarlo tampoco sería responsable.
Pero reconocer la existencia de un problema no significa aceptar que la única solución sea aumentar las cargas sobre quienes aportan, modificar las condiciones jubilatorias o limitar las posibilidades de preservar el poder adquisitivo de quienes ya están jubilados.
Una verdadera reforma debe mirar todo el sistema.
LA PRIMERA PREGUNTA ESTÁ MAL PLANTEADA
Si comenzamos preguntando:
¿Cuánto más deben aportar los activos?
¿Cuánto deben aportar los jubilados?
¿A qué edad debemos llevar la jubilación?
¿Cuánto debemos reducir o limitar las prestaciones?
estamos empezando la discusión por el final.
La primera pregunta debería ser:
¿QUÉ DEBEMOS HACER PARA QUE LA CAJA PRODUZCA, RECAUDE Y ADMINISTRE MEJOR?
Después de responder esa pregunta con números podremos determinar qué otras medidas son necesarias.
Porque una reforma no debe preguntarse solamente cuánto más pueden pagar los afiliados.
DEBE PREGUNTARSE CUÁNTO MEJOR PUEDE FUNCIONAR LA CAJA.
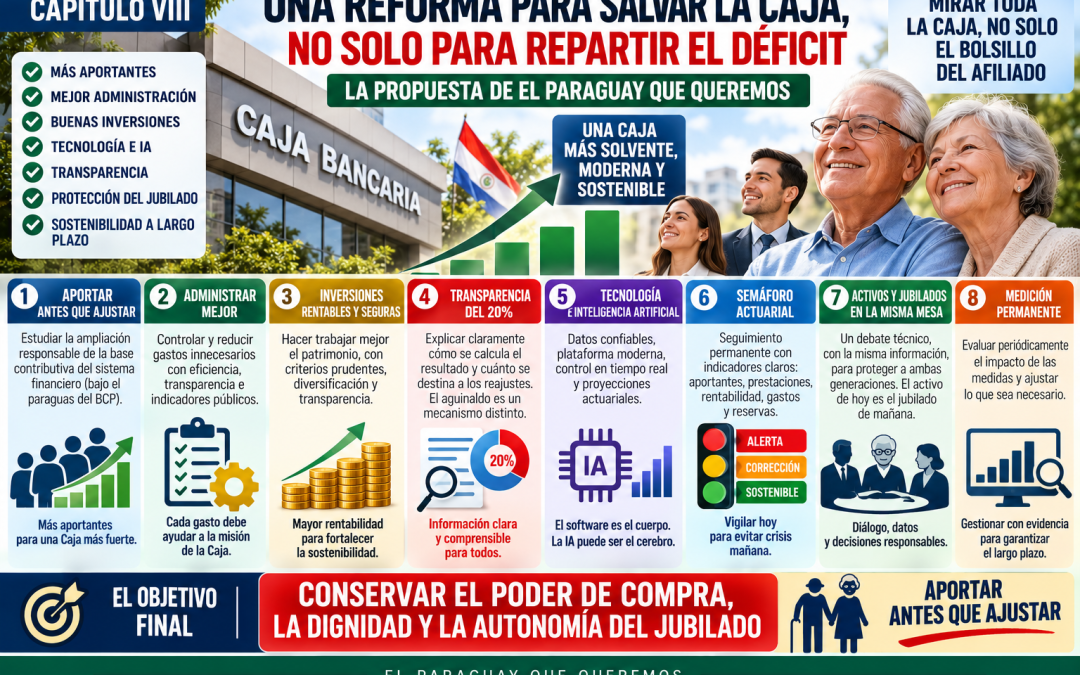
PRIMER PILAR: APORTAR ANTES QUE AJUSTAR
Esta ha sido una de las ideas centrales de nuestra propuesta.
La transformación tecnológica redujo determinadas formas tradicionales de empleo bancario, mientras el ecosistema financiero y de pagos se expandió hacia nuevas actividades.
Por eso proponemos realizar un estudio técnico, jurídico y actuarial para determinar si existen trabajadores y actividades directamente vinculados al sistema financiero que puedan incorporarse responsablemente al universo contributivo de la Caja.
No se trata de incorporar indiscriminadamente a cualquier persona que utilice tecnología financiera.
Se trata de identificar técnicamente el nuevo sistema financiero del siglo XXI.
Y calcular:
cuántos nuevos aportantes podrían incorporarse, cuánto aportarían, qué derechos generarían y cuál sería el impacto actuarial a largo plazo.
Si los números demuestran que fortalece la sostenibilidad:
AMPLIEMOS LA BASE.
Ese debe ser uno de los caminos antes de cargar todo el peso de la reforma sobre quienes ya están dentro.
SEGUNDO PILAR: ADMINISTRAR ANTES QUE PEDIR SACRIFICIOS
En el Capítulo VI llegamos al corazón de la administración.
Los gastos importan.
Y mucho.
No porque toda estructura administrativa sea innecesaria.
La Caja necesita funcionarios, profesionales, sistemas informáticos, controles y capacidad técnica.
Pero cada gasto debe poder responder una pregunta sencilla:
¿ESTE GASTO AYUDA A CUMPLIR MEJOR LA MISIÓN DE LA CAJA?
Si la respuesta es sí, debe justificarse.
Si la respuesta es no, debe revisarse.
La reforma debería establecer indicadores públicos de eficiencia administrativa.
¿Cuánto cuesta administrar cada G. 100 que ingresan?
¿Cuánto cuesta gestionar cada afiliado?
¿Cuánto representan los gastos administrativos sobre los recursos administrados?
¿Cómo evolucionaron durante los últimos cinco o diez años?
¿Qué áreas pueden digitalizarse?
¿Qué procesos pueden automatizarse?
La eficiencia administrativa no puede ser un concepto abstracto.
DEBE MEDIRSE.
TERCER PILAR: HACER TRABAJAR MEJOR EL PATRIMONIO
Una Caja previsional no vive solamente de los aportes.
También necesita que su patrimonio produzca.
Pero rentabilidad y seguridad deben caminar juntas.
No se trata de buscar rendimientos extraordinarios asumiendo riesgos incompatibles con un fondo previsional.
Se trata de administrar profesionalmente las inversiones dentro de límites prudentes, diversificados y transparentes.
Cada inversión debería permitir conocer:
monto invertido, plazo, tasa, riesgo, rendimiento bruto, costos y rendimiento neto.
Porque el verdadero dato no es solamente cuánto rindió una inversión.
La pregunta es:
¿CUÁNTO QUEDÓ REALMENTE PARA LA CAJA?
Ese resultado tiene consecuencias directas sobre su sostenibilidad y, como analizamos en el Capítulo VI, sobre los mecanismos relacionados con los reajustes.
CUARTO PILAR: EL 20% NO PUEDE SER UNA CAJA NEGRA
Uno de los puntos que más atención merece es el mecanismo vinculado al “hasta el 20%” para financiar reajustes.
El jubilado debe poder comprenderlo.
Sin fórmulas incomprensibles.
Sin información escondida entre decenas de páginas.
Cada año debería publicarse claramente:
RENDIMIENTO OPERATIVO
menos
GASTOS QUE CORRESPONDA DEDUCIR
igual a
RESULTADO
y, a partir de allí, explicar cuánto se destina efectivamente a los reajustes conforme a la ley.
Si se utiliza 20%, debe mostrarse.
Si se utiliza menos, debe explicarse por qué.
TRANSPARENCIA SIGNIFICA PODER SEGUIR EL CAMINO DE CADA GUARANÍ.
Y reiteramos una aclaración fundamental:
EL AGUINALDO NO DEBE CONFUNDIRSE CON EL MECANISMO DEL 20% PARA REAJUSTES.
Son cuestiones distintas.
QUINTO PILAR: TECNOLOGÍA E INTELIGENCIA ARTIFICIAL
La Caja Bancaria administra información extraordinariamente valiosa.
Aportes.
Salarios.
Edades.
Antigüedad.
Jubilaciones.
Pensiones.
Préstamos.
Inversiones.
Gastos.
Rentabilidad.
Proyecciones actuariales.
Todo ese universo de datos debería integrarse en una plataforma moderna de gestión.
El software es el cuerpo.
LA INTELIGENCIA ARTIFICIAL PUEDE SER UNA CAPA ADICIONAL DE ANÁLISIS.
No para reemplazar al actuario.
No para reemplazar al administrador.
No para reemplazar al Consejo de Administración.
Sino para proporcionar mejores herramientas para decidir.
Una plataforma moderna podría generar alertas sobre:
morosidad, desviaciones presupuestarias, vencimientos, concentración de inversiones, evolución de aportantes, crecimiento de prestaciones y diferencias entre las proyecciones actuariales y los resultados reales.
También podría simular escenarios.
¿Qué ocurre si ingresan 5.000 nuevos aportantes?
¿Qué pasa si mejora determinada rentabilidad?
¿Qué impacto produce reducir determinados gastos?
¿Qué ocurre con diferentes edades jubilatorias?
¿Qué sucede dentro de 10, 20, 30 o 50 años?
La tecnología permite hacer preguntas que antes requerían semanas de trabajo.
Pero existe una condición:
LA IA NECESITA DATOS CONFIABLES.
Sin datos correctos, solamente producirá errores más rápidamente.
SEXTO PILAR: UN SEMÁFORO ACTUARIAL
Proponemos algo sencillo para que todos puedan comprender la situación de la Caja.
UN SEMÁFORO DE SOSTENIBILIDAD.
VERDE: indicadores dentro de parámetros sostenibles.
AMARILLO: aparecen desviaciones que requieren correcciones.
ROJO: determinados indicadores alcanzan niveles críticos y requieren medidas inmediatas.
Ese tablero podría mostrar periódicamente:
cantidad de aportantes, cantidad de jubilados y pensionados, relación aportantes/beneficiarios, ingresos por aportes, egresos por prestaciones, rentabilidad de inversiones, gastos administrativos, reservas y proyecciones actuariales.
La sostenibilidad no debería conocerse solamente cuando aparece una crisis.
DEBE VIGILARSE PERMANENTEMENTE.
SÉPTIMO PILAR: ACTIVOS Y JUBILADOS EN LA MISMA MESA
Una reforma previsional no debería enfrentar generaciones.
El activo no es adversario del jubilado.
ES EL JUBILADO DE MAÑANA.
Y el jubilado representa la historia de quienes construyeron y financiaron el sistema durante décadas.
Por eso cualquier reforma seria necesita participación y acceso a la misma información.
Activos.
Jubilados.
Pensionados.
Empleadores.
Administradores.
Actuarios.
Especialistas financieros.
Todos deben poder discutir sobre los mismos números.
Sin información compartida no existe un verdadero debate técnico.
OCTAVO PILAR: UNA REFORMA CON MEDICIÓN PERMANENTE
No deberíamos modificar la ley y esperar diez años para descubrir si funcionó.
Toda reforma debería incorporar revisiones periódicas.
Por ejemplo:
¿aumentó la cantidad de aportantes?
¿mejoró la relación entre aportantes y beneficiarios?
¿bajaron proporcionalmente los gastos administrativos?
¿mejoró la rentabilidad neta dentro de parámetros prudentes de riesgo?
¿mejoró o empeoró la proyección actuarial?
Si una medida no funciona, debe corregirse.
Eso es administrar.
NO EXISTE UNA SOLUCIÓN MÁGICA
Debemos decirlo con responsabilidad.
Reducir gastos administrativos, por sí solo, no garantiza solucionar un déficit actuarial de largo plazo.
Tampoco incorporar nuevos aportantes garantiza automáticamente la sostenibilidad, porque esos trabajadores generarán derechos futuros.
Mejorar las inversiones tampoco elimina todas las obligaciones.
Y aumentar los aportes tampoco resuelve necesariamente un problema estructural si dentro de algunos años volvemos al mismo punto.
POR ESO LA SOLUCIÓN DEBE SER INTEGRAL.
Ingresos.
Aportantes.
Gastos.
Inversiones.
Prestaciones.
Edad.
Demografía.
Administración.
Tecnología.
Gobernanza.
Todo debe analizarse conjuntamente mediante estudios actuariales transparentes.
NUESTRA PROPUESTA NO ES NO HACER NADA
Todo lo contrario.
Proponemos actuar.
Pero actuar sobre todas las variables, no solamente sobre el bolsillo del activo y del jubilado.
Proponemos:
APORTAR ANTES QUE AJUSTAR.
ADMINISTRAR ANTES QUE PEDIR SACRIFICIOS.
MEDIR ANTES DE DECIDIR.
TRANSPARENTAR ANTES DE EXIGIR CONFIANZA.
PROYECTAR ANTES DE PROMETER.
Y después de haber agotado esas alternativas, los estudios actuariales deberán determinar qué medidas adicionales son necesarias para garantizar la sostenibilidad.
EL OBJETIVO NO ES SALVAR UNA PLANILLA
El objetivo es mucho mayor.
Detrás de cada número existe una vida.
Existe un trabajador que aporta pensando en su futuro.
Existe un jubilado que después de décadas de trabajo necesita conservar su independencia económica.
Existe una familia.
Existe una institución que debe sobrevivir durante generaciones.
Por eso una Caja previsional no puede administrarse solamente pensando en llegar al próximo ejercicio presupuestario.
DEBE PENSAR EN DÉCADAS.
UNA CAJA BANCARIA PARA EL SIGLO XXI
Imaginamos una Caja Bancaria:
solvente, profesional, digital, transparente, eficiente, controlada y actuarialmente sostenible.
Una Caja capaz de adaptarse a la transformación del sistema financiero.
Una Caja que utilice tecnología sin perder el sentido humano.
Una Caja donde los afiliados puedan conocer sus números.
Una Caja que mida permanentemente sus riesgos.
Una Caja que amplíe sus fortalezas antes de distribuir sacrificios.
Y, fundamentalmente:
UNA CAJA QUE NO PIERDA DE VISTA PARA QUÉ EXISTE.
Existe para proporcionar seguridad previsional.
Para que después de décadas de trabajo una persona pueda vivir con independencia.
Para proteger no solamente un ingreso.
También una forma de vida.
Por eso cerramos esta serie con la misma convicción que ha acompañado nuestro análisis:
CONSERVAR EL PODER DE COMPRA, LA DIGNIDAD Y LA AUTONOMÍA DEL JUBILADO.
Y con una propuesta que resume nuestra visión:
APORTAR ANTES QUE AJUSTAR.
Porque salvar la Caja Bancaria no significa solamente distribuir un déficit.
SIGNIFICA CONSTRUIR UNA INSTITUCIÓN CAPAZ DE SOSTENERSE DURANTE GENERACIONES.
CONSTRUCTOR – PRODUCTOR DE CONTENIDOS DE LA COMUNIDAD DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.
Economista