1. ¿QUÉ ESTABLECE HOY LA LEY?
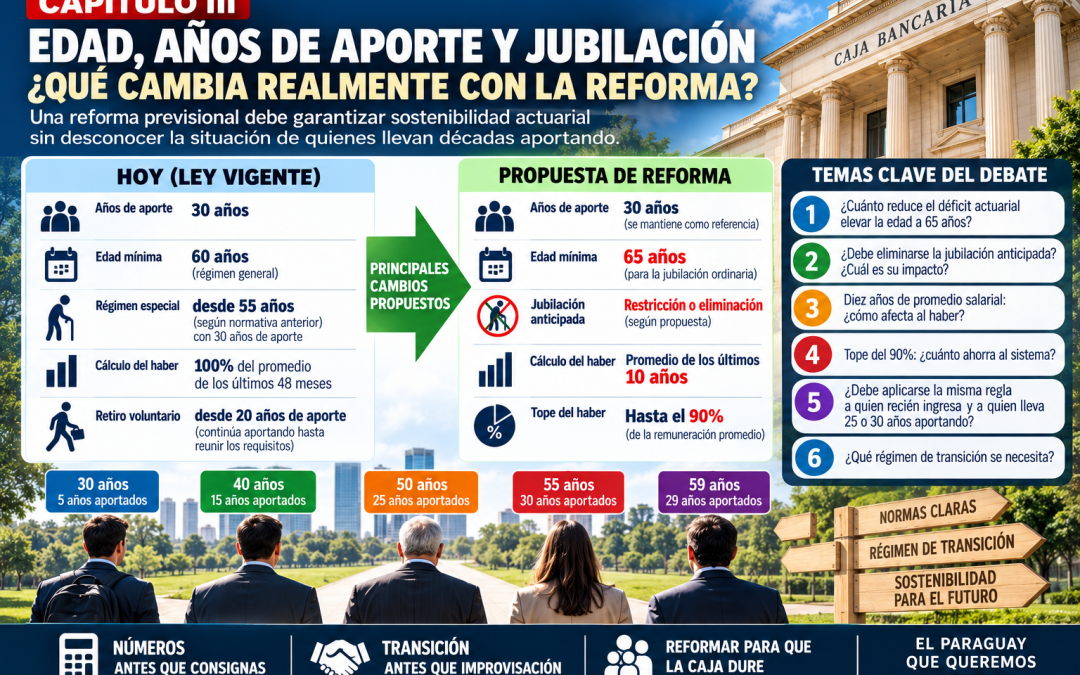
La legislación actualmente vigente establece, como regla general para la jubilación ordinaria:
30 años de aportes reconocidos por la Caja.
60 años de edad como mínimo.
Y un haber jubilatorio equivalente al 100% del promedio de los últimos 48 meses de salario, conforme a las condiciones establecidas legalmente.
Existe además un régimen especial para determinados afiliados que ingresaron al sistema bajo leyes anteriores a la Ley N.º 2856/06.
Para ellos se contempla la posibilidad de jubilarse desde los 55 años, teniendo 30 años de aportes reconocidos, comenzando con un porcentaje del 85% y aumentando progresivamente según la edad.
También existe actualmente la figura de la jubilación por retiro voluntario.
El afiliado que tenga como mínimo 20 años de aportes reconocidos puede retirarse de la institución donde trabaja y continuar realizando los aportes correspondientes hasta reunir los requisitos establecidos para acceder al beneficio jubilatorio.
Estas reglas están establecidas fundamentalmente en los artículos 30 y 32 de la legislación vigente.
2. ¿QUÉ PROPONE CAMBIAR LA REFORMA?
Aquí comienza uno de los debates centrales.
La propuesta de modificación plantea cambios importantes en las condiciones de acceso a la jubilación.
Entre ellos aparece una elevación de la edad jubilatoria hacia los 65 años, acompañada de modificaciones en la forma de calcular el haber jubilatorio y restricciones o eliminación de determinados mecanismos de jubilación anticipada.
También se plantea que el haber jubilatorio tenga como referencia un período considerablemente mayor de remuneraciones, llegando a utilizarse los últimos diez años, junto con un límite o tasa máxima del beneficio.
Estamos, por tanto, ante modificaciones que pueden producir efectos significativos tanto sobre la sostenibilidad actuarial de la Caja como sobre las expectativas previsionales de los trabajadores.
Y precisamente por eso deben analizarse con enorme cuidado.
3. ELEVAR LA EDAD A 65 AÑOS NO ES UN CAMBIO MENOR
Desde el punto de vista actuarial, elevar la edad jubilatoria tiene una lógica comprensible.
Una persona trabaja y aporta durante más tiempo.
Simultáneamente, comienza a percibir su jubilación más tarde.
Por lo tanto, potencialmente disminuye el número de años durante los cuales el sistema debe financiar ese beneficio.
Esto puede mejorar el equilibrio actuarial.
Pero esa explicación matemática no termina el debate.
Debemos preguntar:
¿CUÁNTO DEL DÉFICIT ACTUARIAL SE REDUCE CON ESTA MEDIDA?
La Caja debería mostrarlo.
No solamente afirmar que elevar la edad mejora la sostenibilidad.
Debe cuantificarlo.
Si la edad pasa de 60 a 65 años:
¿cuánto disminuye el déficit actuarial?
¿cuántos años adicionales de sostenibilidad obtiene el Fondo?
¿cómo cambia la relación entre aportantes y beneficiarios?
Sin esos números, resulta imposible evaluar adecuadamente la dimensión del sacrificio solicitado frente al beneficio financiero obtenido.
4. NO TODOS LOS APORTANTES ESTÁN EN LA MISMA SITUACIÓN
Aquí aparece una cuestión fundamental.
No es lo mismo una persona que ingresa hoy al sistema financiero con 25 años de edad que otra que tiene 58 años y lleva 28 años aportando.
Formalmente ambos son aportantes.
Pero previsionalmente están en situaciones completamente diferentes.
El primero puede organizar toda su vida laboral conociendo las nuevas reglas.
El segundo construyó durante décadas una expectativa jubilatoria bajo reglas anteriores.
Por eso planteamos una pregunta:
¿DEBE APLICARSE EXACTAMENTE LA MISMA REGLA A AMBOS?
Esta cuestión merece un análisis específico.
5. EL RÉGIMEN DE TRANSICIÓN DEBE SER PARTE CENTRAL DEL DEBATE
Toda modificación profunda de un sistema previsional debería estudiar cuidadosamente la situación de quienes se encuentran próximos a cumplir las condiciones vigentes.
Una posibilidad técnica consiste en establecer un régimen de transición.
Por ejemplo, diferenciando a quienes:
están próximos a cumplir la edad jubilatoria;
ya cuentan con 25 o más años de aportes;
se encuentran a pocos años de completar los 30 años requeridos;
o adquirieron determinadas expectativas bajo regímenes anteriores.
No estamos proponiendo aquí cuál debe ser exactamente la transición.
Eso requiere cálculos jurídicos y actuariales.
Lo que afirmamos es algo más sencillo:
LA TRANSICIÓN DEBE SER CUANTIFICADA.
La Caja debería presentar diferentes escenarios y mostrar cuánto cuesta cada alternativa.
6. ELIMINAR LA JUBILACIÓN ANTICIPADA TAMBIÉN TIENE UN EFECTO
La legislación vigente contempla mecanismos que permiten determinadas situaciones de retiro antes de alcanzar la jubilación ordinaria, sujetos al cumplimiento de condiciones y a la continuidad de los aportes.
Si la reforma elimina o restringe estas posibilidades, también debe mostrarse su impacto.
¿Cuántas personas utilizan actualmente estos mecanismos?
¿Cuánto representan para la Caja?
¿Cuánto mejoraría actuarialmente el sistema eliminándolos?
¿Existen alternativas intermedias?
Estas preguntas deberían contestarse antes de adoptar una solución definitiva.
7. DE 48 MESES A 10 AÑOS: UNA MODIFICACIÓN MUY IMPORTANTE
Otro punto que merece especial atención es la base utilizada para determinar el haber jubilatorio.
Actualmente la legislación utiliza, para la jubilación ordinaria, el promedio de los últimos 48 meses de remuneraciones computables.
La propuesta que estamos analizando lleva esa referencia hacia un período de diez años.
Esto puede tener efectos importantes.
Utilizar un período más largo reduce la posibilidad de que aumentos salariales concentrados en los últimos años eleven artificialmente el haber jubilatorio.
Desde esa perspectiva, puede contribuir a una relación más estable entre aportes históricos y beneficio.
Pero también puede reducir el haber de trabajadores cuya carrera salarial creció legítimamente con la antigüedad, responsabilidad profesional o ascensos.
Por eso nuevamente necesitamos números.
8. EL TOPE DEL 90% TAMBIÉN DEBE ANALIZARSE
Si además del cambio del período de cálculo se establece un máximo equivalente al 90%, estamos ante dos modificaciones simultáneas:
primero, se amplía el período utilizado para obtener el promedio;
segundo, se limita el porcentaje del beneficio.
Ambas medidas pueden producir ahorro actuarial.
Pero deben presentarse separadamente.
La Caja debería informar:
¿Cuánto mejora el resultado actuarial utilizando diez años?
¿Cuánto mejora aplicando el límite del 90%?
¿Cuánto mejora combinando ambas medidas?
Solo entonces podremos saber cuál es el verdadero impacto de cada modificación.
9. APORTE Y BENEFICIO DEBEN ANALIZARSE JUNTOS
Aquí retomamos una pregunta que dejamos planteada en el Capítulo II.
Si durante décadas un trabajador realiza aportes sobre determinada remuneración, pero posteriormente se establece un límite al beneficio que puede recibir:
¿CUÁL DEBE SER LA RELACIÓN ENTRE LA REMUNERACIÓN SOBRE LA QUE SE APORTA Y EL HABER MÁXIMO QUE PUEDE RECIBIR?
Es una pregunta económica, actuarial y jurídica.
No corresponde responderla con consignas.
Corresponde responderla con números.
10. LA REFORMA NECESITA UNA MATRIZ DE IMPACTO
Desde EL PARAGUAY QUE QUEREMOS proponemos que antes de aprobarse definitivamente la modificación se publique una matriz sencilla que permita conocer el impacto individual de las nuevas reglas.
Por ejemplo:
Trabajador A: 30 años de edad y 5 años aportados.
Trabajador B: 40 años y 15 años aportados.
Trabajador C: 50 años y 25 años aportados.
Trabajador D: 55 años y 30 años aportados.
Trabajador E: 59 años y 29 años aportados.
Para cada caso debería mostrarse:
edad de jubilación bajo la legislación vigente;
edad de jubilación bajo la reforma;
años adicionales de aportes;
forma de cálculo actual;
forma de cálculo propuesta;
porcentaje estimado del haber;
y efecto del eventual régimen de transición.
Así cada afiliado podría comprender qué significa realmente la reforma para su situación.
11. TAMBIÉN NECESITAMOS LA MATRIZ ACTUARIAL
Pero existe otra tabla todavía más importante.
La Caja debería mostrar cuánto aporta cada medida a la reducción del déficit actuarial:
Ampliación de la base de aportantes.
Elevación de la edad jubilatoria.
Eliminación o modificación de jubilaciones anticipadas.
Promedio salarial de diez años.
Tope del haber jubilatorio.
Modificación de aportes.
Rentabilidad de las inversiones.
Reducción o control de gastos.
Separación del Fondo de Salud.
Entonces podremos conocer cuáles son realmente las medidas que más contribuyen a solucionar el problema.
12. EL DÉFICIT ACTUARIAL ES REAL, PERO TAMBIÉN DEBE EXPLICARSE LA SOLUCIÓN
No debemos negar la situación actuarial de la Caja.
Hacerlo sería irresponsable.
Pero tampoco debemos aceptar que la existencia de un déficit convierta automáticamente cualquier modificación propuesta en la única alternativa posible.
Una reforma responsable debe demostrar:
cuál es el problema;
qué medida propone;
cuánto aporta esa medida a la solución;
a quién afecta;
durante cuánto tiempo;
y qué alternativas fueron estudiadas.
Eso es transparencia previsional.
13. REFORMAR NO SIGNIFICA CAMBIAR TODO PARA TODOS AL MISMO TIEMPO
Una reforma puede establecer reglas diferentes para distintas generaciones cuando existan fundamentos jurídicos, financieros y actuariales para hacerlo.
Los nuevos trabajadores pueden ingresar conociendo desde el primer día las condiciones del sistema.
Quienes llevan décadas aportando requieren un análisis diferente.
Y quienes están próximos a jubilarse merecen que cualquier modificación de sus condiciones sea estudiada con especial cuidado.
Por eso sostenemos:
UNA REFORMA SOSTENIBLE TAMBIÉN NECESITA UNA TRANSICIÓN SOSTENIBLE.
NUESTRA POSICIÓN
Desde EL PARAGUAY QUE QUEREMOS consideramos necesaria una discusión seria sobre la sostenibilidad de la Caja Bancaria.
Pero la discusión debe hacerse con toda la información sobre la mesa.
Si elevar la edad a 65 años es necesario, debemos conocer cuánto resuelve.
Si eliminar jubilaciones anticipadas es necesario, debemos conocer cuánto resuelve.
Si calcular el haber sobre diez años es necesario, debemos conocer cuánto resuelve.
Si establecer un máximo del 90% es necesario, debemos conocer cuánto resuelve.
Y si ampliar la cantidad de aportantes puede disminuir el déficit, también debemos conocer cuánto resuelve.
No debemos discutir cada medida aisladamente.
Debemos observar toda la ecuación actuarial.
Porque detrás de cada número existe una persona que trabajó, aportó y organizó su futuro bajo determinadas reglas.
Y detrás de cada beneficio existe también una obligación colectiva de asegurar que la Caja pueda seguir pagándolo durante las próximas décadas.
SOSTENIBILIDAD Y DERECHOS NO DEBEN SER ENEMIGOS.
El desafío consiste precisamente en encontrar un equilibrio entre ambos.
Por eso proponemos:
NÚMEROS ANTES QUE CONSIGNAS.
TRANSICIÓN ANTES QUE IMPROVISACIÓN.
APORTAR ANTES QUE AJUSTAR.
Y, fundamentalmente:
REFORMAR PARA QUE LA CAJA DURE, NO SIMPLEMENTE PARA QUE CIERREN LOS NÚMEROS DE HOY.
EL PARAGUAY QUE QUEREMOS
Próximo capítulo
CAPÍTULO IV — EL APORTE DE LOS JUBILADOS Y EL FONDO DE SALUD: ¿QUÉ SE ESTÁ FINANCIANDO REALMENTE?
Continuaremos analizando artículo por artículo la propuesta de modificación de la Carta Orgánica de la Caja Bancaria, separando claramente la legislación vigente, lo que propone la reforma y las alternativas que deberían estudiarse antes de adoptar decisiones definitivas.
PRODUCTOR -CONSTRUCTOR DE CONTENIDOS DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.
Economista