El punto de partida debe ser responsable.
La Caja enfrenta un problema de sostenibilidad de largo plazo señalado por los estudios actuariales.
Eso significa que no proponemos mantener todo exactamente como está ni postergar indefinidamente las decisiones.
Pero un déficit actuarial es una proyección de largo plazo construida sobre variables como:
cantidad de aportantes, cantidad de jubilados, salarios, aportes, prestaciones, edad jubilatoria, esperanza de vida, rentabilidad, gastos y evolución futura del sistema.
Por eso la solución tampoco puede concentrarse en una sola variable.
2. ¿QUÉ CAMBIA PARA LOS ACTIVOS?
Entre los aspectos analizados de la propuesta aparecen modificaciones importantes para quienes actualmente trabajan y aportan.
Se plantea una edad jubilatoria de 65 años.
También cambia el período utilizado para determinar el haber jubilatorio, pasando al promedio de 60 meses, acompañado del porcentaje previsto por la reforma.
Asimismo, la propuesta modifica los niveles de aportación y establece recursos específicos destinados al Fondo de Salud.
Estas medidas tienen efectos concretos sobre trabajadores que llevan años planificando su jubilación conforme a determinadas reglas.
Por eso resulta especialmente importante analizar correctamente los regímenes de transición y los derechos correspondientes a cada grupo.
3. ¿QUÉ CAMBIA PARA LOS JUBILADOS?
Los jubilados y pensionados también aparecen dentro del esfuerzo financiero planteado.
Entre los cambios analizados se encuentra el aporte destinado al Fondo de Salud sobre los haberes correspondientes, incluido el décimo tercer haber en los términos establecidos por la propuesta.
Pero existe otro punto particularmente importante:
EL REAJUSTE DE LOS HABERES.
Para una persona jubilada, el reajuste no representa simplemente recibir “más dinero”.
Representa intentar evitar que la inflación reduzca año tras año la capacidad de comprar alimentos, medicamentos, servicios y cubrir los gastos normales de la vida.
Por eso hemos insistido en un principio:
CONSERVAR EL PODER DE COMPRA, LA DIGNIDAD Y LA AUTONOMÍA DEL JUBILADO.
4. EL 20%: EL CORAZÓN DE LA ADMINISTRACIÓN
Uno de los puntos que requiere mayor claridad es el mecanismo del “hasta el 20%” relacionado con el financiamiento de los reajustes.
En términos sencillos, debemos observar:
RENDIMIENTO OPERATIVO
MENOS
LOS GASTOS QUE LEGALMENTE CORRESPONDA DEDUCIR
IGUAL
RESULTADO
Y a partir de allí determinar, conforme al texto legal aplicable, qué monto puede destinarse a financiar los reajustes.
¿Por qué consideramos que aquí está el corazón de la administración?
Porque cuanto mejor se administren los recursos, mejores condiciones existirán para obtener resultados.
Eso obliga a mirar simultáneamente:
rentabilidad + gastos + eficiencia + transparencia.
5. LOS GASTOS ADMINISTRATIVOS IMPORTAN
En nuestro análisis encontramos que las remuneraciones correspondientes a la estructura de la Caja representaron aproximadamente G. 16.955 millones durante 2025, equivalentes a unos G. 1.413 millones mensuales en promedio.
Pero hicimos una aclaración fundamental:
REMUNERACIONES NO ES LO MISMO QUE GASTO ADMINISTRATIVO TOTAL.
Para conocer el costo completo deben analizarse también los demás conceptos administrativos correspondientes, evitando duplicaciones.
No afirmamos que todo gasto administrativo sea excesivo.
Afirmamos algo diferente:
TODO GASTO DEBE PODER JUSTIFICARSE.
¿Cuánto cuesta administrar la Caja?
¿Cómo evolucionó ese costo?
¿Qué puede digitalizarse?
¿Qué tareas pueden automatizarse?
¿Qué gastos pueden racionalizarse sin perjudicar el servicio?
Esas preguntas deben responderse antes de exigir nuevos sacrificios.
6. EL AGUINALDO NO DEPENDE DEL 20%
Este punto debe quedar absolutamente claro.
Durante nuestro análisis diferenciamos dos conceptos que no deben mezclarse.
Una cosa es el mecanismo destinado a financiar reajustes.
Otra cosa es el décimo tercer haber jubilatorio establecido por la legislación correspondiente.
EL AGUINALDO NO DEBE PRESENTARSE COMO DEPENDIENTE DEL 20% DESTINADO A REAJUSTES.
La reforma analizada puede establecer aportes sobre ese décimo tercer haber, pero eso no convierte al aguinaldo en un beneficio condicionado al mecanismo del 20%.
La diferencia es fundamental para informar correctamente.
7. EL PROBLEMA NO SE RESUELVE SOLAMENTE COBRANDO MÁS
Cuando un sistema previsional presenta dificultades existen diferentes herramientas.
Aumentar aportes es una.
Modificar determinados parámetros es otra.
Pero también existen:
ampliar la base contributiva, mejorar inversiones, controlar gastos, aumentar eficiencia, fortalecer cobranzas, modernizar procesos y mejorar la administración.
Por eso nuestra propuesta puede resumirse en una expresión:
APORTAR ANTES QUE AJUSTAR.
8. AMPLIAR RESPONSABLEMENTE LA BASE DE APORTANTES
El sistema financiero cambió profundamente.
La digitalización, las aplicaciones, los medios electrónicos de pago y las nuevas formas de intermediación modificaron el modelo tradicional de actividad bancaria.
Por eso proponemos estudiar técnica, jurídica y actuarialmente si existen trabajadores y actividades directamente vinculados al nuevo ecosistema financiero que puedan incorporarse responsablemente al universo contributivo de la Caja.
No proponemos incorporar indiscriminadamente a cualquier persona o comercio.
Proponemos estudiar el sistema financiero del siglo XXI.
Pero debemos reconocer algo igualmente importante:
MÁS APORTANTES NO SIGNIFICA AUTOMÁTICAMENTE MÁS SOLVENCIA.
Los nuevos aportantes también generarán futuros derechos.
Por eso cualquier ampliación debe demostrar mediante cálculos actuariales que fortalece realmente la sostenibilidad de largo plazo.
9. ACTIVOS Y JUBILADOS NO SON ADVERSARIOS
Este debate no debería transformarse en una confrontación generacional.
El trabajador activo de hoy será el jubilado de mañana.
Y el jubilado de hoy representa a quienes financiaron durante décadas el sistema.
Ambos necesitan lo mismo:
UNA CAJA SOLVENTE.
Por eso la reforma debe buscar equilibrio entre sostenibilidad financiera y protección previsional.
10. HACER TRABAJAR MEJOR EL PATRIMONIO
Los aportes constituyen solamente una parte de la ecuación.
La Caja administra un patrimonio que debe generar rendimientos.
Pero siempre debemos distinguir:
rentabilidad de riesgo.
Un fondo previsional no debe perseguir rendimientos extraordinarios asumiendo riesgos incompatibles con su función.
Debe buscar inversiones:
prudentes, diversificadas, profesionales, transparentes y medibles.
Y publicar no solamente el rendimiento bruto.
También:
LA RENTABILIDAD NETA.
Es decir, cuánto quedó realmente después de los costos correspondientes.
11. TRANSPARENCIA TOTAL DEL 20%
Proponemos que el mecanismo relacionado con el 20% pueda ser comprendido por cualquier afiliado.
Cada ejercicio debería publicarse de manera sencilla:
cuánto produjeron las inversiones,
qué gastos se dedujeron,
qué resultado quedó,
qué porcentaje se aplicó,
cuánto dinero representó,
y
qué reajuste permitió financiar.
No debería ser necesario ser economista, contador o actuario para comprenderlo.
LOS JUBILADOS TIENEN DERECHO A ENTENDER SUS NÚMEROS.
12. TECNOLOGÍA E INTELIGENCIA ARTIFICIAL
La Caja dispone de una enorme cantidad de información.
Aportantes.
Jubilados.
Salarios.
Edades.
Años de servicio.
Préstamos.
Inversiones.
Gastos.
Prestaciones.
Rentabilidad.
Toda esa información puede convertirse en una herramienta extraordinaria de gestión.
El software constituye la infraestructura.
LA INTELIGENCIA ARTIFICIAL PUEDE AÑADIR UNA CAPA DE ANÁLISIS.
Puede ayudar a detectar desviaciones, generar alertas, proyectar escenarios y proporcionar mejores datos para tomar decisiones.
Pero existe una condición indispensable:
IA + DATOS CONFIABLES.
Sin información correcta no existe inteligencia que pueda corregir una mala administración.
13. UN SEMÁFORO ACTUARIAL
Proponemos crear un tablero público y sencillo de sostenibilidad.
VERDE
Situación dentro de parámetros establecidos.
AMARILLO
Desviaciones que requieren correcciones.
ROJO
Indicadores críticos que requieren decisiones.
El tablero debería permitir seguir periódicamente:
aportantes, jubilados y pensionados, relación entre ambos grupos, ingresos por aportes, egresos por prestaciones, gastos administrativos, inversiones, rentabilidad, reservas y proyección actuarial.
No debemos esperar una crisis para conocer la salud de la Caja.
14. MEDIR PERMANENTEMENTE LA REFORMA
Una reforma previsional no debería aprobarse y olvidarse.
Debe evaluarse periódicamente.
¿Mejoró la cantidad de aportantes?
¿Mejoró la relación aportantes/jubilados?
¿Bajó proporcionalmente el costo administrativo?
¿Mejoró prudentemente la rentabilidad?
¿Cambió favorablemente la proyección actuarial?
¿Las medidas adoptadas produjeron los resultados esperados?
Si algo no funciona:
HAY QUE CORREGIRLO.
Eso es administrar.
15. NUESTRA PROPUESTA INTEGRAL
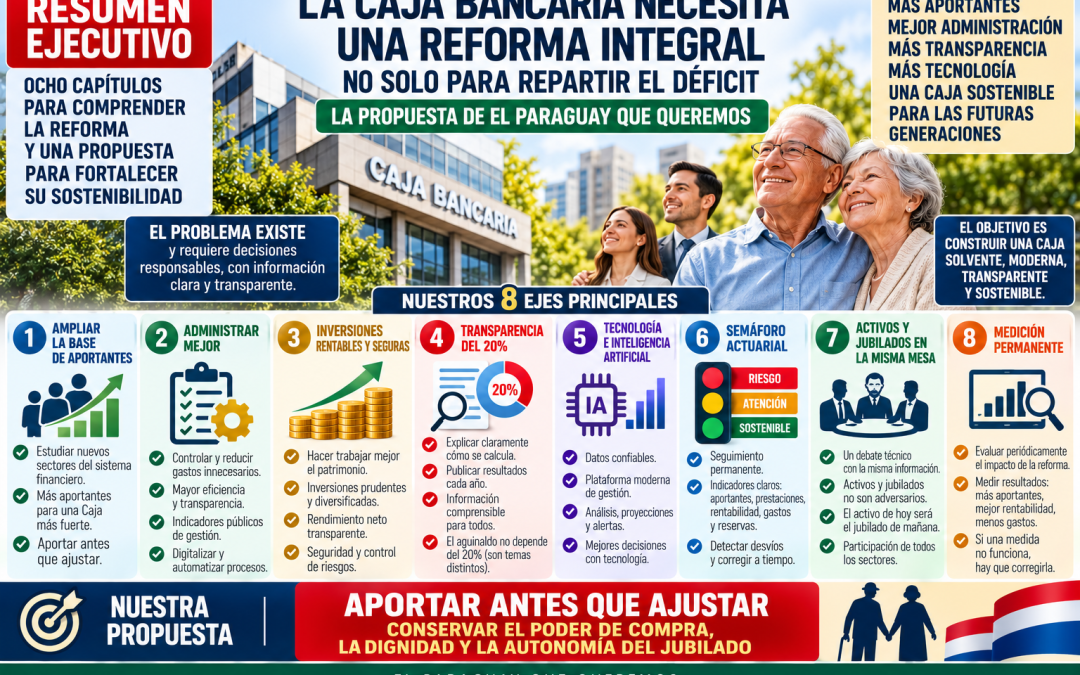
Después de estos ocho capítulos, nuestra propuesta puede resumirse en ocho líneas de acción:
1. AMPLIAR RESPONSABLEMENTE LA BASE CONTRIBUTIVA.
2. ADMINISTRAR CON EFICIENCIA Y TRANSPARENCIA.
3. CONTROLAR Y RACIONALIZAR LOS GASTOS INNECESARIOS.
4. MEJORAR PRUDENTEMENTE LA RENTABILIDAD DEL PATRIMONIO.
5. HACER TRANSPARENTE Y COMPRENSIBLE EL MECANISMO DE LOS REAJUSTES.
6. INCORPORAR TECNOLOGÍA E INTELIGENCIA ARTIFICIAL CON DATOS CONFIABLES.
7. IMPLEMENTAR UN SEMÁFORO ACTUARIAL Y UN TABLERO DE GESTIÓN.
8. MEDIR PERMANENTEMENTE LOS RESULTADOS Y CORREGIR A TIEMPO.
LA REFORMA DEBE MIRAR TODA LA CAJA
No solamente cuánto aporta el trabajador.
No solamente cuánto cobra el jubilado.
También:
cuánto recauda,
cuánto gasta,
cuánto invierte,
cuánto obtiene de rentabilidad,
cuánto cuesta administrarla,
cuántos aportantes tiene,
cuántos podría incorporar,
y qué obligaciones deberá afrontar durante las próximas décadas.
Ese es el análisis integral que necesita una reforma previsional.
NUESTRA CONCLUSIÓN
La sostenibilidad actuarial importa.
La disciplina financiera importa.
La eficiencia importa.
Pero detrás de cada cálculo actuarial existe una persona.
Un trabajador que aportó durante décadas.
Un activo que espera jubilarse algún día.
Un jubilado que necesita mantener su independencia.
Una familia que confía en una institución.
Por eso la solución no puede consistir solamente en decidir quién soportará el déficit.
La verdadera reforma debe preguntarse:
¿CÓMO CONSTRUIMOS UNA CAJA MÁS FUERTE?
Nuestra respuesta es:
MÁS APORTANTES.
MEJOR ADMINISTRACIÓN.
MEJORES INVERSIONES.
MENOS GASTOS INNECESARIOS.
MÁS TECNOLOGÍA.
MÁS TRANSPARENCIA.
MÁS CONTROL.
MÁS PREVISIÓN.
Y una regla que sintetiza toda nuestra propuesta:
APORTAR ANTES QUE AJUSTAR.
Porque el objetivo final no es simplemente equilibrar una planilla.
Es construir una Caja Bancaria capaz de cumplir sus obligaciones durante generaciones y:
CONSERVAR EL PODER DE COMPRA, LA DIGNIDAD Y LA AUTONOMÍA DEL JUBILADO.
PRODUCTOR – CONSTRUCTOR DE CONTENIDOS DE LA COMUNIDAD DEL PARAGUAY QUE QUEREMOS
DR. GERARDO MEZA C.
ECONOMISTA