ar la manera en que la Contraloría General de la República ejerce sus funciones constitucionales.
En nuestro libro MOJO – VISIÓN PAÍS 2026–2033 proponemos construir un Estado Digital, moderno, transparente, eficiente y conectado, donde la tecnología esté al servicio de los ciudadanos.
Dentro de esa visión, planteamos incorporar herramientas de inteligencia artificial para fortalecer la fiscalización de los recursos públicos.
Nuestra propuesta es concreta:
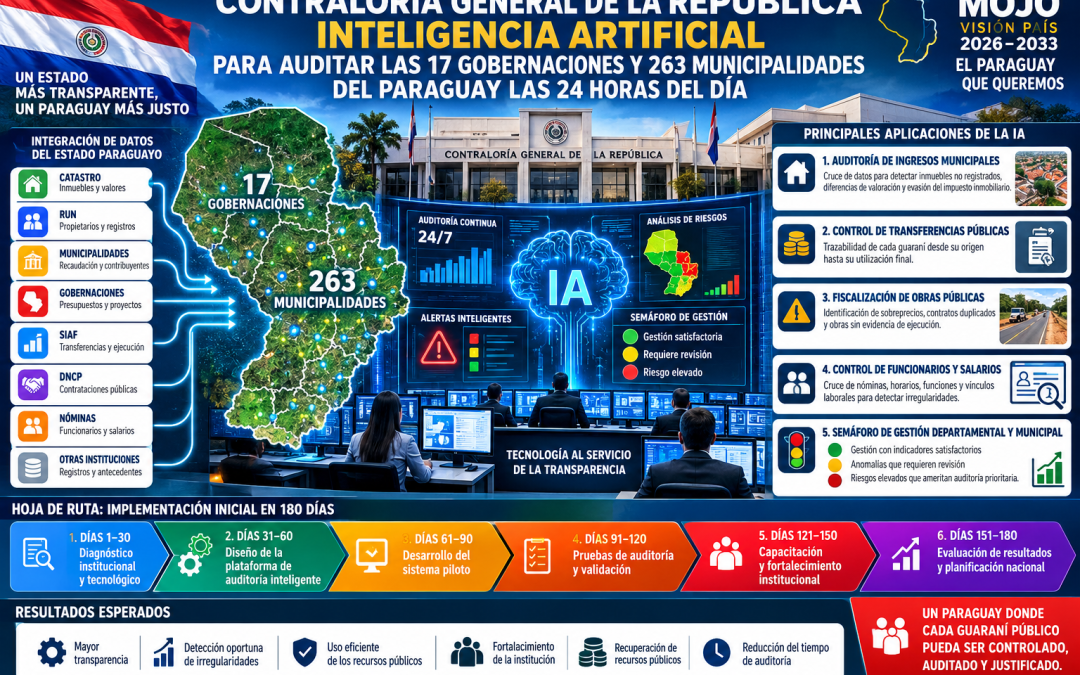
Implementar un Sistema Nacional de Auditoría Digital Inteligente, capaz de analizar continuamente las operaciones de las 17 gobernaciones y 263 municipalidades del Paraguay.
No estamos proponiendo reemplazar a los auditores.
Estamos proponiendo proporcionarles herramientas tecnológicas que multipliquen su capacidad de fiscalización.
I. FUNDAMENTO CONSTITUCIONAL: LA CONTRALORÍA YA TIENE LA MISIÓN
La Constitución Nacional, en sus artículos 281 y 283, establece las competencias de la Contraloría General de la República.
Entre ellas se encuentran la fiscalización de los bienes públicos, el control presupuestario y la vigilancia de los recursos administrados por gobernaciones y municipalidades.
Asimismo, la Ley N.º 276/94 establece las atribuciones y responsabilidades de esta institución.
Por consiguiente, la incorporación de inteligencia artificial no supone crear una nueva autoridad de fiscalización.
Significa modernizar tecnológicamente el cumplimiento de una responsabilidad constitucional que ya existe.
La implementación deberá respetar la autonomía institucional, la protección de datos, el debido proceso y las disposiciones legales sobre acceso e intercambio de información.
II. AUDITORÍA DIGITAL DE LAS 263 MUNICIPALIDADES
Uno de los mayores desafíos del sistema municipal paraguayo es fortalecer la recaudación de los tributos que corresponden legalmente a cada municipio.
El impuesto inmobiliario constituye un ejemplo fundamental.
Nuestra propuesta consiste en desarrollar una herramienta de inteligencia artificial que permita cruzar información de diferentes instituciones.
Entre ellas:
- Registros municipales de contribuyentes.
- Datos catastrales de los inmuebles.
- Información registral del RUN.
- Registros de pagos del impuesto inmobiliario.
- Declaraciones y antecedentes administrativos.
Mediante estos cruces, la IA podría identificar inmuebles omitidos, diferencias entre valores registrados, inconsistencias catastrales y obligaciones tributarias potencialmente incumplidas.
Ejemplo práctico
Supongamos que un municipio tiene registrados 50.000 inmuebles.
Sin embargo, el análisis de la información catastral y registral identifica 65.000 unidades que requieren conciliación.
La inteligencia artificial generaría una alerta sobre las 15.000 diferencias detectadas.
Posteriormente, los funcionarios competentes deberían verificar si corresponden a inmuebles efectivamente gravados, duplicaciones, registros desactualizados u otras situaciones.
El resultado sería una administración tributaria municipal más eficiente, con mayores posibilidades de recaudar correctamente sin necesidad de aumentar las tasas impositivas.
Este es uno de los objetivos centrales de nuestra propuesta de Gobierno Digital.
III. CONTROL DE LOS RECURSOS TRANSFERIDOS A GOBERNACIONES Y MUNICIPALIDADES
Las gobernaciones y municipalidades administran recursos destinados a educación, salud, infraestructura, caminos, servicios y desarrollo comunitario.
El ciudadano tiene derecho a conocer cómo se utilizan esos fondos.
Proponemos establecer un sistema de trazabilidad digital que permita verificar:
- Cuánto dinero recibió cada institución.
- De qué fuente presupuestaria provienen los recursos.
- En qué proyectos fueron comprometidos.
- Qué proveedores fueron contratados.
- Cuánto se pagó efectivamente.
- Qué bienes, servicios u obras fueron entregados.
La IA podría identificar operaciones atípicas, pagos duplicados, posibles fraccionamientos de contratos y diferencias entre los compromisos presupuestarios y su ejecución.
Cada alerta debería quedar registrada para su revisión por los auditores.
El dinero público debe poder seguirse digitalmente desde su origen hasta su destino final.
IV. INTELIGENCIA ARTIFICIAL PARA FISCALIZAR OBRAS PÚBLICAS
Una de las aplicaciones más importantes de esta propuesta es el control de las obras financiadas con recursos públicos.
Imaginemos una municipalidad que contrata la construcción de un camino empedrado de cinco kilómetros.
El sistema digital debería registrar:
- Contrato y presupuesto.
- Empresa adjudicada.
- Ubicación geográfica.
- Plazo de ejecución.
- Certificaciones de avance.
- Pagos realizados.
- Evidencias fotográficas y técnicas.
La inteligencia artificial podría comparar los datos contractuales, los desembolsos y las evidencias de ejecución.
Si existen inconsistencias, generaría una alerta para la auditoría correspondiente.
En una etapa más avanzada, podrían incorporarse imágenes georreferenciadas y herramientas de verificación territorial.
La tecnología no sustituiría las inspecciones físicas, pero permitiría dirigirlas hacia los proyectos de mayor riesgo.
El objetivo es evitar que una obra figure como terminada y pagada cuando todavía existen obligaciones contractuales pendientes.
V. CONTROL DIGITAL DE FUNCIONARIOS PÚBLICOS
Otra aplicación estratégica consiste en analizar las nóminas de funcionarios de gobernaciones y municipalidades.
Mediante cruces de datos autorizados, la IA podría identificar:
- Posibles duplicaciones de remuneraciones incompatibles.
- Superposición de horarios laborales.
- Inconsistencias en los registros de asistencia.
- Pagos sin documentación suficiente.
- Diferencias entre cargos presupuestados y funciones registradas.
El sistema no debería declarar automáticamente la existencia de funcionarios irregulares.
Su función sería identificar situaciones que necesitan verificación administrativa.
De esta manera, se fortalecerían la transparencia y la utilización responsable de los recursos destinados a remuneraciones.
VI. SEMÁFORO NACIONAL DE GESTIÓN PÚBLICA
En MOJO – VISIÓN PAÍS 2026–2033 proponemos incorporar un sistema de indicadores de gestión que permita evaluar el desempeño de las instituciones.
Aplicado a la Contraloría, podría establecerse un tablero de riesgos:
🟢 VERDE – Riesgo bajo
Instituciones con información completa, conciliaciones satisfactorias y bajo nivel de anomalías detectadas.
🟡 AMARILLO – Riesgo moderado
Instituciones con inconsistencias documentales, retrasos o situaciones que requieren revisión.
🔴 ROJO – Riesgo elevado
Instituciones con anomalías significativas que justifican una fiscalización prioritaria.
El semáforo no constituiría una declaración de culpabilidad ni una calificación política.
Sería una herramienta técnica de priorización de auditorías.
Los criterios utilizados deberían ser públicos, verificables y sujetos a revisión.
VII. SOFTWARE PROPIO: SOBERANÍA TECNOLÓGICA DEL PARAGUAY
Un aspecto fundamental de nuestra propuesta consiste en desarrollar capacidades tecnológicas dentro del propio Estado.
Paraguay cuenta con profesionales en informática, ingeniería, economía, auditoría y administración pública.
Proponemos conformar un equipo interdisciplinario que desarrolle progresivamente una plataforma nacional de auditoría inteligente.
El sistema debería contar con:
1. Código fuente bajo control institucional.
2. Bases de datos protegidas y administradas conforme a la legislación paraguaya.
3. Integración segura con los sistemas públicos existentes.
4. Herramientas de inteligencia artificial auditables.
5. Registros de acceso, decisiones y modificaciones.
6. Supervisión permanente de profesionales especializados.
La soberanía tecnológica no significa rechazar la cooperación internacional.
Significa que el Paraguay debe conservar el control de sus datos, procesos críticos y conocimientos tecnológicos.
VIII. HOJA DE RUTA: IMPLEMENTACIÓN INICIAL EN 180 DÍAS
Proponemos una primera etapa de seis meses para construir y evaluar un sistema piloto.
Primera etapa: días 1 al 30
Diagnóstico institucional y tecnológico.
La Contraloría identificaría las bases de datos disponibles, las herramientas existentes, las necesidades de capacitación y los mecanismos legales de interoperabilidad.
Segunda etapa: días 31 al 60
Diseño de la plataforma de auditoría inteligente.
Se establecerían la arquitectura tecnológica, los estándares de seguridad, las reglas de detección de anomalías y los procedimientos de revisión humana.
Tercera etapa: días 61 al 90
Desarrollo del sistema piloto.
Se integrarían inicialmente datos de recaudación, presupuestos, transferencias y contrataciones de un grupo reducido de instituciones participantes.
Cuarta etapa: días 91 al 120
Pruebas de auditoría y validación.
Los auditores evaluarían las alertas generadas para determinar su precisión, utilidad y posibles errores.
Quinta etapa: días 121 al 150
Capacitación y fortalecimiento institucional.
Se formarían equipos especializados en auditoría digital, análisis de datos, inteligencia artificial y ciberseguridad.
Sexta etapa: días 151 al 180
Evaluación de resultados y planificación nacional.
Se presentarían los resultados del piloto y un plan de ampliación progresiva hacia las 17 gobernaciones y 263 municipalidades.
Los 180 días constituyen una meta propuesta para la fase piloto, no una garantía de implementación nacional completa.
IX. INDICADORES PARA MEDIR LOS RESULTADOS
El proyecto debe demostrar su utilidad mediante resultados verificables.
Proponemos medir:
- Porcentaje de instituciones con información integrada.
- Cantidad de operaciones analizadas.
- Tiempo promedio de detección de inconsistencias.
- Porcentaje de alertas confirmadas después de la revisión humana.
- Recursos públicos recuperados mediante procedimientos legales.
- Incremento de la cobertura de fiscalización.
- Reducción del tiempo necesario para realizar auditorías.
También deberá medirse el costo de implementación y mantenimiento del sistema.
La inteligencia artificial debe demostrar que mejora la fiscalización y que los beneficios justifican los recursos invertidos.
X. EL CIUDADANO COMO BENEFICIARIO DEL ESTADO DIGITAL
La finalidad de esta transformación no es simplemente incorporar computadoras, programas o algoritmos.
El objetivo es proteger los recursos que pertenecen a todos los paraguayos.
Cada guaraní administrado correctamente representa una oportunidad para construir caminos, mejorar escuelas, fortalecer hospitales y ampliar los servicios públicos.
Una Contraloría tecnológicamente fortalecida puede contribuir a que los recursos lleguen a sus verdaderos destinatarios.
Además, proponemos desarrollar un tablero ciudadano de transparencia que permita consultar información pública sobre presupuestos, ejecución de obras, transferencias e indicadores de gestión.
La publicación deberá respetar las normas de protección de datos y evitar divulgar información reservada.
XI. CONCLUSIÓN: DE LA AUDITORÍA TRADICIONAL A LA FISCALIZACIÓN INTELIGENTE
El Paraguay tiene la oportunidad de dar un paso decisivo hacia la modernización del control gubernamental.
No necesitamos esperar a que transcurran años para identificar inconsistencias que podrían detectarse oportunamente mediante herramientas digitales.
La Contraloría General de la República tiene una misión constitucional fundamental: proteger el patrimonio público.
Nuestra propuesta consiste en fortalecer esa misión mediante inteligencia artificial, interoperabilidad institucional y auditorías basadas en riesgos.
La tecnología por sí sola no eliminará la corrupción.
Pero, combinada con instituciones independientes, auditores capacitados, procedimientos transparentes y consecuencias legales efectivas, puede convertirse en una herramienta poderosa para prevenirla y combatirla.
Desde MOJO – VISIÓN PAÍS 2026–2033 proponemos que el Paraguay avance hacia una Contraloría Digital con Inteligencia Artificial, capaz de analizar operaciones públicas continuamente y generar alertas oportunas para sus auditores.
Porque el Estado Digital que proponemos no debe limitarse a modernizar los servicios.
También debe modernizar la manera en que se controla el dinero de los ciudadanos.
🇵🇾 EL PARAGUAY QUE QUEREMOS ES UN PAÍS DONDE CADA GUARANÍ PÚBLICO PUEDA SER CONTROLADO, AUDITADO Y JUSTIFICADO.
Dr. Gerardo Meza C.
Economista
MOJO – VISIÓN PAÍS 2026–2033
El Paraguay que Queremos