CAPÍTULO III
SEPARAR PARA SABER DÓNDE ESTÁ EL PROBLEMA
PREVISIÓN, SALUD Y ADMINISTRACIÓN NO SON LO MISMO
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
En los dos primeros capítulos establecimos dos principios.
Primero: déficit actuarial no significa quiebra inmediata.
Segundo: antes de trasladar automáticamente el ajuste a activos y jubilados debemos medir cuánto puede lograrse ampliando sosteniblemente la base contributiva.
Ahora corresponde avanzar al tercer componente de nuestro Plan:
SEPARAR.
Porque no podremos solucionar correctamente el problema mientras mezclemos en una misma discusión Jubilaciones y Pensiones, Salud y Administración.
Son tres funciones diferentes.
Tienen costos diferentes.
Y deberían poder medirse separadamente.
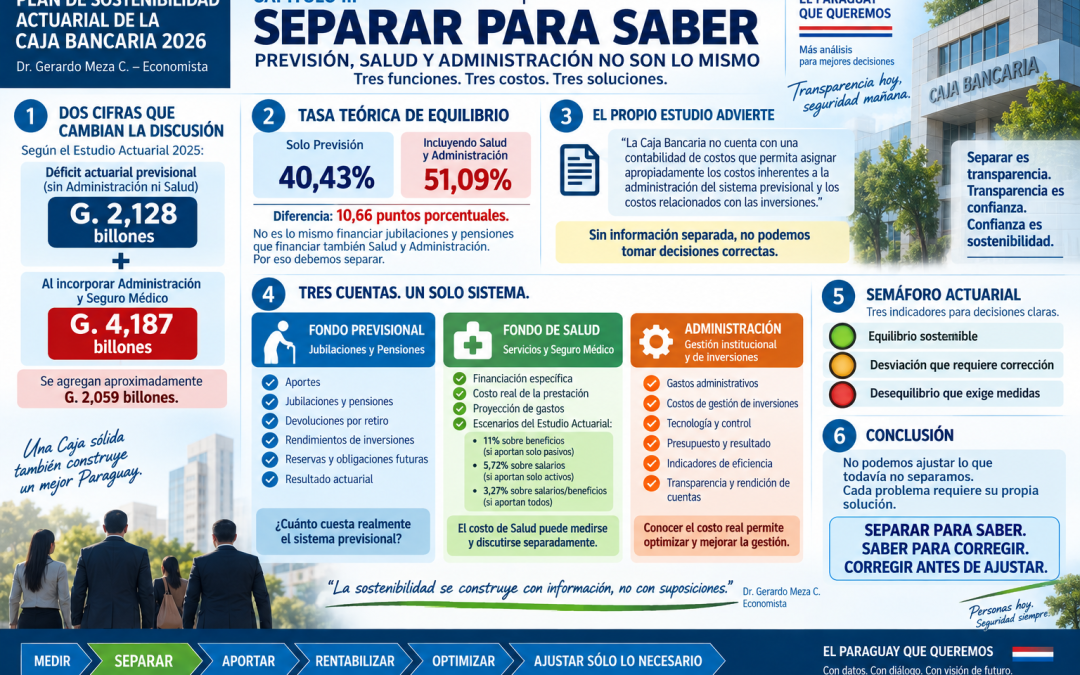
1. DOS CIFRAS QUE CAMBIAN LA DISCUSIÓN
El Estudio Actuarial con corte al 31 de diciembre de 2025 calcula, sin incorporar Gastos Administrativos ni Seguro Médico:
Déficit actuarial: G. 2,128 billones.
Pero cuando incorpora esos dos componentes, el resultado pasa a:
G. 4,187 BILLONES DE DÉFICIT.
Es decir, se agregan aproximadamente G. 2,059 billones al desequilibrio actuarial considerado.
Esto obliga a formular una pregunta fundamental:
¿CUÁNTO DEL PROBLEMA ES PREVISIONAL Y CUÁNTO CORRESPONDE A SALUD Y ADMINISTRACIÓN?
No es una pregunta menor.
Es indispensable para diseñar correctamente cualquier reforma.
2. DEL 40,43% AL 51,09%
El mismo problema aparece cuando analizamos el denominado aporte de equilibrio.
El Estudio Actuarial calcula que, manteniendo inalteradas las condiciones legales y los supuestos utilizados, el régimen previsional necesitaría una tasa de aporte de equilibrio del:
40,43%
Pero al incorporar los Gastos Administrativos y Médicos, esa tasa puede alcanzar:
51,09%
La diferencia es de:
10,66 PUNTOS PORCENTUALES.
Por eso no deberíamos presentar el 51,09% como si fuera exclusivamente el costo de financiar jubilaciones y pensiones.
No lo es.
Dentro de esa cifra también están incorporados Salud y Administración.
Y justamente por eso debemos separarlos.
3. EL PROPIO ESTUDIO IDENTIFICA UNA DEBILIDAD
Existe un dato especialmente importante.
El Estudio Actuarial señala que la Caja Bancaria no cuenta con una contabilidad de costos que permita asignar apropiadamente los costos inherentes a la administración del sistema previsional y los costos relacionados con las inversiones.
Esto tiene consecuencias.
Si no podemos identificar con precisión cuánto cuesta administrar:
Previsión,
Salud,
Inversiones,
Administración general,
entonces tampoco podemos saber con suficiente precisión dónde debemos actuar para mejorar la sostenibilidad.
Por eso nuestro Plan propone:
CONTABILIDAD DE COSTOS POR CENTRO DE RESPONSABILIDAD.
Cada guaraní debería poder identificarse según su finalidad.
4. PREVISIÓN DEBE TENER SU PROPIA CUENTA
El Fondo de Jubilaciones y Pensiones debe permitir conocer claramente:
cuánto ingresa por aportes;
cuánto egresa por jubilaciones y pensiones;
cuánto se devuelve por retiro;
cuánto producen las inversiones;
cuáles son sus reservas;
cuáles son sus obligaciones futuras;
y cuál es exclusivamente su resultado actuarial.
Sólo entonces podremos responder:
¿CUÁNTO CUESTA REALMENTE EL SISTEMA PREVISIONAL?
No debemos cargarle automáticamente gastos que pertenecen a otras prestaciones sin identificarlos previamente.
5. SALUD NECESITA FINANCIACIÓN PROPIA
El artículo 50 de la normativa de la Caja establece la prestación de servicios médicos para afiliados, pasivos y cónyuges, destinando como mínimo el 5% de los rendimientos financieros anuales de la Caja.
El propio Estudio Actuarial advierte sobre este mecanismo y recomienda establecer una fuente concreta de financiación para Salud o un límite de recursos, señalando el riesgo que el crecimiento de esos costos puede representar para el Fondo de Jubilaciones.
Éste es exactamente el problema que debemos resolver.
SALUD DEBE SABER CUÁNTO CUESTA Y CÓMO SE FINANCIA.
El estudio incluso realiza tres ejercicios:
Si Salud fuese financiada exclusivamente por jubilados y pensionados, estima un aporte del 11% sobre los beneficios.
Si fuese financiada exclusivamente por los activos, estima 5,72% sobre los salarios.
Y si contribuyeran todos los afiliados, activos y pasivos, estima una tasa del 3,27% sobre salarios y/o beneficios.
No estamos proponiendo adoptar automáticamente ninguna de esas tasas.
Estamos señalando algo mucho más importante:
EL COSTO DE SALUD PUEDE MEDIRSE SEPARADAMENTE.
Y si puede medirse, también puede discutirse separadamente su forma de financiación.
6. ADMINISTRACIÓN TAMBIÉN DEBE MOSTRAR SU COSTO REAL
Administrar un sistema previsional tiene un costo.
Administrar inversiones también.
Gestionar préstamos tiene costos operativos.
Prestar servicios médicos tiene otros.
No deberían confundirse.
El Estudio Actuarial utiliza para su escenario ampliado el supuesto de Gastos Administrativos equivalentes al 8% del Valor Presente de los Beneficios por Jubilaciones y Pensiones, mientras que para Seguro Médico utiliza 12%.
Precisamente porque son supuestos actuariales, necesitamos avanzar hacia información contable que permita contrastarlos con los costos reales.
Nuestra propuesta es sencilla:
MEDIR EL COSTO REAL DE CADA FUNCIÓN.
No estimar permanentemente aquello que la propia administración puede identificar mediante una contabilidad de costos moderna.
7. TRES CUENTAS. UN SOLO SISTEMA.
Separar no significa dividir institucionalmente la Caja.
Significa saber qué ocurre dentro de ella.
Proponemos tres centros claramente identificables:
FONDO PREVISIONAL
Jubilaciones y Pensiones.
FONDO DE SALUD
Servicios y Seguro Médico.
ADMINISTRACIÓN
Costos necesarios para gestionar la institución, identificando además los correspondientes a la administración de inversiones.
Cada uno debería contar con:
ingresos identificados;
egresos identificados;
fuente de financiación;
presupuesto;
resultado;
indicadores;
y proyección actuarial o financiera cuando corresponda.
8. NO PODEMOS AJUSTAR LO QUE TODAVÍA NO SEPARAMOS
Éste es el punto central del Capítulo III.
Si decimos simplemente que el sistema necesita hasta 51,09% para alcanzar equilibrio incluyendo todos los componentes, corremos el riesgo de convertir tres problemas diferentes en uno solo.
La pregunta correcta es:
¿Cuánto corresponde a Previsión?
¿Cuánto corresponde a Salud?
¿Cuánto corresponde a Administración?
Y después:
¿QUÉ SOLUCIÓN CORRESPONDE A CADA UNO?
Un problema de Salud no necesariamente se resuelve modificando la edad jubilatoria.
Un problema administrativo no necesariamente se resuelve aumentando el aporte previsional.
Y un déficit previsional estructural no se resuelve solamente reduciendo gastos administrativos.
Cada problema requiere su propia solución.
9. NUESTRO TABLERO DEBERÍA MOSTRAR TRES SEMÁFOROS
Proponemos que la Caja publique periódicamente tres indicadores independientes:
SEMÁFORO PREVISIONAL
SEMÁFORO DE SALUD
SEMÁFORO ADMINISTRATIVO
Verde: equilibrio sostenible.
Amarillo: desviación que requiere corrección.
Rojo: desequilibrio que exige medidas.
Así, activos, jubilados, empleadores y autoridades podrían conocer dónde aparece realmente el problema.
La transparencia actuarial no consiste solamente en publicar balances.
Consiste en que esos balances permitan entender, comparar y decidir.
CONCLUSIÓN
El Capítulo I nos permitió MEDIR.
El Capítulo II comenzó a estudiar cómo APORTAR.
El Capítulo III incorpora una condición indispensable:
SEPARAR.
El Estudio Actuarial demuestra por qué.
Tenemos un déficit actuarial previsional estimado en G. 2,128 billones.
Al incorporar Administración y Salud, el déficit considerado alcanza aproximadamente G. 4,187 billones.
Y una tasa teórica de equilibrio del 40,43% puede alcanzar el 51,09% cuando se agregan esos componentes.
Por eso, antes de hablar de aumentar aportes, reducir beneficios o elevar edades, debemos saber:
¿QUÉ ESTAMOS FINANCIANDO?
Nuestra secuencia continúa:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → AJUSTAR SÓLO LO NECESARIO.
La sostenibilidad de la Caja Bancaria no se construirá mezclando problemas.
Se construirá identificándolos, midiéndolos y resolviéndolos uno por uno.
PREVISIÓN ES PREVISIÓN.
SALUD ES SALUD.
ADMINISTRACIÓN ES ADMINISTRACIÓN.
SEPARAR PARA SABER.
SABER PARA CORREGIR.
CORREGIR ANTES DE AJUSTAR.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.