CAPÍTULO V
OPTIMIZAR: MENOS COSTO, MÁS CONTROL Y MEJOR GESTIÓN
TECNOLOGÍA, TRAZABILIDAD Y GOBERNANZA PARA PROTEGER EL FONDO
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Hasta aquí hemos construido cuatro componentes del Plan.
MEDIR el problema actuarial.
APORTAR, estudiando una ampliación sostenible de la base contributiva.
SEPARAR Previsión, Salud y Administración.
RENTABILIZAR, haciendo trabajar eficientemente el patrimonio.
Ahora llegamos al quinto:
OPTIMIZAR.
Porque antes de pedir mayores aportes, modificar edades o reducir beneficios, también debemos preguntarnos:
¿ESTAMOS ADMINISTRANDO CADA GUARANÍ CON LA MAYOR EFICIENCIA POSIBLE?
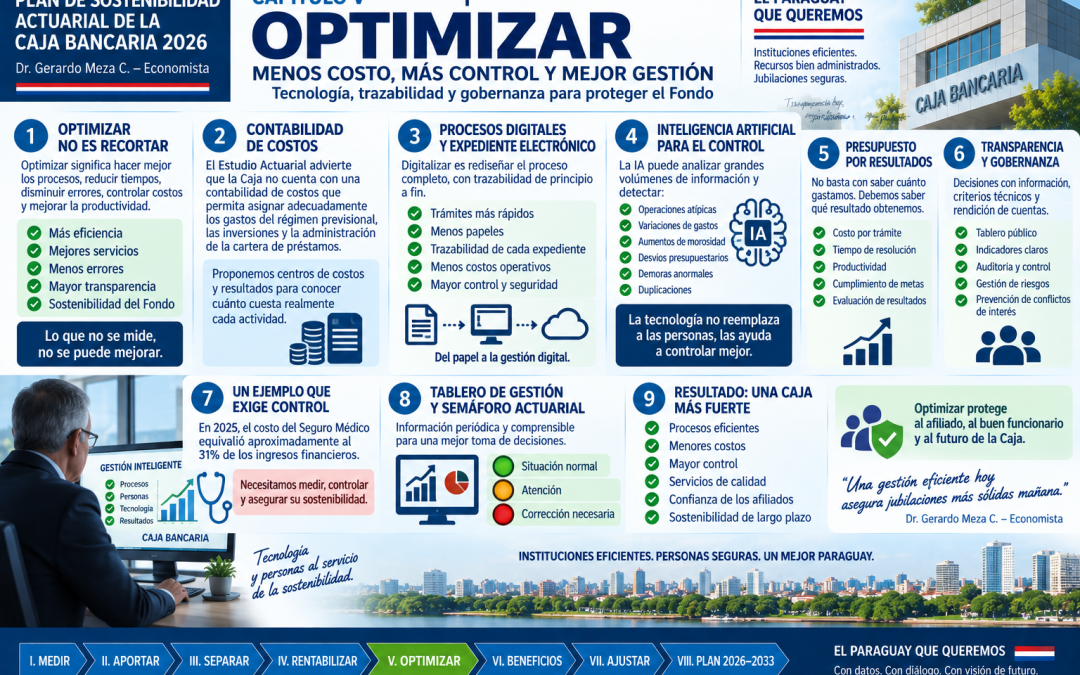
1. OPTIMIZAR NO SIGNIFICA SIMPLEMENTE RECORTAR
Existe una diferencia fundamental entre:
reducir gastos
y
mejorar eficiencia.
Una institución puede reducir gastos y al mismo tiempo prestar peores servicios.
Eso no es optimización.
Optimizar significa:
hacer mejor los procesos;
eliminar duplicaciones;
automatizar tareas repetitivas;
reducir tiempos;
disminuir errores;
controlar costos;
mejorar productividad;
y fortalecer la transparencia.
Por eso proponemos:
NO RECORTAR A CIEGAS. MEDIR PARA OPTIMIZAR.
2. EL PROPIO ESTUDIO IDENTIFICA EL PRIMER PROBLEMA
El Estudio Actuarial señala reiteradamente una debilidad:
LA CAJA NO CUENTA CON UNA CONTABILIDAD DE COSTOS QUE PERMITA ASIGNAR APROPIADAMENTE SUS DIFERENTES COSTOS.
Esto es fundamental.
Porque si no sabemos cuánto cuesta cada actividad, tampoco podemos determinar cuáles son eficientes y cuáles necesitan correcciones.
Por ejemplo, la Caja administra directamente una importante cartera de préstamos.
Esos préstamos generan ingresos.
Pero también generan costos:
personal,
sistemas,
evaluación,
documentación,
cobranza,
administración,
control.
El propio estudio señala que esos costos transaccionales aparecen dentro de los gastos administrativos.
Por eso necesitamos conocer:
RENTABILIDAD BRUTA – COSTOS = RENTABILIDAD NETA.
Sin esa información, podemos saber cuánto ingresa una actividad, pero no necesariamente cuánto produce realmente.
3. PRIMERA PROPUESTA: CONTABILIDAD DE COSTOS
Cada unidad importante de la Caja debería convertirse en un:
CENTRO DE COSTOS Y RESULTADOS.
No significa fragmentar institucionalmente la Caja.
Significa identificar económicamente qué hace cada área.
Por ejemplo:
Previsión
Salud
Administración
Inversiones
Préstamos
Tecnología
Servicios generales
Para cada centro deberíamos conocer:
cuánto cuesta;
cuánto produce, cuando corresponda;
cuántas operaciones procesa;
cuánto tarda;
qué errores registra;
y cómo evoluciona su productividad.
Lo que no se mide difícilmente puede optimizarse.
4. SEGUNDA PROPUESTA: DIGITALIZAR LOS PROCESOS COMPLETOS
Digitalizar no significa simplemente escanear documentos.
Tampoco significa trasladar un formulario de papel a una pantalla.
La verdadera transformación consiste en rediseñar el proceso completo.
Proponemos:
EXPEDIENTE ELECTRÓNICO INTEGRAL.
Cada trámite debería tener:
identificación;
fecha y hora;
responsable;
documentación;
estado;
autorizaciones;
modificaciones;
resultado;
y trazabilidad completa.
Desde el inicio hasta el cierre.
Así se reducen:
tiempos,
papeles,
duplicaciones,
errores,
traslados,
y zonas sin control.
5. TERCERA PROPUESTA: INCORPORAR INTELIGENCIA ARTIFICIAL
Aquí debemos distinguir claramente nuestra propuesta del contenido del Estudio Actuarial.
El Estudio identifica problemas de costos, administración y necesidad de mayor transparencia.
Nuestra propuesta agrega una herramienta:
INTELIGENCIA ARTIFICIAL APLICADA AL CONTROL DE GESTIÓN.
La IA no sustituye al Consejo de Administración.
No sustituye a los funcionarios.
No sustituye al auditor.
LOS AYUDA A CONTROLAR MEJOR.
Puede analizar permanentemente grandes volúmenes de información y detectar:
operaciones atípicas;
variaciones inesperadas de gastos;
aumentos de morosidad;
concentraciones de inversiones;
desvíos presupuestarios;
demoras anormales;
duplicaciones;
y comportamientos que requieren revisión.
La decisión sigue siendo humana.
La tecnología genera la alerta.
6. DE CONTROL POSTERIOR A CONTROL PREVENTIVO
En el modelo tradicional muchas irregularidades o ineficiencias aparecen después de ocurrido el problema.
La tecnología permite cambiar esa lógica.
CONTROLAR ANTES.
Un sistema inteligente puede comparar continuamente:
presupuesto vs. ejecución;
costo histórico vs. costo actual;
rentabilidad esperada vs. obtenida;
morosidad normal vs. morosidad observada;
tiempo estándar vs. tiempo real;
proyección actuarial vs. comportamiento efectivo.
Cuando aparece una desviación:
ALERTA.
No necesariamente significa irregularidad.
Significa:
“Esto se apartó del comportamiento esperado. Revíselo.”
7. EL CASO DE SALUD DEMUESTRA POR QUÉ NECESITAMOS CONTROL
El Estudio Actuarial muestra un dato que merece seguimiento permanente.
La relación entre Gastos del Seguro Médico e Ingresos Financieros fue aumentando nuevamente hasta representar aproximadamente:
31% EN 2025.
Esto no significa que el servicio médico deba eliminarse.
Significa exactamente lo contrario:
NECESITAMOS SABER CUÁNTO CUESTA, POR QUÉ CUESTA Y CÓMO FINANCIARLO SOSTENIBLEMENTE.
Un tablero debería permitir observar periódicamente:
costo total;
costo por beneficiario;
cantidad de beneficiarios;
evolución interanual;
inflación médica;
prestaciones utilizadas;
y fuente de financiación.
Salud debe proteger al afiliado.
Pero también debe ser financieramente sostenible.
8. CUARTA PROPUESTA: PRESUPUESTO POR RESULTADOS
No basta con preguntar:
¿Cuánto gastamos?
Debemos preguntar:
¿QUÉ RESULTADO OBTUVIMOS CON LO QUE GASTAMOS?
Cada área debería tener indicadores.
Por ejemplo:
costo por trámite;
tiempo promedio de resolución;
operaciones por funcionario;
porcentaje de procesos digitalizados;
morosidad;
recuperación;
rentabilidad neta;
costo por beneficiario;
cumplimiento presupuestario.
Así pasamos de un presupuesto que autoriza gastos a un presupuesto que también mide resultados.
9. QUINTA PROPUESTA: TABLERO DE GESTIÓN
Proponemos un:
TABLERO DE GESTIÓN DE LA CAJA BANCARIA.
Con indicadores actualizados sobre:
Previsión
Salud
Administración
Inversiones
Préstamos
Liquidez
Morosidad
Rentabilidad
Costos
Ejecución presupuestaria
Y vinculado con el:
SEMÁFORO ACTUARIAL.
🟢 Normal.
🟡 Atención.
🔴 Corrección necesaria.
La información debe servir para actuar.
No solamente para archivar.
10. TRANSPARENCIA PARA ACTIVOS Y JUBILADOS
Los recursos administrados pertenecen económicamente al sistema de seguridad social de sus afiliados.
Por eso proponemos un tablero público con información periódica y comprensible.
No hace falta publicar información confidencial ni datos personales.
Pero sí indicadores agregados que permitan conocer:
cómo evoluciona el Fondo;
cuánto ingresa;
cuánto egresa;
cómo se invierte;
cuánto rinde;
cuánto cuesta administrarlo;
y cómo evoluciona actuarialmente.
TRANSPARENCIA NO ES PUBLICAR MÁS DOCUMENTOS.
ES HACER COMPRENSIBLE LA INFORMACIÓN.
11. GOBERNANZA: QUIÉN DECIDE TAMBIÉN IMPORTA
La sostenibilidad no depende exclusivamente de fórmulas actuariales.
También depende de la calidad de las decisiones.
Por eso una buena gobernanza debe asegurar:
responsabilidades claramente definidas;
criterios técnicos;
controles internos;
auditoría;
gestión de riesgos;
trazabilidad de decisiones;
rendición de cuentas;
y prevención de conflictos de interés.
Una inversión puede ser legal y, sin embargo, requerir analizar si es adecuada para el perfil de riesgo y las obligaciones futuras del Fondo.
Por eso cada decisión relevante debería poder responder:
¿QUIÉN DECIDIÓ?
¿CON QUÉ INFORMACIÓN?
¿BAJO QUÉ CRITERIO?
¿QUÉ RESULTADO PRODUJO?
12. UN SISTEMA DIGITAL PROTEGE A TODOS
La trazabilidad no debe verse como persecución al funcionario.
Es exactamente lo contrario.
Un sistema que registra correctamente:
quién hizo,
qué hizo,
cuándo lo hizo,
por qué lo hizo,
y quién lo autorizó
protege a la institución.
Protege al afiliado.
Y también:
PROTEGE AL BUEN FUNCIONARIO.
Porque permite distinguir responsabilidad de sospecha.
13. EL OBJETIVO: MEDIR CUÁNTO PUEDE AHORRAR LA EFICIENCIA
Llegamos nuevamente a la metodología central de nuestro Plan.
No queremos afirmar sin números que la tecnología resolverá el déficit actuarial.
Queremos medirlo.
Por eso proponemos calcular escenarios:
¿Qué ocurre si los gastos administrativos disminuyen 5%?
¿Qué ocurre con una mejora de productividad del 10%?
¿Qué ahorro genera digitalizar determinados procesos?
¿Qué efecto tiene reducir morosidad?
¿Qué impacto produce mejorar la recuperación de créditos?
Y después trasladar cada resultado al modelo actuarial.
La pregunta vuelve a ser:
¿CUÁNTO REDUCE LA BRECHA?
CONCLUSIÓN
Hasta ahora hemos preguntado cuánto debe aportar el afiliado.
Pero una reforma equilibrada también debe preguntar:
¿CUÁNTO PUEDE MEJORAR LA INSTITUCIÓN?
El Estudio Actuarial identifica problemas concretos de asignación de costos y recomienda una contabilidad que permita conocer mejor los gastos administrativos y la rentabilidad neta de determinadas inversiones.
Nuestro Plan toma ese diagnóstico y propone avanzar un paso más:
CONTABILIDAD DE COSTOS.
PROCESOS DIGITALES.
TRAZABILIDAD.
INTELIGENCIA ARTIFICIAL.
TABLERO DE GESTIÓN.
PRESUPUESTO POR RESULTADOS.
GOBERNANZA Y CONTROL.
Pero con una condición:
TODO DEBE SER MEDIBLE.
No debemos prometer ahorros imaginarios.
Debemos demostrar resultados.
Nuestra secuencia continúa:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → AJUSTAR SÓLO LO NECESARIO.
Porque antes de pedir más al aportante debemos saber:
¿PODEMOS HACER MÁS EFICIENTE LA CAJA?
Si la respuesta es sí, primero debemos cuantificarlo.
Y solamente después conoceremos cuánto del ajuste actuarial continúa siendo realmente necesario.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.