CAPÍTULO VII
AJUSTAR SÓLO LO NECESARIO
EL AJUSTE RESIDUAL DEBE SER EL RESULTADO DEL MODELO, NO EL PUNTO DE PARTIDA
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Llegamos al Capítulo VII.
Y recién ahora vamos a hablar de:
AJUSTAR.
No porque neguemos el desequilibrio actuarial.
Todo lo contrario.
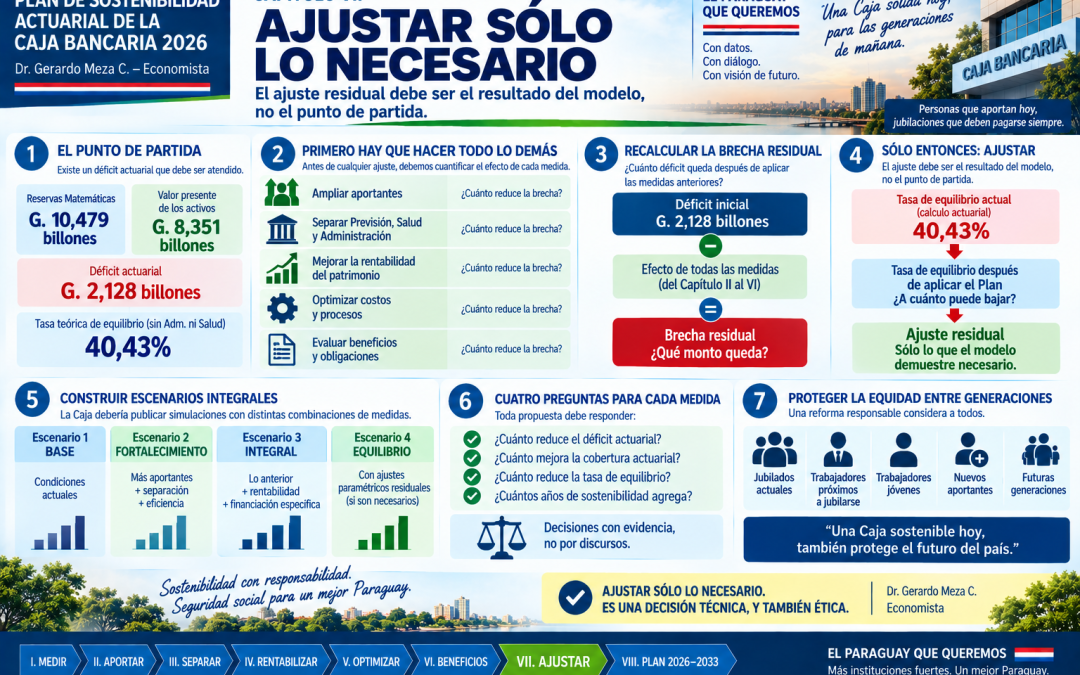
El Estudio Actuarial con corte al 31 de diciembre de 2025 calcula:
Reservas Matemáticas: G. 10,479 billones.
Valor Presente de los Activos del Plan: G. 8,351 billones.
Déficit actuarial: G. 2,128 billones, sin incorporar Gastos Administrativos ni Seguro Médico.
Además, el déficit aumentó aproximadamente 84,11% entre las valuaciones de 2023 y 2025.
El problema existe.
La diferencia está en:
CÓMO LO CORREGIMOS.
1. EL AJUSTE NO DEBE SER LA PRIMERA VARIABLE
Cuando un sistema previsional presenta déficit actuarial, existe una respuesta aparentemente sencilla:
aumentar aportes;
elevar la edad jubilatoria;
aumentar los años de contribución;
modificar la fórmula del beneficio;
o
reducir determinadas prestaciones.
Todas son variables actuariales posibles.
Pero nuestro Plan plantea una pregunta anterior:
¿CUÁNTO DEL DÉFICIT PODEMOS CORREGIR ANTES DE LLEGAR A ESAS MEDIDAS?
Por eso dedicamos seis capítulos a construir la respuesta.
2. PRIMERO: MEDIMOS
En el Capítulo I establecimos el punto de partida.
Existe una brecha actuarial.
Pero:
DÉFICIT ACTUARIAL NO SIGNIFICA QUIEBRA INMEDIATA.
El déficit representa la diferencia, bajo determinados supuestos actuariales, entre el valor presente de las obligaciones y el valor presente de los activos considerados.
Por eso debe ser atendido.
Pero debe ser atendido con:
PLANIFICACIÓN.
No con improvisación.
3. SEGUNDO: PROPUSIMOS APORTAR
En el Capítulo II formulamos una pregunta que todavía debe responder el modelo actuarial:
¿QUÉ OCURRIRÍA SI AMPLIAMOS LA BASE CONTRIBUTIVA?
Propusimos simular:
16.000 aportantes
18.000 aportantes
20.000 aportantes
25.000 aportantes
partiendo de los 13.716 aportantes registrados en 2025.
No dijimos que cualquiera de esas cantidades solucionaría automáticamente el problema.
Dijimos:
CALCULEMOS.
Porque nuevos aportantes generan ingresos presentes, pero también futuras obligaciones.
Lo importante es determinar su:
IMPACTO ACTUARIAL NETO.
4. TERCERO: SEPARAMOS
En el Capítulo III encontramos otra cuestión fundamental.
El aporte teórico de equilibrio previsional calculado por el Estudio es:
40,43%.
Pero al incorporar Gastos Administrativos y Médicos puede alcanzar:
51,09%.
Son 10,66 puntos porcentuales adicionales.
Por eso propusimos separar claramente:
PREVISIÓN
SALUD
ADMINISTRACIÓN
Antes de aumentar una tasa debemos saber:
¿QUÉ ESTAMOS FINANCIANDO?
5. CUARTO: RENTABILIZAMOS
En el Capítulo IV demostramos que la rentabilidad es otra variable fundamental.
El propio Estudio Actuarial muestra que una variación de apenas 0,50 puntos porcentuales en la tasa de interés técnico produce cambios significativos en el resultado actuarial.
En uno de sus escenarios, el déficit disminuye aproximadamente:
20,81%.
Esto no significa que podamos resolver el problema modificando artificialmente una tasa.
Significa que:
LA RENTABILIDAD REAL DEL PATRIMONIO IMPORTA.
Por eso propusimos:
gestión profesional de activos,
rentabilidad neta,
diversificación,
control del riesgo,
liquidez,
y Gestión de Activos y Pasivos —ALM—.
6. QUINTO: OPTIMIZAMOS
En el Capítulo V preguntamos:
¿CUÁNTO PUEDE MEJORAR LA PROPIA INSTITUCIÓN?
Propusimos:
contabilidad de costos;
digitalización integral;
expediente electrónico;
trazabilidad;
Inteligencia Artificial para control;
presupuesto por resultados;
tablero de gestión;
transparencia;
y mejor gobernanza.
Pero nuevamente:
no prometimos un ahorro imaginario.
Dijimos:
MIDÁMOSLO.
7. SEXTO: MEDIMOS BENEFICIOS Y OBLIGACIONES
En el Capítulo VI analizamos:
edad;
años de aportes;
fórmula jubilatoria;
esperanza de vida;
actualización de haberes;
pensiones;
Beneficio Adicional Anual;
y pasivos heredados.
El propio Estudio muestra que determinadas prestaciones tienen efectos actuariales cuantificables.
Por eso propusimos:
NINGUNA MODIFICACIÓN SIN CUANTIFICACIÓN ACTUARIAL PREVIA.
8. AHORA SÍ: CALCULEMOS EL DÉFICIT RESIDUAL
Llegamos al corazón del Capítulo VII.
Partimos de:
DÉFICIT ACTUARIAL BASE
G. 2,128 BILLONES.
Pero no debemos suponer que ese mismo monto permanecerá inalterado después de aplicar todas las medidas anteriores.
Necesitamos construir un:
ESCENARIO INTEGRADO DE SOSTENIBILIDAD.
El modelo debería incorporar sucesivamente:
ampliación sostenible de aportantes;
separación de Previsión, Salud y Administración;
financiación propia de Salud;
rentabilidad real sostenible;
optimización de costos;
mejor administración de inversiones;
reducción de ineficiencias;
financiación de beneficios sin fuente específica;
y correcciones técnicas necesarias.
Después:
RECALCULAR.
9. UNA ECUACIÓN MUY SENCILLA DE ENTENDER
Conceptualmente proponemos:
BRECHA INICIAL
menos
EFECTO DE APORTAR
menos
EFECTO DE SEPARAR
menos
EFECTO DE RENTABILIZAR
menos
EFECTO DE OPTIMIZAR
menos
EFECTO DE CORREGIR DESEQUILIBRIOS ESPECÍFICOS
igual
BRECHA RESIDUAL.
Y recién sobre esa brecha:
AJUSTE RESIDUAL.
No estamos diciendo que cada componente necesariamente reduzca el déficit ni que sus efectos puedan sumarse mecánicamente.
El modelo actuarial deberá considerar sus interacciones.
Pero ésta debe ser la lógica.
10. EL 40,43% NO DEBE CONVERTIRSE AUTOMÁTICAMENTE EN LA SOLUCIÓN
El Estudio Actuarial calcula que, manteniendo las condiciones legales y supuestos utilizados, sería necesario un aporte equivalente al:
40,43% DE LAS REMUNERACIONES
para alcanzar el equilibrio actuarial considerado.
Actualmente, la contribución ordinaria conjunta es:
17% patronal
más
11% personal
igual a:
28%.
La diferencia es:
12,43 PUNTOS PORCENTUALES.
Pero sería incorrecto concluir automáticamente:
“entonces aumentemos el aporte hasta 40,43%”.
¿Por qué?
Porque el 40,43% responde a un escenario específico:
MANTENER LAS DEMÁS CONDICIONES INALTERADAS.
Nuestro Plan propone precisamente estudiar qué ocurre cuando algunas de esas condiciones cambian de manera técnicamente sostenible.
La pregunta que debemos hacer es:
¿CUÁNTO BAJA EL 40,43% DESPUÉS DE APLICAR EL PLAN?
11. EL NUEVO INDICADOR CENTRAL
Proponemos crear un indicador para evaluar cada escenario:
TASA DE EQUILIBRIO RESIDUAL.
Partimos del 40,43% calculado por el Estudio.
Luego incorporamos diferentes combinaciones de medidas.
Y observamos:
¿baja a 38%?
¿a 35%?
¿a 32%?
¿permanece cerca del 40%?
No conocemos todavía la respuesta.
Y NO DEBEMOS INVENTARLA.
La respuesta debe surgir del modelo actuarial.
Ésa es precisamente la simulación que proponemos.
12. CUATRO PREGUNTAS PARA CADA MEDIDA
Toda propuesta debería pasar por cuatro pruebas:
1. ¿CUÁNTO REDUCE EL DÉFICIT ACTUARIAL?
2. ¿CUÁNTO MEJORA LA COBERTURA ACTUARIAL?
3. ¿CUÁNTO REDUCE LA TASA DE EQUILIBRIO?
4. ¿CUÁNTOS AÑOS DE SOSTENIBILIDAD AGREGA?
Entonces podremos comparar alternativas sobre una misma base.
No por discursos.
POR RESULTADOS.
13. CONSTRUIR ESCENARIOS COMBINADOS
Proponemos que la Caja publique por lo menos cuatro escenarios:
ESCENARIO 1 — BASE
Continuidad de las condiciones actuales.
ESCENARIO 2 — FORTALECIMIENTO
Ampliación de aportantes + separación de fondos + eficiencia administrativa.
ESCENARIO 3 — FORTALECIMIENTO INTEGRAL
Lo anterior + estrategia de inversiones y financiación específica de prestaciones que hoy no cuentan con fuente suficientemente identificada.
ESCENARIO 4 — EQUILIBRIO
Incorpora las medidas anteriores y únicamente los ajustes paramétricos residuales que el modelo demuestre necesarios.
Entonces podremos observar claramente:
QUÉ APORTÓ CADA ETAPA.
14. EL AJUSTE PUEDE SER UNA COMBINACIÓN
Existe otro error que debemos evitar.
No necesariamente existe una única solución.
El equilibrio podría requerir una combinación moderada de medidas.
Por ejemplo:
una parte mediante nuevos aportantes,
otra mediante mejor financiación de prestaciones,
otra mediante eficiencia,
otra mediante rendimiento sostenible,
y —si todavía fuese necesario—
una parte mediante ajustes paramétricos.
La ventaja es fundamental:
DISTRIBUIR EL ESFUERZO EN VEZ DE CONCENTRARLO EN UN SOLO GRUPO.
15. PROTEGER LA EQUIDAD ENTRE GENERACIONES
Una reforma debe mirar simultáneamente a:
jubilados actuales;
trabajadores próximos a jubilarse;
trabajadores jóvenes;
nuevos aportantes;
y futuras generaciones.
No sería sostenible proteger completamente una generación trasladando todo el costo a la siguiente.
Pero tampoco sería equitativo cargar sobre jubilados actuales desequilibrios que provienen de decisiones institucionales o reglas acumuladas durante décadas.
Por eso:
EL ESFUERZO DEBE SER TÉCNICAMENTE JUSTIFICADO Y EQUITATIVAMENTE DISTRIBUIDO.
16. UNA META, NO UN AJUSTE PERMANENTE
La sostenibilidad actuarial no necesariamente exige cerrar toda la brecha en un solo año.
Puede construirse una trayectoria.
Por ejemplo, el Plan podría establecer metas progresivas de cobertura actuarial.
No como porcentajes definitivos impuestos de antemano, sino como:
OBJETIVOS ACTUARIALES MEDIBLES.
Cada año se evaluaría:
qué mejoró;
qué empeoró;
qué medida funcionó;
qué supuesto no se cumplió;
y qué corrección corresponde.
Así nace lo que desarrollaremos en el Capítulo VIII:
EL PRESUPUESTO ACTUARIAL ANUAL.
17. AJUSTAR SÓLO LO NECESARIO
Éste es finalmente nuestro principio.
No decimos:
NO AJUSTAR.
Decimos:
AJUSTAR SÓLO LO QUE EL MODELO DEMUESTRE NECESARIO.
Existe una diferencia enorme.
Negar un desequilibrio sería irresponsable.
Pero imponer un ajuste mayor al necesario también lo sería.
La buena política previsional se encuentra entre ambos extremos:
MEDIR → CORREGIR → VOLVER A MEDIR → AJUSTAR EL RESIDUAL.
CONCLUSIÓN
Después de siete capítulos llegamos a una conclusión metodológica.
La sostenibilidad de la Caja Bancaria no debería construirse alrededor de una sola pregunta:
“¿Cuánto más debe pagar el afiliado?”
La pregunta correcta es mucho más amplia:
¿CUÁNTO PUEDE APORTAR CADA VARIABLE A LA SOLUCIÓN?
Aportantes.
Salud.
Administración.
Inversiones.
Rentabilidad.
Tecnología.
Eficiencia.
Gobernanza.
Beneficios.
Edad.
Años de aportes.
Y tasa contributiva.
Todo debe entrar en el mismo modelo.
Después de calcularlo:
CONOCEREMOS EL AJUSTE RESIDUAL.
Nuestra secuencia llega así a su etapa decisiva:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → EVALUAR BENEFICIOS → AJUSTAR SÓLO LO NECESARIO.
Y todavía nos falta un paso fundamental:
EJECUTAR Y CONTROLAR.
Ese será el CAPÍTULO VIII — PLAN DE ACCIÓN 2026–2033.
Allí convertiremos los siete capítulos anteriores en:
metas, plazos, indicadores, responsables, Presupuesto Actuarial y Semáforo Actuarial.
Porque un estudio diagnostica.
UN PLAN DEBE DECIR QUÉ HACER, CUÁNDO HACERLO Y CÓMO MEDIR SI FUNCIONÓ.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.