CAPÍTULO VIII
DEL DIAGNÓSTICO A LA ACCIÓN
HOJA DE RUTA 2026–2033 PARA UNA CAJA BANCARIA SOSTENIBLE
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Llegamos al último capítulo.
Durante siete capítulos analizamos el problema desde diferentes dimensiones.
Ahora corresponde responder la pregunta más importante:
¿QUÉ HACEMOS?
Porque un Estudio Actuarial diagnostica.
UN PLAN DE SOSTENIBILIDAD DEBE TRANSFORMAR EL DIAGNÓSTICO EN ACCIÓN.
Y la acción necesita:
metas,
plazos,
responsables,
indicadores,
seguimiento
y
rendición de cuentas.
Por eso proponemos una:
HOJA DE RUTA 2026–2033.
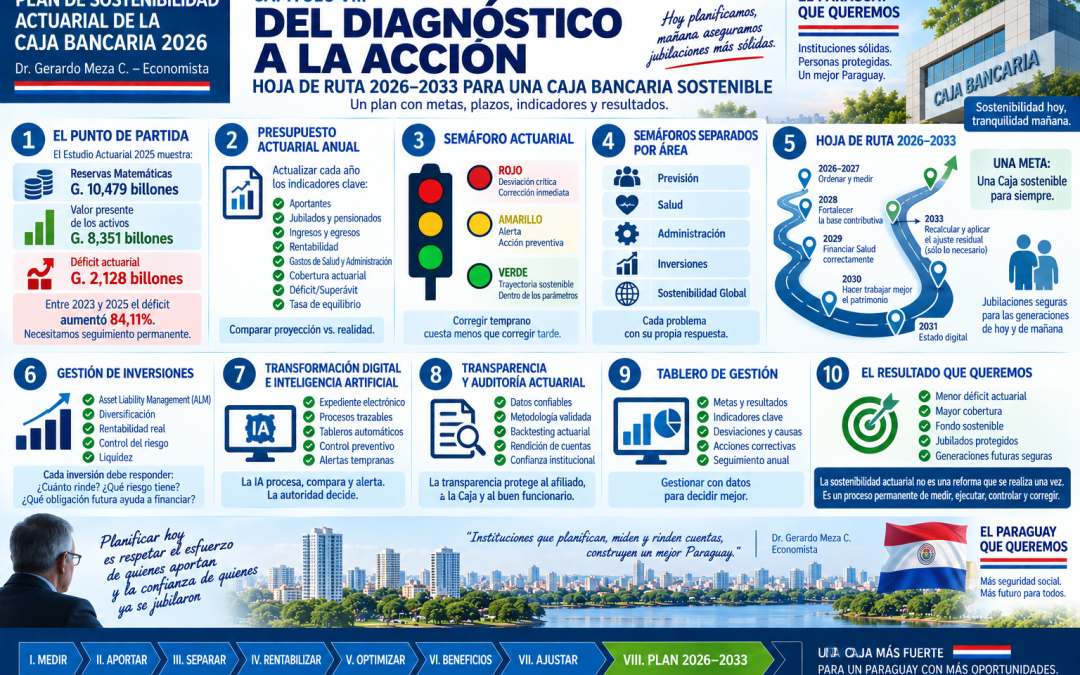
1. EL PUNTO DE PARTIDA ESTÁ CLARO
El Estudio Actuarial con corte al 31 de diciembre de 2025 nos proporciona la fotografía inicial.
Reservas Matemáticas: G. 10,479 billones.
Valor Presente de los Activos del Plan: G. 8,351 billones.
Déficit actuarial: G. 2,128 billones, sin considerar Gastos Administrativos ni Seguro Médico.
Pero existe otro dato especialmente importante.
Entre las valuaciones de 2023 y 2025:
las Reservas Matemáticas aumentaron 23,62%;
mientras
el Valor Presente de los Activos aumentó 14,07%.
Como consecuencia:
EL DÉFICIT ACTUARIAL AUMENTÓ 84,11%.
Ésta es precisamente la razón por la que necesitamos seguimiento permanente.
No podemos esperar varios años para descubrir hacia dónde está caminando el sistema.
2. DEL ESTUDIO ACTUARIAL AL PRESUPUESTO ACTUARIAL
Proponemos incorporar una herramienta nueva:
PRESUPUESTO ACTUARIAL ANUAL.
Así como cada año una institución prepara un presupuesto financiero, la Caja debería actualizar anualmente las principales variables que determinan su sostenibilidad.
No necesariamente significa realizar cada año un Estudio Actuarial completo de la misma extensión.
Significa actualizar sistemáticamente los indicadores críticos.
Por ejemplo:
cantidad de aportantes;
cantidad de jubilados y pensionados;
relación activos/pasivos;
salario promedio;
haber promedio;
ingresos por aportes;
egresos previsionales;
devoluciones de aportes;
rentabilidad nominal y real;
gastos de Salud;
gastos administrativos;
Patrimonio Neto;
Reservas Matemáticas actualizadas cuando técnicamente corresponda;
y evolución de la brecha actuarial.
Así podremos comparar:
PROYECCIÓN vs. REALIDAD.
3. CREAR EL SEMÁFORO ACTUARIAL
El segundo instrumento debe ser sencillo de entender.
Proponemos un:
SEMÁFORO ACTUARIAL.
🟢 VERDE — TRAYECTORIA SOSTENIBLE
Los indicadores evolucionan dentro de los parámetros establecidos.
🟡 AMARILLO — ALERTA
Una o varias variables comienzan a desviarse.
Debe analizarse la causa y aplicarse una corrección preventiva.
🔴 ROJO — CORRECCIÓN
La desviación amenaza materialmente la trayectoria prevista.
Deben activarse medidas previamente definidas.
La ventaja es fundamental:
CORREGIR TEMPRANO CUESTA MENOS QUE CORREGIR TARDE.
4. NO UN SEMÁFORO: VARIOS
Como planteamos en capítulos anteriores, no debemos mezclar problemas diferentes.
Por eso proponemos indicadores separados para:
PREVISIÓN
SALUD
ADMINISTRACIÓN
INVERSIONES
y un quinto:
SOSTENIBILIDAD ACTUARIAL GLOBAL.
Así podremos identificar exactamente dónde aparece una desviación.
Si el problema está en Salud:
se corrige Salud.
Si está en Administración:
se corrige Administración.
Si está en inversiones:
se revisa la estrategia de inversiones.
Si está en la relación contributiva:
se analiza la base de aportantes.
CADA PROBLEMA CON SU PROPIA RESPUESTA.
5. FASE I — 2026/2027: ORDENAR Y MEDIR
La primera etapa debe construir la infraestructura técnica del Plan.
Proponemos:
separar contablemente Previsión, Salud y Administración;
implantar contabilidad de costos;
establecer indicadores uniformes;
actualizar las bases de datos actuariales;
realizar una auditoría actuarial independiente;
comparar las proyecciones de estudios anteriores con los resultados efectivamente observados;
identificar las causas del deterioro 2023–2025;
crear el Tablero de Gestión;
y publicar el primer Semáforo Actuarial.
Esta etapa tiene una consigna:
ANTES DE CAMBIAR LAS REGLAS, CONOZCAMOS EXACTAMENTE LOS NÚMEROS.
6. FASE II — FORTALECER LA BASE CONTRIBUTIVA
Una vez ordenada la información, debe simularse técnicamente la ampliación de aportantes desarrollada en el Capítulo II.
Escenarios:
16.000
18.000
20.000
25.000 aportantes.
No como metas políticas predeterminadas.
COMO ESCENARIOS ACTUARIALES.
Para cada uno debe calcularse:
impacto sobre ingresos;
nuevas obligaciones futuras;
déficit actuarial;
cobertura;
tasa de equilibrio;
relación activos/pasivos;
y duración del Fondo.
Entonces sabremos:
CUÁNTOS APORTANTES NECESITA REALMENTE LA CAJA Y QUÉ PERFIL DE APORTANTE MEJORA SU EQUILIBRIO.
7. FASE III — FINANCIAR SALUD CORRECTAMENTE
El Estudio Actuarial es particularmente claro respecto de Salud.
Advierte sobre la necesidad de establecer una fuente concreta de financiación o un límite a los recursos destinados a los Servicios Médicos para evitar la desfinanciación del Fondo de Jubilaciones.
Nuestro Plan propone:
FONDO DE SALUD IDENTIFICADO Y FINANCIACIÓN IDENTIFICADA.
El propio Estudio presenta distintos escenarios contributivos.
La decisión final deberá surgir del análisis técnico y del marco legal correspondiente.
Pero el principio debe quedar establecido:
LA JUBILACIÓN NO DEBE OCULTAR EL COSTO DE SALUD.
Y SALUD NO DEBE OCULTAR EL COSTO PREVISIONAL.
8. FASE IV — HACER TRABAJAR MEJOR EL PATRIMONIO
El Capítulo IV demostró que la rentabilidad tiene un impacto significativo sobre el resultado actuarial.
Por eso proponemos una política permanente de:
Asset Liability Management — ALM;
diversificación;
control de concentración;
rentabilidad real;
rentabilidad neta de costos;
liquidez;
gestión de riesgo;
y evaluación de cada categoría de inversión.
Cada inversión debe responder:
¿CUÁNTO RINDE?
¿CUÁNTO CUESTA?
¿QUÉ RIESGO TIENE?
¿QUÉ OBLIGACIÓN FUTURA AYUDA A FINANCIAR?
9. FASE V — ESTADO DIGITAL DENTRO DE LA CAJA
La Caja debe avanzar hacia una administración digital integral.
Proponemos:
expediente electrónico;
procesos trazables;
interoperabilidad;
tableros automáticos;
presupuesto por resultados;
control preventivo;
alertas;
y utilización de Inteligencia Artificial para analizar información y detectar desviaciones.
La IA no decide.
LA IA PROCESA, COMPARA Y ALERTA.
La autoridad decide.
Esto permite pasar de:
CONTROL POSTERIOR
a
CONTROL PREVENTIVO.
10. FASE VI — GOBERNANZA Y TRANSPARENCIA
La sostenibilidad requiere instituciones confiables.
Cada decisión relevante debería tener:
responsable;
fundamento técnico;
documentación;
fecha;
autorización;
seguimiento;
y resultado.
Especialmente en:
inversiones,
contrataciones,
préstamos,
Salud,
administración,
y decisiones que afecten el Fondo.
La trazabilidad protege al afiliado.
Protege a la Caja.
Y:
PROTEGE AL BUEN FUNCIONARIO.
11. FASE VII — RECALCULAR EL DÉFICIT
Después de implementar y cuantificar:
APORTAR,
SEPARAR,
RENTABILIZAR,
OPTIMIZAR
y
FINANCIAR CORRECTAMENTE CADA PRESTACIÓN,
debe realizarse una nueva valuación.
Entonces preguntaremos:
¿CUÁNTO DEL DÉFICIT ORIGINAL DE G. 2,128 BILLONES QUEDA?
Y también:
¿CUÁNTO BAJÓ LA TASA TEÓRICA DE EQUILIBRIO DEL 40,43%?
No conocemos todavía la respuesta.
Y ésa es una fortaleza de este Plan:
NO INVENTAMOS EL RESULTADO.
EXIGIMOS CALCULARLO.
12. FASE VIII — AJUSTE RESIDUAL
Solamente entonces llegamos a los parámetros sensibles.
Si después de todas las medidas anteriores continúa existiendo una brecha estructural, corresponderá analizar combinaciones de:
aporte;
edad;
años de contribución;
base de cálculo;
actualización;
financiación de beneficios específicos;
y otras variables actuariales.
Pero bajo una regla:
AJUSTAR SÓLO LO NECESARIO.
No más.
No menos.
Lo que el modelo demuestre.
13. EL TABLERO 2026–2033
Proponemos que cada año el sistema publique un tablero con indicadores comparables.
Como mínimo:
APORTANTES
JUBILADOS Y PENSIONADOS
RELACIÓN ACTIVOS/PASIVOS
APORTES RECIBIDOS
BENEFICIOS PAGADOS
RESULTADO PREVISIONAL
GASTOS DE SALUD
GASTOS ADMINISTRATIVOS
PATRIMONIO
INVERSIONES
RENTABILIDAD REAL
LIQUIDEZ
MOROSIDAD
COBERTURA ACTUARIAL
DÉFICIT/SUPERÁVIT ACTUARIAL
TASA DE EQUILIBRIO
Y para cada indicador:
META → RESULTADO → DESVIACIÓN → EXPLICACIÓN → ACCIÓN CORRECTIVA.
Eso convierte la sostenibilidad en gestión.
14. HACER BACKTESTING ACTUARIAL
Existe una herramienta adicional que proponemos incorporar.
COMPARAR LO QUE PROYECTAMOS CON LO QUE REALMENTE OCURRIÓ.
Los estudios anteriores hicieron proyecciones.
Hoy tenemos resultados observados.
Debemos comparar:
proyección 2019 vs. realidad;
proyección 2021 vs. realidad;
proyección 2023 vs. realidad 2025.
Y preguntar:
¿DÓNDE ACERTÓ EL MODELO?
¿DÓNDE SE DESVIÓ?
¿POR QUÉ?
Así podremos mejorar continuamente los supuestos.
Eso es:
BACKTESTING ACTUARIAL.
Un modelo que aprende de sus errores proyecta mejor el futuro.
15. UNA AUDITORÍA ACTUARIAL INDEPENDIENTE
Por la importancia económica y social del Fondo proponemos periódicamente una:
AUDITORÍA ACTUARIAL INDEPENDIENTE.
No para reemplazar el trabajo técnico de la Caja.
Sino para validar:
datos;
supuestos;
metodología;
resultados;
escenarios;
y consistencia de las proyecciones.
La confianza también es un activo previsional.
16. UNA META PROGRESIVA, NO UNA PROMESA IMPROVISADA
Nuestro Plan no fija arbitrariamente:
“en tal año el déficit será cero”.
Eso requeriría una modelización que todavía debe realizarse.
Proponemos algo técnicamente más serio:
DEFINIR UNA TRAYECTORIA ACTUARIAL.
La cobertura debe mejorar progresivamente.
La tasa de equilibrio debe acercarse a una zona sostenible.
La brecha debe reducirse.
La base contributiva debe fortalecerse.
Los costos deben transparentarse.
Y el Fondo debe mantener capacidad suficiente para cumplir sus obligaciones.
Las metas numéricas definitivas deberán surgir del modelo actuarial integrado.
17. EL PLAN EN UNA SOLA LÍNEA
Después de ocho capítulos podemos resumir nuestra propuesta:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → EVALUAR BENEFICIOS → AJUSTAR SÓLO LO NECESARIO → EJECUTAR Y CONTROLAR.
No existe una solución única.
Existe:
UNA ESTRATEGIA.
18. EL OBJETIVO FINAL
Este Plan no pertenece a:
los activos,
los jubilados,
los bancos,
la administración,
ni a una generación determinada.
La Caja Bancaria debe servir simultáneamente a quienes reciben hoy sus beneficios y a quienes aportan confiando en recibirlos mañana.
Por eso el verdadero objetivo no es:
SALVAR LA CAJA HOY.
Es:
HACERLA SOSTENIBLE PARA SIEMPRE.
CONCLUSIÓN GENERAL
El Estudio Actuarial 2025 nos dio el diagnóstico.
Nuestro PLAN DE SOSTENIBILIDAD ACTUARIAL DE LA CAJA BANCARIA 2026 propone transformar ese diagnóstico en una estrategia.
Durante ocho capítulos construimos una secuencia.
No negamos el déficit.
No prometemos soluciones mágicas.
No inventamos cifras que el modelo todavía no calculó.
Y tampoco aceptamos que la única respuesta posible sea trasladar inmediatamente el costo a activos y jubilados.
Proponemos algo diferente:
PRIMERO MEDIR.
DESPUÉS CORREGIR.
FINALMENTE AJUSTAR SÓLO LO NECESARIO.
Y desde entonces:
CONTROLAR TODOS LOS AÑOS.
Porque la sostenibilidad actuarial no es una reforma que se aprueba una vez.
ES UN PROCESO PERMANENTE DE GESTIÓN.
Ése es EL PARAGUAY QUE QUEREMOS:
instituciones que diagnostican,
planifican,
miden,
corrigen,
rinden cuentas
y piensan más allá del próximo ejercicio.
UNA CAJA SOSTENIBLE HOY.
UNA JUBILACIÓN SEGURA MAÑANA.
UN SISTEMA QUE TAMBIÉN PROTEJA A LAS GENERACIONES QUE TODAVÍA NO SE JUBILARON.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.