Análisis de la propuesta de modificación de la Carta Orgánica de la Caja Bancaria
En el Capítulo I analizamos una modificación estructural de enorme importancia: la separación de los recursos de la Caja Bancaria en fondos diferenciados de Jubilaciones y Pensiones, Salud y Administración.
Ahora debemos entrar en otra cuestión fundamental.
¿Quiénes deben formar parte de la Caja Bancaria y quiénes deben contribuir a financiarla?
No es una pregunta secundaria.
Si el principal argumento para reformar el sistema es su sostenibilidad actuarial, antes de discutir solamente mayores aportes, nuevas edades jubilatorias, reducción de beneficios o contribuciones de jubilados, corresponde analizar otra variable igualmente importante:
¿Estamos aprovechando toda la base potencial de aportantes del sistema financiero paraguayo?
1. QUÉ ESTABLECE ACTUALMENTE LA LEY
El artículo 7 de la Ley N.º 2856/06, modificado posteriormente por la Ley N.º 4773/12, establece quiénes son afiliados de la Caja Bancaria.
Comprende principalmente a quienes trabajan en relación de dependencia en los bancos estatales y privados, en el Fondo Ganadero y en la propia Caja, además de otros grupos expresamente establecidos por la normativa.
Pero existe una disposición particularmente importante.
La modificación introducida por la Ley N.º 4773 establece que:
“Las Entidades Financieras serán afiliadas de la Caja en forma opcional o a pedido de parte.”
Es decir, la legislación vigente diferencia entre el núcleo bancario obligatorio y otras entidades financieras cuya incorporación puede ser opcional.
Esto merece ser revisado a la luz de la transformación que experimentó el sistema financiero paraguayo durante los últimos años.
2. EL SISTEMA FINANCIERO YA NO ES SOLAMENTE BANCOS
La realidad financiera del Paraguay cambió.
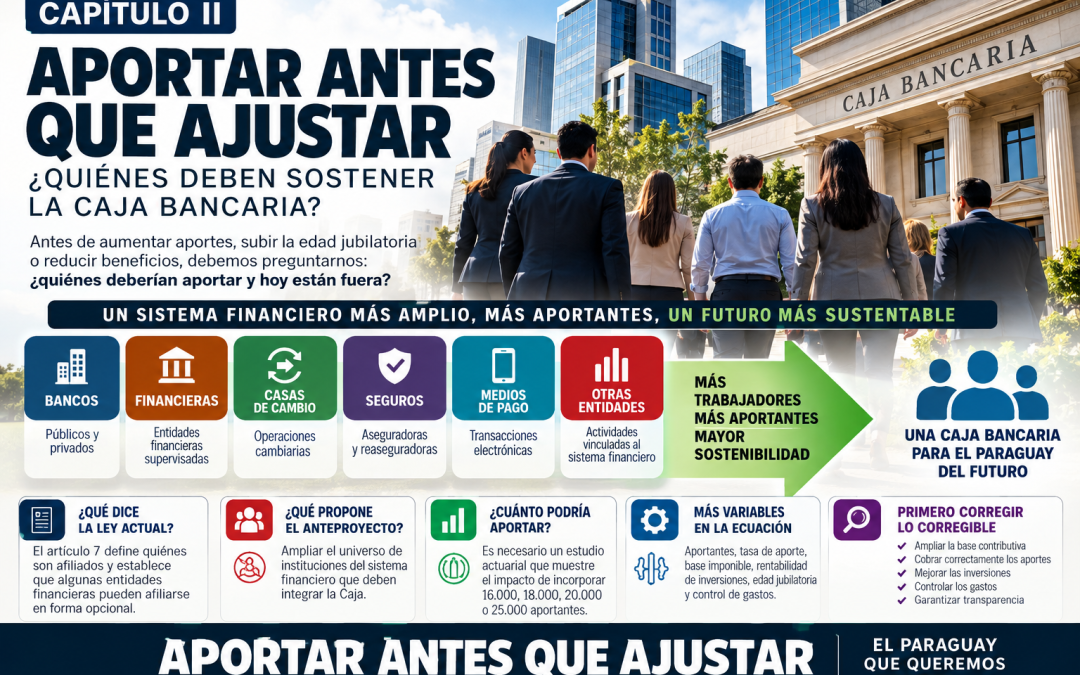
Hoy existen, además de los bancos tradicionales, financieras y otras entidades y empresas vinculadas a actividades financieras, cambiarias, aseguradoras, medios y sistemas de pagos y transacciones electrónicas.
Por eso, una reforma previsional diseñada para las próximas décadas no debería mirar únicamente la estructura bancaria del pasado.
Debe preguntarse:
¿Cuál es hoy el verdadero universo laboral del sistema financiero paraguayo?
Y todavía más importante:
¿Cuántos trabajadores de ese universo podrían incorporarse legal y actuarialmente a la Caja Bancaria?
3. QUÉ PLANTEA EL ANTEPROYECTO
El anteproyecto que estamos analizando avanza precisamente sobre este punto.
Su orientación es ampliar el universo de instituciones comprendidas, incorporando categorías del sistema financiero que actualmente no necesariamente se encuentran obligadas a aportar a la Caja.
Entre ellas aparecen entidades financieras supervisadas por el Banco Central del Paraguay y otras actividades vinculadas al sistema financiero, incluyendo casas de cambio, seguros, intermediación y transacciones electrónicas.
Este cambio puede convertirse en uno de los elementos más importantes de toda la reforma.
Pero debe ser cuantificado.
No alcanza con incorporar nuevas instituciones en una ley.
Hay que conocer:
cuántas instituciones ingresarían, cuántos trabajadores representarían, cuál sería su masa salarial y cuánto aportarían anualmente al sistema.
4. AMPLIAR LA BASE CAMBIA LA ECUACIÓN
Todo sistema previsional depende de varias variables simultáneamente.
Cantidad de aportantes.
Cantidad de jubilados y pensionados.
Salarios sobre los cuales se aporta.
Porcentaje de contribución.
Rentabilidad de las inversiones.
Edad y condiciones de jubilación.
Esperanza de vida.
Gastos administrativos.
Gastos adicionales financiados por el sistema.
Por eso resulta incompleto analizar la sostenibilidad modificando solamente una o dos variables.
Si aumentamos el número de aportantes, también modificamos la ecuación actuarial.
Y esta es precisamente una de las cuestiones que debería mostrar el estudio actuarial:
¿Qué ocurriría con el déficit actuarial si la Caja tuviera 16.000, 18.000, 20.000 o 25.000 aportantes?
No afirmamos que ampliar la base, por sí sola, resolverá todo el déficit.
Eso debe demostrarlo un cálculo actuarial.
Pero tampoco debería aprobarse una reforma sin conocer previamente cuánto puede aportar esta alternativa.
5. NUESTRA PROPUESTA: “APORTAR ANTES QUE AJUSTAR”
Desde EL PARAGUAY QUE QUEREMOS venimos planteando un principio muy sencillo:
APORTAR ANTES QUE AJUSTAR.
Esto no significa desconocer el déficit actuarial.
Significa exactamente lo contrario.
Significa enfrentarlo utilizando todas las herramientas disponibles antes de concentrar el esfuerzo exclusivamente sobre quienes ya están dentro del sistema.
Si existen trabajadores del ecosistema financiero que razonablemente pueden incorporarse al régimen, corresponde calcular primero ese potencial.
Después podremos saber qué ajustes adicionales son realmente necesarios.
6. LOS ARTÍCULOS 9 Y 10 SON IGUALMENTE IMPORTANTES
La discusión no termina determinando quién aporta.
También debemos analizar:
¿CUÁNTO APORTA Y SOBRE QUÉ MONTO?
Aquí entran en juego los artículos relacionados con los recursos de la Caja y con la definición de la remuneración sobre la cual se calculan los aportes.
La legislación vigente contempla contribuciones patronales y aportes de los trabajadores y define ampliamente las remuneraciones computables, incluyendo distintas formas de retribución ordinaria y extraordinaria, con las excepciones previstas legalmente.
Por eso, al estudiar el nuevo régimen debemos observar cuidadosamente tres variables:
APORTANTE + TASA DE APORTE + BASE IMPONIBLE.
Modificar cualquiera de ellas tiene efectos actuariales.
Modificar las tres simultáneamente puede tener efectos todavía mayores.
7. UNA PREGUNTA QUE LA REFORMA DEBE RESPONDER
Existe además una cuestión técnica que merece especial atención.
Si eventualmente se establece un límite para el haber jubilatorio, pero durante la vida laboral se continúa aportando sobre la totalidad de determinadas remuneraciones:
¿Debe existir aporte sobre el 100% de la remuneración cuando existe un límite máximo para el beneficio jubilatorio?
No adelantamos una conclusión.
Pero la pregunta debe ser respondida actuarial y jurídicamente.
Porque en un sistema contributivo tiene que existir claridad sobre la relación entre aporte, base imponible y beneficio futuro.
8. NECESITAMOS UNA SIMULACIÓN ACTUARIAL
Antes de modificar derechos previsionales, la Caja debería presentar públicamente escenarios comparables.
Por ejemplo:
Escenario actual: cantidad actual de aportantes.
Escenario 1: 16.000 aportantes.
Escenario 2: 18.000 aportantes.
Escenario 3: 20.000 aportantes.
Escenario 4: 25.000 aportantes.
Y para cada escenario deberían mostrarse, como mínimo:
déficit actuarial, tasa de equilibrio, relación activos/pasivos, evolución de las reservas y año proyectado de agotamiento del fondo.
Entonces el debate dejaría de ser solamente político, gremial o sectorial.
Pasaría a ser fundamentalmente matemático y actuarial.
9. PRIMERO CORREGIR LO CORREGIBLE
Una reforma previsional responsable no debería comenzar preguntando:
¿Cuánto más debemos cobrar?
o:
¿Qué beneficio debemos reducir?
Primero debería preguntar:
¿Quiénes deberían aportar y todavía no aportan?
¿Estamos cobrando correctamente todos los aportes que corresponden?
¿La base contributiva puede ampliarse?
¿Las inversiones producen la rentabilidad adecuada?
¿Los gastos están correctamente separados y controlados?
¿Existe suficiente transparencia para medir cada componente del déficit?
Solamente después de responder esas preguntas podremos determinar qué ajustes son verdaderamente inevitables.
APORTAR ANTES QUE AJUSTAR
La sostenibilidad de la Caja Bancaria no debería construirse exclusivamente sobre el esfuerzo adicional de sus actuales aportantes y jubilados.
También debe construirse sobre una base contributiva más amplia, administración eficiente, inversiones rentables, control tecnológico y transparencia permanente.
La modificación del artículo 7 puede abrir una oportunidad histórica:
transformar a la Caja Bancaria en un sistema previsional representativo del sistema financiero moderno del Paraguay.
Pero necesitamos números.
¿Cuántos nuevos aportantes?
¿Cuánto aportarían?
¿Cuánto disminuiría el déficit actuarial?
¿Cuántos años adicionales de sostenibilidad producirían?
Esas respuestas deberían estar sobre la mesa antes de decidir los sacrificios que se pedirán a activos y jubilados.
Porque nuestra posición sigue siendo la misma:
PRIMERO CORREGIR LO CORREGIBLE.
DESPUÉS AJUSTAR LO INEVITABLE.
EL PARAGUAY QUE QUEREMOS
Próximo capítulo
CAPÍTULO III — EDAD, AÑOS DE APORTE Y JUBILACIÓN: ¿QUÉ CAMBIA REALMENTE CON LA REFORMA?
Continuaremos analizando la propuesta artículo por artículo, comparando la legislación vigente, el anteproyecto y sus posibles efectos sobre activos, jubilados y la sostenibilidad actuarial de la Caja Bancaria.
PRODUCTOR Y CONSTRUCTOR DE LA COMUNIDAD DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.
Economista