CAPÍTULO VI
BENEFICIOS Y OBLIGACIONES: MEDIR ANTES DE MODIFICAR
UNA JUBILACIÓN SOSTENIBLE DEBE PROTEGER AL BENEFICIARIO Y TAMBIÉN A QUIEN TODAVÍA ESTÁ APORTANDO
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Llegamos probablemente al capítulo más sensible de nuestro Plan.
Hasta ahora analizamos cómo MEDIR, APORTAR, SEPARAR, RENTABILIZAR y OPTIMIZAR.
Ahora debemos mirar el otro lado de la ecuación actuarial:
LOS BENEFICIOS Y LAS OBLIGACIONES.
Cuando existe un déficit actuarial, resulta sencillo decir:
“hay que aumentar la edad”,
“hay que aumentar los aportes”,
o
“hay que reducir beneficios”.
Nuestro Plan propone otro camino:
PRIMERO MEDIR EL EFECTO DE CADA VARIABLE.
Porque modificar derechos previsionales sin conocer previamente cuánto aporta cada cambio a solucionar el problema sería ajustar sin diagnóstico suficiente.
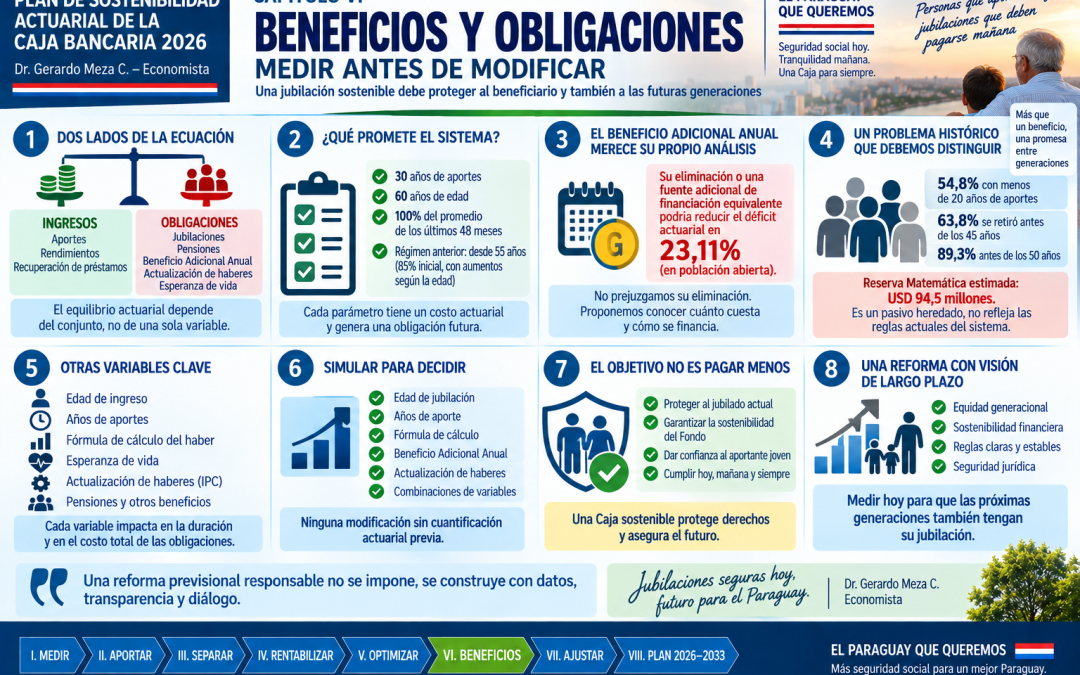
1. LA ECUACIÓN PREVISIONAL TIENE DOS LADOS
Todo sistema previsional tiene:
INGRESOS
y
OBLIGACIONES.
Los ingresos provienen principalmente de aportes y rendimientos.
Las obligaciones dependen de variables como:
años de aportes,
edad de jubilación,
salario utilizado para calcular el beneficio,
porcentaje de sustitución,
esperanza de vida,
actualización de haberes,
pensiones,
y beneficios adicionales.
Por eso no existe una sola variable responsable del equilibrio actuarial.
EXISTE UNA COMBINACIÓN.
2. ¿QUÉ PROMETE ACTUALMENTE EL SISTEMA?
Para la Jubilación Ordinaria, la legislación contemplada en el Estudio Actuarial establece como regla general:
30 AÑOS DE APORTES.
60 AÑOS DE EDAD.
100% DEL PROMEDIO DE LOS ÚLTIMOS 48 MESES DE SALARIO.
Existe además un régimen aplicable a determinados afiliados provenientes de legislaciones anteriores, que permite acceder desde los 55 años, con 30 años de aportes, partiendo del 85% y aumentando el porcentaje según la edad hasta los 59 años.
Estos parámetros tienen valor económico.
Cada uno genera una obligación futura que puede calcularse actuarialmente.
Por eso debemos conocer el costo de cada promesa.
3. LA PREGUNTA NO ES SIMPLEMENTE “¿A QUÉ EDAD JUBILARSE?”
La edad jubilatoria es solamente una variable.
No debería analizarse aisladamente.
Debemos relacionar:
EDAD DE INGRESO → AÑOS APORTADOS → EDAD DE RETIRO → BENEFICIO → AÑOS ESPERADOS DE COBRO.
Una persona puede aportar durante décadas y luego recibir una jubilación durante muchos años.
Eso es precisamente lo que debe prever un sistema de seguridad social.
El problema actuarial aparece cuando el conjunto de ingresos, reservas y rendimientos esperados no alcanza para financiar el conjunto de obligaciones comprometidas.
Por eso proponemos calcular para distintos perfiles:
años aportados;
aportes acumulados;
edad de retiro;
beneficio inicial;
valor presente de beneficios futuros;
y duración esperada del beneficio.
4. CREAR EL “PERFIL ACTUARIAL DEL AFILIADO”
Así como en el Capítulo II propusimos el concepto de:
APORTANTE DE EQUILIBRIO,
ahora proponemos construir:
EL PERFIL ACTUARIAL DEL AFILIADO.
No para individualizar un sistema que es solidario.
Sino para comprender cómo diferentes trayectorias afectan al conjunto.
Por ejemplo:
Afiliado que ingresa joven y aporta 35 años.
Afiliado que aporta 30 años.
Afiliado proveniente de regímenes anteriores.
Afiliado que deja el sistema.
Jubilado ordinario.
Pensionado.
Cada perfil genera diferentes flujos de aportes y obligaciones.
La política previsional debe conocerlos.
5. UN PROBLEMA HISTÓRICO QUE NO DEBEMOS CONFUNDIR CON LAS REGLAS ACTUALES
El Estudio Actuarial identifica un problema proveniente de antiguas jubilaciones extraordinarias.
Según sus registros históricos:
54,8% de esas altas tenía menos de 20 años de aportes;
95% no alcanzaba 25 años de aportes;
63,8% se retiró antes de los 45 años;
y
89,3% antes de los 50 años.
El estudio señala que en muchos casos esas personas llevan cobrando beneficios durante más tiempo del que aportaron y estima para ese grupo una Reserva Matemática de aproximadamente:
USD 94,5 MILLONES.
Pero debemos ser rigurosos.
ÉSTE ES UN PASIVO HEREDADO.
No significa que las nuevas generaciones se estén jubilando actualmente bajo esas mismas condiciones.
Una reforma seria debe distinguir:
problemas heredados
de
problemas generados por las reglas actuales.
6. EL BENEFICIO ADICIONAL ANUAL MERECE SU PROPIO ANÁLISIS
El artículo 49 establece un:
BENEFICIO ADICIONAL ANUAL.
Es decir, un haber adicional para jubilados y pensionados.
El Estudio Actuarial plantea una cuestión técnica:
no resulta claro que los actuales niveles de aportes hayan incorporado originalmente una fuente específica para financiar ese beneficio.
Y realiza distintos ejercicios actuariales.
Para financiarlo exclusivamente mediante aportes de activos, calcula que la tasa requerida para cubrir también a futuros jubilados y pensionados sería aproximadamente:
3,73% en población cerrada
y
3,82% en población abierta.
También calcula que eliminar el Beneficio Adicional Anual —o conseguir una fuente adicional de financiación equivalente— podría reducir el déficit actuarial en:
23,11% EN POBLACIÓN ABIERTA.
Esto es muy importante.
Pero nuestro Plan no concluye:
“hay que eliminarlo”.
Concluye:
HAY QUE SABER CUÁNTO CUESTA Y CÓMO SE FINANCIA.
7. NO CONFUNDIR BENEFICIO CON FUENTE DE FINANCIACIÓN
Éste es un principio central.
Un beneficio puede ser socialmente valorado.
Pero actuarialmente debe tener una fuente de financiación.
Por eso, ante cualquier prestación debemos responder cuatro preguntas:
¿Cuánto cuesta?
¿Quién la financia?
¿Con qué recurso?
¿Es sostenible en el tiempo?
Si no existe respuesta, tenemos un problema de diseño financiero.
No necesariamente un problema con el beneficio mismo.
8. REAJUSTAR PARA PROTEGER EL PODER ADQUISITIVO
Las jubilaciones no pueden analizarse únicamente por su valor inicial.
También importa cómo evolucionan.
El artículo 35 contempla la actualización anual de Jubilaciones y Pensiones utilizando hasta determinado porcentaje de los fondos generados por el rendimiento anual operativo, bajo las condiciones establecidas legalmente.
El Estudio Actuarial considera apropiado utilizar el IPC como referencia para medir la inflación, pero también identifica la necesidad de clarificar técnicamente determinados componentes utilizados para financiar la actualización.
Aquí existen dos objetivos que deben convivir:
PROTEGER EL PODER ADQUISITIVO DEL JUBILADO.
y
PROTEGER LA SOSTENIBILIDAD DEL FONDO.
No deberían enfrentarse.
Deben incorporarse conjuntamente al diseño actuarial.
9. LA ESPERANZA DE VIDA CAMBIA LA ECUACIÓN
Una jubilación no es un pago único.
Es una obligación que puede extenderse durante décadas.
Por eso la esperanza de vida es una de las variables fundamentales de cualquier cálculo actuarial.
A mayor longevidad:
más años potenciales de pago,
mayor Reserva Matemática,
y mayor necesidad de financiación de largo plazo.
Pero vivir más no es un problema.
ES UNA BUENA NOTICIA SOCIAL QUE EL SISTEMA PREVISIONAL DEBE FINANCIAR CORRECTAMENTE.
El desafío es anticiparlo.
10. SIMULAR, NO IMPROVISAR
Llegamos al núcleo de nuestra propuesta para este capítulo.
Antes de modificar cualquier parámetro, la Caja debería publicar simulaciones.
Por ejemplo:
Escenario A: condiciones actuales.
Escenario B: variación de años de aporte.
Escenario C: variación de edad.
Escenario D: modificación del período utilizado para calcular el salario jubilatorio.
Escenario E: fuente específica para financiar el Beneficio Adicional Anual.
Escenario F: combinaciones moderadas de diferentes variables.
Para cada escenario deberíamos conocer:
déficit actuarial;
cobertura actuarial;
aporte de equilibrio;
evolución del Fondo;
impacto sobre activos;
impacto sobre jubilados;
y años adicionales de sostenibilidad.
Entonces podremos comparar.
11. NO TODO CAMBIO LEGAL ES UN AJUSTE PARAMÉTRICO
El propio Estudio Actuarial hace una observación importante.
Existen disposiciones legales que presentan problemas de redacción, vacíos o dificultades de aplicación.
Y señala que algunas requieren:
“CORRECCIÓN TÉCNICA”
sin que ello implique necesariamente modificar edades, aportes o beneficios.
Esto es importante.
Una reforma puede mejorar la legislación sin quitar derechos.
Primero debemos corregir inconsistencias.
Después evaluar los parámetros.
12. CADA MEDIDA DEBE TENER SU PRECIO ACTUARIAL
Proponemos una regla para toda futura reforma:
NINGUNA MODIFICACIÓN SIN CUANTIFICACIÓN ACTUARIAL PREVIA.
Si se propone elevar la edad:
¿cuánto reduce el déficit?
Si se propone aumentar aportes:
¿cuánto reduce el déficit?
Si se modifica la fórmula:
¿cuánto reduce el déficit?
Si se consigue financiación independiente para Salud:
¿cuánto reduce el déficit?
Si se financia separadamente el Beneficio Adicional:
¿cuánto reduce el déficit?
Si aumenta la cantidad de aportantes:
¿cuánto reduce el déficit?
Si mejora la rentabilidad:
¿cuánto reduce el déficit?
Así podremos comparar soluciones.
13. EL OBJETIVO NO ES PAGAR MENOS
El objetivo de una reforma previsional no debería ser:
PAGAR MENOS.
Debería ser:
PODER PAGAR SIEMPRE.
Una Caja sostenible debe poder cumplir sus obligaciones:
hoy,
mañana,
y dentro de treinta años.
Eso protege al jubilado actual.
Pero también protege al trabajador joven que hoy aporta confiando en recibir una jubilación futura.
CONCLUSIÓN
Llegamos al punto donde normalmente comienzan muchas reformas previsionales:
edad, aportes y beneficios.
Nuestro Plan decidió llegar aquí recién en el:
CAPÍTULO VI.
¿Por qué?
Porque antes quisimos analizar:
el déficit,
los aportantes,
Salud,
Administración,
las inversiones,
la rentabilidad,
los costos,
la tecnología,
la eficiencia
y
la gobernanza.
Ahora sí podemos estudiar beneficios y obligaciones dentro de una visión integral.
Pero todavía no corresponde decidir el ajuste.
Primero debemos medir cada escenario.
Nuestra regla continúa siendo:
MEDIR ANTES DE MODIFICAR.
Y nuestra secuencia:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → EVALUAR BENEFICIOS → AJUSTAR SÓLO LO NECESARIO.
El próximo capítulo será precisamente donde todas estas variables comienzan a encontrarse:
CAPÍTULO VII — EL AJUSTE RESIDUAL.
Después de ampliar aportantes, separar fondos, mejorar rentabilidad, optimizar costos y cuantificar beneficios:
¿CUÁNTO DEL DÉFICIT QUEDA?
Ése —y no otro— debería ser el verdadero punto de partida para discutir cualquier ajuste.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.