CAPÍTULO IV
RENTABILIZAR: HACER TRABAJAR MEJOR EL PATRIMONIO
NO TODO EL EQUILIBRIO DEBE BUSCARSE EN EL BOLSILLO DEL APORTANTE
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
En los capítulos anteriores construimos tres pilares.
En el Capítulo I, MEDIMOS el problema.
En el Capítulo II, planteamos APORTAR antes que ajustar y propusimos estudiar diferentes escenarios de ampliación de la base contributiva.
En el Capítulo III, demostramos la necesidad de SEPARAR Previsión, Salud y Administración.
Ahora llegamos a otra variable fundamental:
RENTABILIZAR.
Porque la sostenibilidad de una Caja previsional no depende solamente de cuánto aportan trabajadores y empleadores.
También depende de:
cómo se administra el patrimonio, cuánto rinden las inversiones, qué riesgos se asumen, qué liquidez se mantiene y si los activos están adecuadamente relacionados con las obligaciones futuras.
1. EL PATRIMONIO TAMBIÉN DEBE APORTAR
Una Caja previsional recibe aportes durante décadas para pagar obligaciones que también se extienden durante décadas.
Entre ambos momentos existe una variable fundamental:
LA RENTABILIDAD.
Los recursos acumulados no pueden permanecer económicamente pasivos.
Deben producir rendimientos dentro de criterios estrictos de:
seguridad, rentabilidad, liquidez, diversificación, calce financiero y plazo.
Por eso, cuando analizamos la sostenibilidad de la Caja Bancaria, no podemos mirar únicamente la tasa de aporte.
También debemos preguntar:
¿CUÁNTO PRODUCE EL PATRIMONIO QUE YA TENEMOS?
2. 2025: UNA RENTABILIDAD QUE DEBE SER ANALIZADA
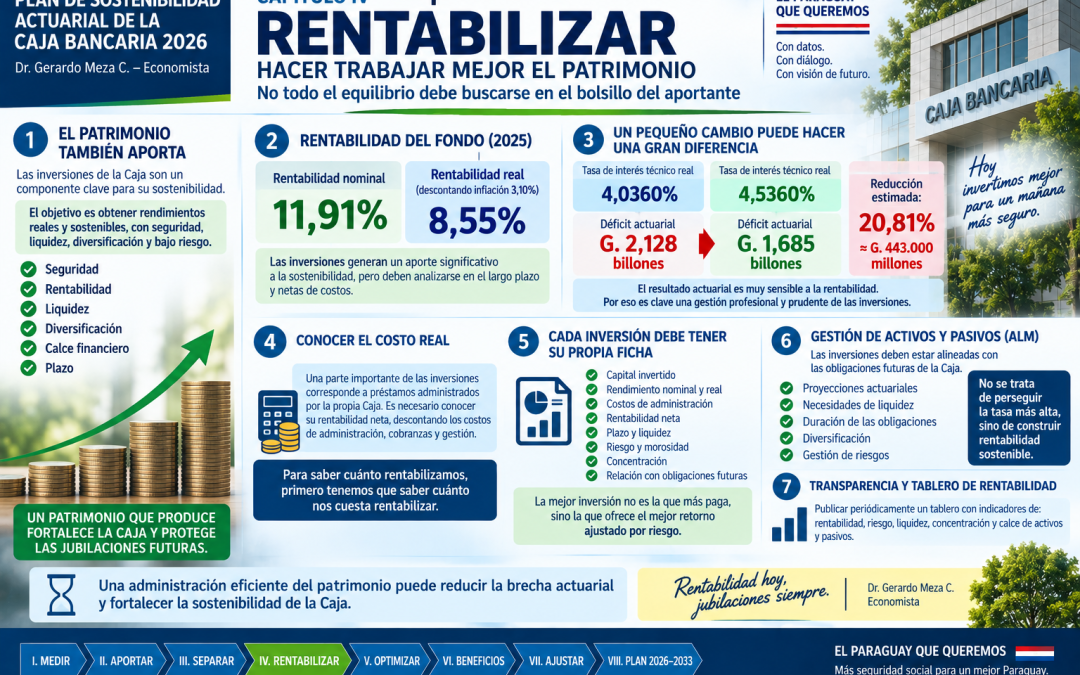
El Estudio Actuarial calcula para el año 2025 una rentabilidad del Fondo de Pensiones del:
11,91% NOMINAL.
Considerando una inflación del 3,10%, estima una variación real del:
8,55%.
Es un dato importante.
Demuestra que las inversiones constituyen una fuente significativa dentro de la ecuación financiera de la Caja.
Pero una Caja previsional no puede evaluarse por la rentabilidad de un solo ejercicio.
Necesitamos conocer:
rentabilidad nominal;
rentabilidad real;
rentabilidad neta de costos;
rentabilidad por tipo de activo;
riesgo asumido;
liquidez;
morosidad;
concentración;
y comportamiento de largo plazo.
La pregunta correcta no es simplemente:
¿Cuánto rindió?
La pregunta es:
¿CUÁNTO RINDIÓ, CON QUÉ RIESGO, A QUÉ PLAZO Y A QUÉ COSTO?
3. MEDIO PUNTO PORCENTUAL PUEDE CAMBIAR MUCHO EL RESULTADO ACTUARIAL
El Estudio Actuarial contiene una demostración particularmente importante.
En su escenario base utiliza una tasa de interés técnico real del 4,0360%.
Luego simula un escenario alternativo con una tasa real del 4,5360%.
La diferencia es solamente:
0,50 PUNTOS PORCENTUALES.
Sin embargo, bajo ese supuesto, el déficit actuarial estimado pasa de:
G. 2,128 billones
a aproximadamente:
G. 1,685 billones.
La reducción modelada es del:
20,81%.
Estamos hablando de aproximadamente:
G. 443.000 MILLONES MENOS DE DÉFICIT ACTUARIAL.
Este resultado demuestra algo fundamental:
LA RENTABILIDAD IMPORTA.
Pero también exige una enorme prudencia.
4. NO PODEMOS SOLUCIONAR UN DÉFICIT CAMBIANDO UN SUPUESTO
Aquí debemos hacer una distinción técnica esencial.
Una cosa es conseguir efectivamente una mayor rentabilidad sostenible.
Otra muy diferente es aumentar la tasa esperada dentro de una planilla actuarial.
No podemos reducir artificialmente un déficit simplemente suponiendo que en el futuro las inversiones producirán más.
La rentabilidad utilizada en un modelo actuarial debe ser:
prudente, sostenible, verificable y compatible con el riesgo asumido.
Por eso nuestra propuesta no consiste en decir:
“subamos la tasa actuarial y desaparece el déficit”.
Sería técnicamente incorrecto.
Nuestra propuesta es:
MEJOREMOS LA GESTIÓN REAL Y DESPUÉS MIDAMOS EL RESULTADO REAL.
5. RENTABILIDAD NETA, NO RENTABILIDAD APARENTE
Existe otro punto señalado por el propio Estudio Actuarial.
Una parte importante de las inversiones de la Caja corresponde a préstamos administrados directamente por la institución.
Esos préstamos tienen costos:
personal,
sistemas,
cobranzas,
administración,
gestión documental,
control,
riesgo crediticio.
Sin embargo, el Estudio señala que esos costos transaccionales aparecen registrados dentro de los gastos administrativos.
Por eso propone avanzar hacia una contabilidad de costos que permita conocer la rentabilidad de la cartera de préstamos neta de gastos.
Esto conecta directamente el Capítulo III con el Capítulo IV.
PARA SABER CUÁNTO RENTABILIZAMOS, PRIMERO TENEMOS QUE SABER CUÁNTO NOS CUESTA RENTABILIZAR.
6. CADA INVERSIÓN DEBE TENER SU PROPIA FICHA
Proponemos que cada categoría relevante de inversión sea evaluada mediante indicadores homogéneos.
Para cada una debemos conocer:
capital invertido;
rendimiento nominal;
rendimiento real;
costos de administración;
rentabilidad neta;
plazo;
liquidez;
riesgo;
morosidad, cuando corresponda;
y concentración.
De esta manera podremos comparar técnicamente:
préstamos,
CDA,
bonos,
fondos,
inmuebles,
y demás inversiones autorizadas.
No para determinar cuál produce simplemente la tasa nominal más alta.
Sino para determinar:
CUÁL GENERA EL MEJOR RETORNO AJUSTADO POR RIESGO PARA UNA CAJA PREVISIONAL.
7. EL OBJETIVO NO ES PERSEGUIR LA TASA MÁS ALTA
Los recursos de una Caja previsional no son capital especulativo.
Representan jubilaciones futuras.
Por eso existe una diferencia fundamental entre:
RENTABILIZAR
y
ARRIESGAR.
Una inversión que ofrece mayor rentabilidad pero expone excesivamente el patrimonio no necesariamente mejora la sostenibilidad.
La administración debe buscar el equilibrio entre:
SEGURIDAD + RENTABILIDAD + LIQUIDEZ + DIVERSIFICACIÓN + PLAZO.
La mejor inversión previsional no es necesariamente la que más paga.
Es la que ofrece una relación adecuada entre rendimiento, riesgo y obligaciones futuras.
8. INCORPORAR GESTIÓN DE ACTIVOS Y PASIVOS
Proponemos incorporar de manera permanente un enfoque de:
ASSET LIABILITY MANAGEMENT — ALM
o Gestión de Activos y Pasivos.
La lógica es sencilla.
La Caja sabe —actuarialmente— que deberá pagar jubilaciones y pensiones durante décadas.
Por lo tanto, sus inversiones deberían estructurarse considerando:
cuándo necesitará los recursos;
cuánto deberá pagar;
qué liquidez requerirá;
qué duración tienen sus obligaciones;
y qué riesgos puede razonablemente asumir.
No basta con preguntarse:
¿Dónde invertimos?
También debemos preguntar:
¿PARA QUÉ OBLIGACIÓN FUTURA ESTAMOS INVIRTIENDO?
9. CREAR UN TABLERO DE RENTABILIDAD PREVISIONAL
Proponemos incorporar al Plan de Sostenibilidad un tablero público y periódico de inversiones.
Debería mostrar, como mínimo:
RENTABILIDAD NOMINAL
RENTABILIDAD REAL
RENTABILIDAD NETA DE COSTOS
RIESGO
LIQUIDEZ
CONCENTRACIÓN
MOROSIDAD
CALCE ENTRE ACTIVOS Y PASIVOS
Y algo especialmente importante:
RENTABILIDAD REAL ACUMULADA DE LARGO PLAZO.
Porque una Caja que administra obligaciones de varias décadas no puede evaluarse solamente con la fotografía de doce meses.
10. SIMULAR ESCENARIOS DE RENTABILIDAD
Así como en el Capítulo II propusimos simular diferentes cantidades de aportantes, en este Capítulo IV proponemos simular diferentes escenarios de rentabilidad real.
Por ejemplo:
Escenario conservador
Escenario base
Escenario mejorado
Y para cada escenario calcular:
déficit actuarial;
cobertura actuarial;
aporte de equilibrio;
evolución del Fondo;
y años de sostenibilidad.
No para prometer rendimientos.
Sino para conocer:
CUÁNTO PUEDE CONTRIBUIR REALMENTE LA GESTIÓN DE ACTIVOS A CERRAR LA BRECHA ACTUARIAL.
11. LA RENTABILIDAD NO REEMPLAZA LAS REFORMAS
También debemos ser claros.
Una mejor administración de inversiones por sí sola no necesariamente resolverá todos los problemas estructurales de un sistema previsional.
La rentabilidad es una variable.
Los aportantes son otra.
Los beneficios son otra.
La edad y los años de contribución son otras.
Salud y Administración también influyen.
Precisamente por eso estamos construyendo un Plan integral.
No buscamos una solución mágica.
Buscamos conocer cuánto aporta cada variable a la solución.
CONCLUSIÓN
El Estudio Actuarial nos proporciona una señal contundente.
Una variación de solamente 0,50 puntos porcentuales en la tasa de interés técnico utilizada en uno de sus escenarios modifica significativamente el resultado actuarial.
Eso demuestra que:
LA RENTABILIDAD NO ES UN DETALLE.
Es una variable central de sostenibilidad.
Pero nuestra propuesta no consiste en aumentar artificialmente una tasa dentro de un modelo.
Consiste en algo mucho más exigente:
HACER TRABAJAR MEJOR EL PATRIMONIO.
Medir cada inversión.
Conocer su costo.
Calcular su rentabilidad real.
Evaluar su riesgo.
Diversificar prudentemente.
Relacionar los activos con las obligaciones futuras.
Y publicar los resultados.
Antes de pedirle un guaraní adicional al trabajador o al jubilado, debemos saber cuánto puede producir eficientemente cada guaraní que la Caja ya administra.
Nuestra secuencia continúa:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → AJUSTAR SÓLO LO NECESARIO.
Porque:
APORTAR FORTALECE LA BASE.
SEPARAR IDENTIFICA EL PROBLEMA.
RENTABILIZAR HACE TRABAJAR EL PATRIMONIO.
Y solamente después de medir todo podremos determinar:
CUÁNTO AJUSTE ES REALMENTE NECESARIO.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
Fuente principal: Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados Bancarios del Paraguay, corte al 31 de diciembre de 2025.