CAPÍTULO II
APORTAR ANTES QUE AJUSTAR: ¿CUÁNTOS APORTANTES NECESITA REALMENTE LA CAJA BANCARIA?
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
En el Capítulo I partimos de un diagnóstico que no debe minimizarse, pero tampoco interpretarse incorrectamente.
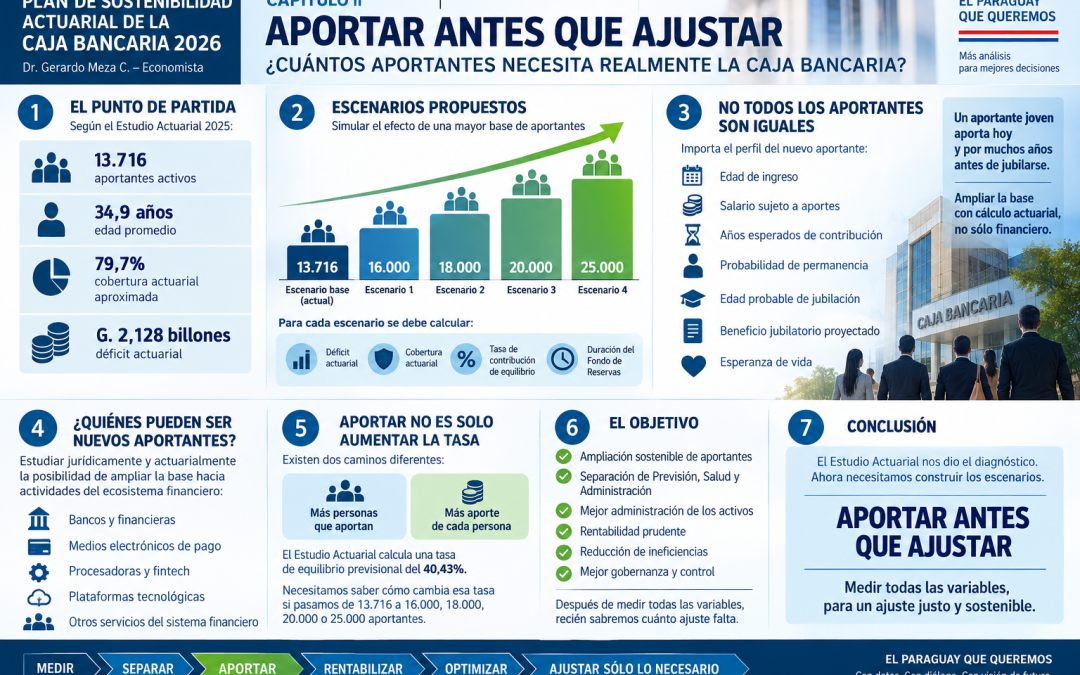
El Estudio Actuarial con corte al 31 de diciembre de 2025 calcula Reservas Matemáticas por aproximadamente G. 10,479 billones, Activos Actuariales por G. 8,351 billones y una brecha actuarial de G. 2,128 billones.
La cobertura actuarial aproximada es, por tanto, del 79,7%.
El problema existe.
Ahora debemos preguntarnos:
¿CÓMO LO CORREGIMOS?
Una reforma previsional puede actuar sobre distintas variables: aumentar aportes, modificar edades, cambiar años de contribución, revisar beneficios, mejorar rentabilidad, reducir costos o ampliar la población aportante.
Nuestra propuesta sostiene que antes de ajustar a quienes ya están dentro del sistema debemos medir cuánto puede obtenerse fortaleciendo el propio sistema.
De allí nace nuestro principio:
APORTAR ANTES QUE AJUSTAR.
1. LA CAJA TIENE UNA VENTAJA QUE DEBEMOS ANALIZAR
El Estudio Actuarial registra 13.716 aportantes activos en 2025.
También muestra una característica importante: la población activa es relativamente joven. La edad promedio de los aportantes se ubica alrededor de 34,9 años.
Además, una proporción importante tiene menos de diez años de antigüedad.
Desde el punto de vista actuarial, esto merece especial atención.
Un trabajador joven puede permanecer muchos años realizando aportes antes de comenzar a percibir una jubilación.
Pero debemos evitar una conclusión demasiado sencilla:
MÁS APORTANTES NO SIGNIFICA AUTOMÁTICAMENTE MÁS SOLVENCIA.
Cada nuevo trabajador genera aportes presentes, pero también genera derechos jubilatorios futuros.
Por eso la pregunta correcta no es solamente:
¿Cuántos aportantes podemos incorporar?
La pregunta actuarial es:
¿QUÉ TIPO Y QUÉ CANTIDAD DE NUEVOS APORTANTES MEJORAN EFECTIVAMENTE EL EQUILIBRIO DEL SISTEMA?
2. NECESITAMOS CONSTRUIR ESCENARIOS
Proponemos que la Caja modele públicamente, como mínimo, los siguientes escenarios:
ESCENARIO BASE: 13.716 aportantes.
ESCENARIO 1: 16.000 aportantes.
ESCENARIO 2: 18.000 aportantes.
ESCENARIO 3: 20.000 aportantes.
ESCENARIO 4: 25.000 aportantes.
No proponemos estas cifras como metas definitivas.
Son escenarios de simulación que permitirían conocer cómo cambia la situación actuarial cuando se amplía progresivamente la base contributiva.
Para cada escenario deberían calcularse nuevamente:
Déficit actuarial.
Porcentaje de cobertura actuarial.
Tasa de contribución de equilibrio.
Relación entre activos y pasivos.
Año de aparición del déficit financiero corriente.
Evolución y duración del Fondo de Reservas.
Sólo entonces podremos responder con números cuánto aporta realmente la ampliación de la base.
3. NO TODOS LOS NUEVOS APORTANTES PRODUCEN EL MISMO EFECTO
Aquí aparece un concepto que proponemos incorporar al análisis:
EL APORTANTE DE EQUILIBRIO.
No basta con incorporar personas.
Debemos conocer actuarialmente el perfil de quienes ingresan.
Importan, entre otras variables:
Edad de ingreso.
Salario sujeto a aportes.
Años esperados de contribución.
Probabilidad de permanencia en el sistema.
Edad probable de jubilación.
Beneficio jubilatorio proyectado.
Esperanza de vida.
Un aportante que ingresa joven y contribuye durante treinta años tiene un efecto actuarial diferente al de una persona que ingresa cerca de la edad jubilatoria.
Por eso ampliar la base contributiva debe hacerse con cálculo actuarial, no solamente con cálculo financiero.
4. ¿QUIÉNES DEBERÍAN SER ANALIZADOS COMO POSIBLES NUEVOS APORTANTES?
La Caja Bancaria nació vinculada al sistema financiero.
Pero el sistema financiero de hoy no es el mismo de décadas atrás.
La transformación tecnológica creó nuevas actividades, empresas y formas de intermediación.
Por eso proponemos estudiar jurídicamente y actuarialmente la posibilidad de ampliar la base hacia actividades del ecosistema financiero que actualmente se encuentren fuera del régimen y cuya incorporación resulte legal y actuarialmente viable.
La pregunta no debe resolverse por intuición.
Debe simularse.
¿Cuántos potenciales aportantes existen?
¿Qué salarios tienen?
¿Qué edades poseen?
¿Cuánto aportarían?
¿Qué obligaciones futuras generarían?
Y finalmente:
¿MEJORA O NO MEJORA EL BALANCE ACTUARIAL DE LA CAJA?
5. LA TECNOLOGÍA TAMBIÉN CAMBIÓ EL SISTEMA FINANCIERO
Hoy existen operaciones y servicios financieros que hace pocos años no tenían la dimensión actual.
Bancos digitales, medios electrónicos de pago, procesadoras, fintech, plataformas tecnológicas y nuevos servicios vinculados al movimiento de dinero forman parte de un ecosistema financiero cada vez más amplio.
Esto abre una discusión que merece estudio técnico:
¿La base de financiamiento de la Caja Bancaria debe continuar respondiendo exclusivamente a la estructura histórica del sistema o debe analizarse su adaptación al sistema financiero actual?
No estamos proponiendo incorporar automáticamente a ningún sector.
Estamos proponiendo algo anterior:
MEDIRLO.
Un estudio actuarial debería permitir conocer el impacto de cada posible ampliación antes de tomar una decisión.
6. APORTAR NO SIGNIFICA SOLAMENTE AUMENTAR LA TASA
Cuando se habla de sostenibilidad previsional suele pensarse inmediatamente en elevar el porcentaje que pagan trabajadores o empleadores.
Pero existen dos caminos conceptualmente diferentes:
aumentar cuánto aporta cada persona
o
aumentar la cantidad de personas que aportan.
Ambos producen efectos diferentes y ambos deben ser modelados.
El Estudio Actuarial calcula una tasa teórica de equilibrio previsional del 40,43% bajo determinadas condiciones y supuestos.
Antes de interpretar ese porcentaje como necesidad de aumentar cargas, debemos preguntar:
¿Qué ocurre con esa tasa si pasamos de 13.716 a 16.000 aportantes?
¿Y con 18.000?
¿Con 20.000?
¿Con 25.000?
Ésa es una simulación que necesitamos conocer.
7. EL OBJETIVO NO ES ESCONDER EL AJUSTE
“APORTAR antes que AJUSTAR” no significa afirmar que nunca será necesario modificar algún parámetro del sistema.
Significa cambiar el orden del análisis.
Primero debemos cuantificar cuánto podemos obtener mediante:
ampliación sostenible de aportantes;
separación financiera de Previsión, Salud y Administración;
mejor administración de los activos;
rentabilidad prudente y compatible con el riesgo;
reducción de ineficiencias;
mejor gobernanza y control.
Después de incorporar esas variables al modelo actuarial, podremos calcular nuevamente la brecha.
Y recién entonces sabremos cuánto ajuste falta.
8. EL AJUSTE DEBE SER RESIDUAL, NO EL PUNTO DE PARTIDA
Éste es uno de los principios centrales de nuestro Plan de Sostenibilidad Actuarial 2026.
No comenzar preguntando:
¿Cuánto debemos aumentar los aportes?
Comenzar preguntando:
¿CUÁNTO DEL PROBLEMA PODEMOS RESOLVER ANTES DE AUMENTARLOS?
Cada medida debería responder cuatro preguntas:
¿Cuánto reduce los G. 2,128 billones de brecha actuarial?
¿Cuánto aumenta la cobertura actual aproximada del 79,7%?
¿Cuánto reduce la tasa teórica de equilibrio del 40,43%?
¿Cuántos años adicionales de sostenibilidad aporta al sistema?
Entonces la reforma dejará de ser una discusión de posiciones y se convertirá en una discusión de números.
CONCLUSIÓN
El Estudio Actuarial nos dio el diagnóstico.
Ahora necesitamos construir los escenarios.
La Caja Bancaria no debe elegir entre negar el problema o trasladarlo inmediatamente a activos y jubilados.
Existe una tercera alternativa:
MEDIR TODAS LAS VARIABLES.
Nuestra propuesta para el Plan de Sostenibilidad Actuarial 2026 mantiene una secuencia sencilla:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → AJUSTAR SÓLO LO NECESARIO.
El CAPÍTULO II deja planteada una pregunta concreta para la Caja Bancaria:
¿QUÉ OCURRIRÍA CON EL DÉFICIT ACTUARIAL SI EN LUGAR DE 13.716 APORTANTES TUVIÉRAMOS 16.000, 18.000, 20.000 O 25.000?
No necesitamos discutirlo solamente con opiniones.
Necesitamos que el modelo actuarial nos dé la respuesta.
APORTAR ANTES QUE AJUSTAR.
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS