APORTAR ANTES QUE AJUSTAR
Una propuesta técnica para pasar del diagnóstico actuarial a una estrategia integral de sostenibilidad
Dr. Gerardo Meza C. – Economista
EL PARAGUAY QUE QUEREMOS
1. PUNTO DE PARTIDA: RECONOCER EL PROBLEMA SIN CONFUNDIRLO CON UNA QUIEBRA
El Estudio Actuarial de la Caja de Jubilaciones y Pensiones de Empleados de Bancos y Afines, con corte al 31 de diciembre de 2025, aporta elementos suficientes para afirmar que existe un desequilibrio actuarial de largo plazo que debe ser atendido.
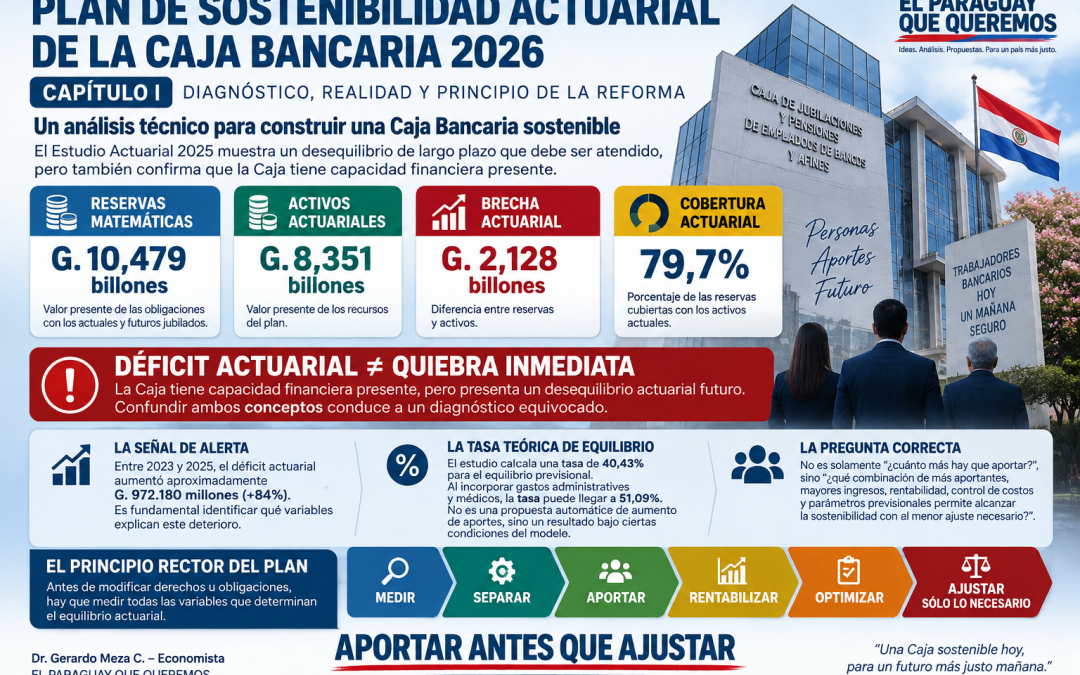
Las Reservas Matemáticas fueron estimadas en G. 10,479 billones, mientras que el Valor Presente de los Activos del Plan alcanza aproximadamente G. 8,351 billones.
La diferencia determina un déficit actuarial de G. 2,128 billones, sin incorporar en ese cálculo los gastos administrativos ni los gastos del seguro médico.
Esto representa una cobertura actuarial aproximada del 79,7% de las Reservas Matemáticas.
El dato es importante. Pero debe interpretarse correctamente.
Déficit actuarial no significa insolvencia inmediata.
El mismo estudio señala que los resultados acumulados negativos desaparecieron en 2018 y cambiaron de tendencia, incrementándose posteriormente el Patrimonio Neto. Asimismo, estima que, considerando activos corrientes frente a determinados gastos rígidos, la Caja tendría capacidad para afrontar aproximadamente 3,99 años de gastos incluso en el supuesto extremo de dejar de percibir ingresos.
Por tanto, estamos frente a dos realidades que pueden coexistir:
la Caja tiene capacidad financiera presente, pero presenta un desequilibrio actuarial futuro.
Confundir ambos conceptos conduciría a un diagnóstico equivocado.
2. LA SEÑAL DE ALERTA: EL DETERIORO 2023–2025
La evolución del resultado actuarial merece un análisis especial.
En 2017 el déficit era de aproximadamente G. 431.333 millones. En 2019 se registró un superávit actuarial de G. 166.530 millones. En 2021 reapareció un déficit de G. 1,158 billones, prácticamente sin modificación en 2023, cuando alcanzó G. 1,156 billones.
Sin embargo, en 2025 el déficit llegó a:
G. 2,128 billones.
Esto significa un deterioro aproximado de G. 972.180 millones en solamente dos años, equivalente a alrededor del 84% respecto del déficit registrado en 2023.
Ésta debería ser una de las primeras preguntas técnicas de cualquier reforma:
¿Qué variables explican, una por una, los G. 972.180 millones de deterioro actuarial entre 2023 y 2025?
No alcanza con conocer el resultado final.
Necesitamos identificar cuánto corresponde a cambios en la población activa, nuevas jubilaciones, salarios, longevidad, actualización de beneficios, rentabilidad, tasa técnica y demás supuestos del modelo.
Antes de modificar derechos u obligaciones, hay que identificar dónde se originó el deterioro.
3. EL 40,43% NO DEBE INTERPRETARSE COMO UNA PROPUESTA AUTOMÁTICA DE AUMENTAR APORTES
Actualmente, el sistema recibe un aporte conjunto equivalente al 28% de las remuneraciones: 17% patronal y 11% del trabajador.
El Estudio Actuarial realiza un ejercicio para determinar qué tasa permitiría alcanzar el equilibrio manteniendo constantes las condiciones legales y los supuestos considerados.
El resultado es:
40,43%.
Si se incorporan además los gastos administrativos y médicos, la tasa calculada puede llegar a:
51,09%.
Estos resultados son extraordinariamente importantes, pero deben interpretarse técnicamente.
El 40,43% es una tasa de equilibrio bajo determinadas condiciones, no una demostración de que los trabajadores y empleadores deban necesariamente elevar sus aportes hasta ese porcentaje.
Si cambian otras variables del modelo, cambia también la tasa necesaria.
Por eso la pregunta no debería ser solamente:
¿CUÁNTO MÁS HAY QUE APORTAR?
La pregunta correcta es:
¿QUÉ COMBINACIÓN DE MÁS APORTANTES, MAYORES INGRESOS, RENTABILIDAD, CONTROL DE COSTOS Y PARÁMETROS PREVISIONALES PERMITE ALCANZAR LA SOSTENIBILIDAD CON EL MENOR AJUSTE NECESARIO?
4. PRINCIPIO RECTOR DEL PLAN
Este Plan propone cambiar el orden tradicional del análisis.
No comenzar por reducir beneficios.
No comenzar por aumentar la edad.
No comenzar por aumentar aportes.
Comenzar por medir todas las variables que determinan el equilibrio.
La secuencia propuesta es:
MEDIR → SEPARAR → APORTAR → RENTABILIZAR → OPTIMIZAR → AJUSTAR SÓLO LO NECESARIO.
De allí nace nuestro principio:
APORTAR ANTES QUE AJUSTAR
Esto no significa negar que eventualmente puedan ser necesarios ajustes paramétricos.
Significa algo diferente:
primero debemos cuantificar cuánto del desequilibrio puede corregirse fortaleciendo los ingresos, ampliando la base contributiva, separando correctamente los fondos, mejorando la rentabilidad y optimizando los costos.
Solamente después debe determinarse el ajuste residual que todavía resulte actuarialmente necesario.
Éste será el punto de partida del Plan de Sostenibilidad Actuarial de la Caja Bancaria 2026.
Productor y Constructor de Contenidos del Paraguay que queremos
Dr. Gerardo Meza C,- Economista