Hacia una Gestión Actuarial Permanente y Eficiente (Hoja de Ruta 2026–2033)
El debate actual sobre la reforma de la Caja Bancaria y el riesgo de aplicar “candados” inflacionarios (como la cláusula del 5%) exige una alternativa técnica rigurosa. El desequilibrio financiero de largo plazo confirmado por el Estudio Actuarial oficial de 2025 no implica una insolvencia inmediata. El error estratégico de los proyectos tradicionales radica en tratar el déficit como un bloque único sin identificar ni atacar sus causas reales. Este plan propone un principio fundamental para el sector previsional: medir, separar, aportar, rentabilizar y optimizar antes de ajustar.
1. Diagnóstico Real y Desmitificación del Déficit
Para formular soluciones justas, el primer paso es desglosar la naturaleza del desequilibrio financiero detectado:
- El Déficit Previsional Puro: Asciende a G. 2,128 billones, lo que requeriría una tasa teórica de equilibrio del 40,43% para cubrir estrictamente las jubilaciones.
- El Déficit Agregado: Al incorporar los Gastos Administrativos y el Seguro Médico, la brecha total se dispara a G. 4,187 billones, elevando la tasa teórica de equilibrio al 51,09%.
Premisa de Sostenibilidad: No es técnicamente justo ni socialmente aceptable licuar el poder adquisitivo de los jubilados para financiar ineficiencias administrativas o costos de salud mal distribuidos. Separar los costos es indispensable para aplicar a cada componente la solución que corresponda.
2. Los Pilares de la Hoja de Ruta: Medidas Antes del Ajuste
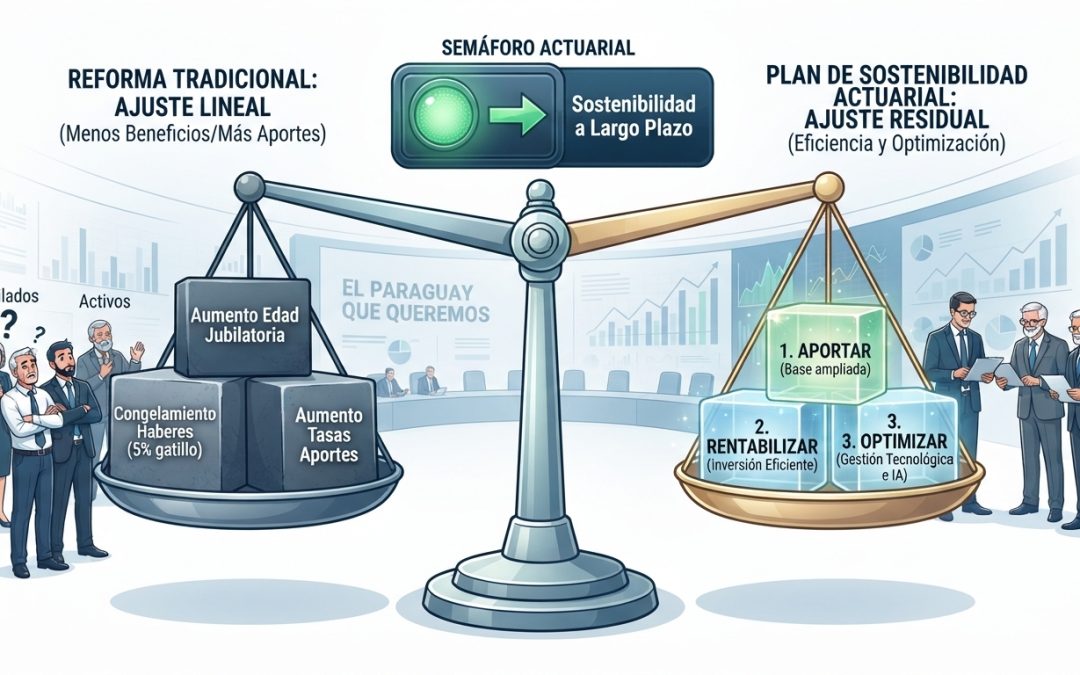
Este plan introduce formalmente el concepto de Ajuste Residual. Antes de trasladar el costo de una reforma a los aportantes activos y pasivos (vía congelamiento de haberes o suba de aportes), la institución debe ejecutar y cuantificar obligatoriamente cuatro vías de optimización:
- 🏛️ Separación de Estructuras (Medir): Aislar financieramente las unidades de Previsión (Jubilaciones), Salud y Administración. Esto impide de forma definitiva que los fondos jubilatorios sigan subsidiando déficits crónicos de otras áreas.
- 👥 Fortalecimiento de la Base Contributiva (Aportar): Expandir de forma sostenible la base actual de 13.716 aportantes proyectando escenarios de 16.000, 18.000, 20.000 y 25.000 afiliados. La estrategia central consiste en incorporar obligatoriamente al sistema previsional bancario a los trabajadores de casas de cambio, empresas financieras y sociedades de ahorro para la vivienda.
- 📈 Gestión Profesional de Inversiones (Rentabilizar): El Fondo de Pensiones registra para 2025 una rentabilidad nominal del 11,91% (8,55% real). El balance general es altamente sensible al rendimiento del capital: una optimización técnica de la cartera que logre un incremento de apenas 0,50 puntos porcentuales en la tasa de interés reduce el déficit actuarial estimado en un 20,81%.
- 💻 Eficiencia e Infraestructura Digital (Optimizar): Mitigar la carencia actual de una contabilidad de costos integral mediante la implementación de procesos digitales, trazabilidad y herramientas de Inteligencia Artificial (IA). Optimizar no significa recortar a ciegas, sino medir la productividad de cada proceso para disminuir la brecha desde el gasto operativo.
3. El Criterio del “Ajuste Residual” vs. Modificaciones Parámetricales Ciegas
El plan se opone firmemente a modificar parámetros lineales (subir edad, congelar reajustes por IPC o aumentar aportes de forma arbitraria) sin una justificación matemática previa.
Solo después de aplicar y auditar las reformas de recaudación, rentabilidad de inversiones y optimización de costos operativos, se procederá a recalcular la brecha restante. El Ajuste Residual dictaminará si es estrictamente necesario aplicar algún cambio secundario, garantizando que el fin de la reforma sea la sostenibilidad del fondo a largo plazo y no el desmantelamiento de los derechos adquiridos de los jubilados. El objetivo no debe ser pagar menos, sino garantizar que la Caja cumpla sus obligaciones hoy, mañana y con las futuras generaciones.
4. Nuevo Modelo de Gobernanza (Sustentabilidad Permanente)
La sostenibilidad actuarial no es una reforma legislativa estática que se realiza una sola vez para corregir una crisis del momento. Debe transformarse en un proceso continuo sustentado en tres herramientas clave de alta dirección:
- Presupuesto Actuarial Anual: Herramienta de planificación financiera obligatoria ajustada a las proyecciones de riesgo en tiempo real.
- Semáforo Actuarial: Un tablero de control con indicadores clave de alerta temprana para contrastar anualmente lo proyectado con lo realmente ocurrido, corrigiendo desviaciones a tiempo.
- Auditoría Actuarial Independiente: Evaluaciones externas anuales para asegurar la total transparencia ante los
- afiliados, aportantes y la Superintendencia de Jubilaciones y Pensiones. Productor y Constructor de Contenidos del Paraguay que queremos Dr. Gerardo Meza C, – Economista