Primero debemos responder una pregunta mucho más importante:
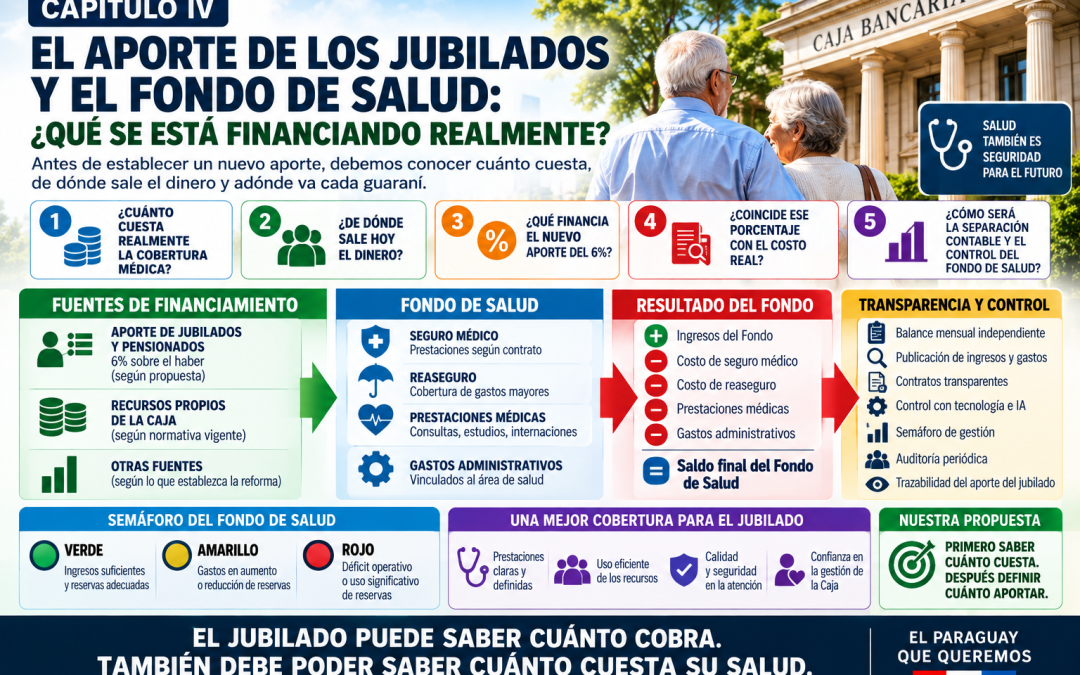
¿CUÁNTO CUESTA REALMENTE LA COBERTURA MÉDICA DE LOS JUBILADOS Y PENSIONADOS DE LA CAJA BANCARIA?
1. JUBILACIÓN Y SALUD SON DOS COSAS DIFERENTES
Este principio debe quedar claro desde el comienzo.
Una cosa es el sistema de Jubilaciones y Pensiones.
Otra es la cobertura de Salud.
Y otra diferente es el costo de Administración de la institución.
Precisamente por eso consideramos importante la separación planteada en el artículo 6 del anteproyecto, analizada en nuestro Capítulo I.
La creación de fondos diferenciados puede permitir conocer con mayor precisión cuánto ingresa, cuánto se gasta y cuál es el resultado de cada componente.
Esta separación no debe ser solamente contable.
Debe convertirse en una verdadera herramienta de transparencia.
2. EL NUEVO APORTE DEL 6%
Uno de los cambios relevantes contemplados en la propuesta que estamos analizando es el establecimiento de un aporte equivalente al 6% sobre los haberes jubilatorios y pensiones, vinculado al financiamiento de la cobertura médica.
Es una modificación importante.
Para una persona jubilada, cualquier descuento sobre su haber tiene un efecto directo sobre sus ingresos mensuales.
Por eso, antes de establecer definitivamente ese porcentaje, consideramos indispensable responder:
¿POR QUÉ 6%?
¿Surge de un estudio actuarial específico del Fondo de Salud?
¿Representa exactamente el costo esperado de la cobertura?
¿Es suficiente?
¿Es superior al costo?
¿Se calculó sobre la totalidad de los jubilados y pensionados?
¿Incluye seguro médico?
¿Incluye reaseguro?
¿Incluye gastos administrativos?
Estas respuestas deberían formar parte de la documentación pública de la reforma.
3. EL 6% NO DEBE SER SIMPLEMENTE UN NÚMERO
En una reforma previsional seria, cada porcentaje debería tener una explicación técnica.
Si el jubilado debe aportar el 6%, debería existir una ecuación sencilla que permita comprender su origen.
Por ejemplo:
Cantidad de jubilados y pensionados cubiertos.
Costo anual del seguro médico.
Costo anual del reaseguro.
Prestaciones adicionales.
Gastos administrativos vinculados a Salud.
Costo total anual del sistema.
Ingresos necesarios para financiarlo.
Entonces podremos saber si el 6% responde efectivamente al costo del servicio.
4. ¿QUIÉN FINANCIA HOY LA SALUD?
Esta pregunta es fundamental.
La cobertura médica de jubilados y pensionados tiene un costo.
Ese costo necesariamente debe financiarse con algún recurso.
Por eso la Caja debería mostrar claramente, para cada ejercicio:
cuánto costó la cobertura médica;
qué fuente de financiamiento se utilizó;
cuánto correspondió al seguro;
cuánto al reaseguro;
cuánto a prestaciones directas;
y cuánto representó sobre los ingresos totales de la institución.
La separación del Fondo de Salud debería permitir precisamente terminar con cualquier confusión entre recursos previsionales y recursos destinados a prestaciones médicas.
5. SEGURO Y REASEGURO NO SON LO MISMO
Este punto merece especial atención.
Un seguro médico cubre determinadas prestaciones bajo las condiciones establecidas contractualmente.
El reaseguro o mecanismo complementario puede cubrir gastos que exceden determinados límites o situaciones previstas en el contrato.
Por eso no basta conocer cuánto paga la Caja globalmente.
Debemos conocer la estructura completa de la cobertura.
¿CUÁNTO SE PAGA?
¿QUÉ SE CUBRE?
¿HASTA QUÉ MONTO?
¿CUÁNTO SE UTILIZA?
¿QUÉ OCURRE CON LOS RECURSOS NO UTILIZADOS?
Son preguntas legítimas en cualquier sistema financiado con recursos de los afiliados.
6. UN FONDO DE SALUD NECESITA SU PROPIO BALANCE
Aquí presentamos una propuesta concreta.
Si la reforma crea formalmente un Fondo de Salud separado, entonces ese fondo debería publicar periódicamente su propio estado financiero.
Un verdadero:
BALANCE DEL FONDO DE SALUD.
De manera sencilla debería mostrar:
SALDO INICIAL
más
INGRESOS DEL FONDO
menos
SEGURO MÉDICO
menos
REASEGURO
menos
PRESTACIONES MÉDICAS
menos
GASTOS DE ADMINISTRACIÓN IMPUTABLES A SALUD
igual a
SALDO FINAL DEL FONDO DE SALUD.
No hace falta esperar un año para conocer estos datos.
Con sistemas informáticos modernos deberían poder presentarse mensualmente.
7. EL JUBILADO DEBE PODER CONOCER EL DESTINO DE SU 6%
Si la reforma establece que cada jubilado y pensionado debe aportar un porcentaje de su haber para financiar Salud, debería existir trazabilidad.
Cada afiliado debería poder conocer:
cuánto se le descontó;
a qué fondo ingresó;
cuánto recibió el Fondo de Salud en total;
cuánto gastó;
en qué conceptos;
y cuál es el saldo acumulado.
Esto no significa publicar información médica privada.
La información clínica pertenece al afiliado y debe permanecer protegida.
Estamos hablando de publicar información financiera agregada.
8. TECNOLOGÍA E INTELIGENCIA ARTIFICIAL PARA CONTROLAR EL FONDO
Aquí también existe una oportunidad para modernizar la Caja Bancaria.
La institución ya dispone de sistemas informáticos.
El siguiente paso debería ser incorporar herramientas modernas de análisis de datos e inteligencia artificial para controlar permanentemente:
facturación médica;
duplicaciones;
prestaciones;
frecuencia de utilización;
costos extraordinarios;
desvíos respecto del promedio;
concentración de gastos;
contratos;
vencimientos;
y evolución mensual del Fondo.
La Inteligencia Artificial no reemplaza la auditoría.
LA FORTALECE.
Puede permitir detectar anomalías que posteriormente deben ser verificadas por profesionales y organismos de control.
9. ¿TODOS DEBEN PAGAR EXACTAMENTE EL MISMO PORCENTAJE?
Esta es otra pregunta que debería estudiar el análisis técnico.
Un porcentaje uniforme tiene la ventaja de ser sencillo y proporcional al haber.
Pero corresponde conocer si fueron evaluadas otras alternativas.
Por ejemplo:
una prima fija;
un porcentaje del haber;
un sistema mixto;
límites mínimos y máximos;
diferenciación según determinadas coberturas;
o mecanismos de solidaridad interna.
No afirmamos cuál es el modelo correcto.
Pedimos que las alternativas sean estudiadas y comparadas.
10. EL FONDO DE SALUD NO DEBE CONVERTIRSE EN UNA CAJA NEGRA
La separación propuesta por la reforma solamente tendrá sentido si permite conocer exactamente los movimientos del dinero.
No debemos sustituir una cuenta general por tres cuentas difíciles de comprender.
Debemos hacer exactamente lo contrario.
Cada fondo debe tener:
ingresos identificados;
egresos identificados;
presupuesto;
responsables;
auditoría;
indicadores;
y resultados públicos.
Ese debe ser el verdadero objetivo de separar los fondos.
11. PROPONEMOS UN SEMÁFORO DEL FONDO DE SALUD
Desde EL PARAGUAY QUE QUEREMOS proponemos incorporar un mecanismo sencillo de información mensual.
SEMÁFORO DEL FONDO DE SALUD
VERDE: ingresos suficientes y reservas adecuadas.
AMARILLO: gastos creciendo por encima de los ingresos o reducción de reservas.
ROJO: déficit operativo o utilización significativa de reservas.
El afiliado no necesita ser contador ni actuario para comprender la situación de su Fondo de Salud.
La información pública debe ser técnicamente rigurosa, pero también comprensible.
12. ¿CUÁNTO REPRESENTA REALMENTE LA SALUD DENTRO DEL PROBLEMA ACTUARIAL?
Esta pregunta también debe responderse.
Cuando hablamos del déficit actuarial de la Caja debemos separar correctamente los componentes.
¿Cuánto corresponde estrictamente a Jubilaciones y Pensiones?
¿Cuánto corresponde a Salud?
¿Cuánto corresponde a Administración?
¿El Fondo de Salud tiene déficit propio?
¿Tiene superávit?
¿Cuál es su proyección a 10, 20 y 30 años?
Sin esta separación corremos el riesgo de discutir problemas diferentes como si fueran uno solo.
13. EL APORTE DEL JUBILADO DEBE TENER CONTRAPARTIDA
Si un jubilado debe entregar mensualmente el 6% de su haber para financiar Salud, existe una obligación adicional de transparencia.
No basta con cobrar.
Debe existir una contraprestación claramente definida.
Debe conocerse:
qué cobertura recibe;
qué prestaciones están incluidas;
qué límites existen;
cómo funciona el reaseguro;
cómo reclama;
y qué ocurre cuando una prestación supera los límites establecidos.
APORTE Y COBERTURA DEBEN SER TRANSPARENTES.
14. PUBLICAR LOS CONTRATOS
También consideramos necesario que los contratos vinculados al Fondo de Salud tengan el máximo nivel de publicidad compatible con la legislación vigente y la protección de información confidencial.
Los afiliados deberían poder conocer, entre otros aspectos:
empresa contratada;
vigencia;
prima;
cobertura;
límites;
condiciones generales;
procedimientos;
y mecanismos de control.
Cuando se administran recursos pertenecientes a los afiliados, la transparencia debe ser la regla.
15. UNA AUDITORÍA ESPECÍFICA DEL SISTEMA DE SALUD
Antes de establecer una nueva contribución permanente sobre los haberes jubilatorios, consideramos razonable realizar una evaluación integral del sistema actual.
No para prejuzgar irregularidades.
Precisamente para evitar hacerlo.
Una auditoría técnica permitiría determinar:
cuánto cuesta realmente el sistema;
si los contratos son económicamente eficientes;
si existen alternativas más competitivas;
si los controles son adecuados;
y cuál debería ser el financiamiento necesario.
Entonces el debate sobre el 6% tendría una base objetiva.
16. PRIMERO SABER CUÁNTO CUESTA. DESPUÉS DEFINIR CUÁNTO APORTAR.
Este principio resume nuestra posición.
No cuestionamos que la cobertura médica tenga un costo.
Tampoco sostenemos que necesariamente deba ser gratuita.
Lo que planteamos es que el orden lógico debería ser:
PRIMERO: CALCULAR EL COSTO REAL.
SEGUNDO: AUDITAR EL SISTEMA.
TERCERO: DEFINIR LA COBERTURA.
CUARTO: DETERMINAR EL FINANCIAMIENTO NECESARIO.
QUINTO: ESTABLECER EL APORTE.
No al revés.
NUESTRA PROPUESTA
La reforma puede convertir al Fondo de Salud en un ejemplo de transparencia.
Para ello proponemos:
1. Fondo de Salud jurídicamente y contablemente identificado.
2. Balance mensual independiente.
3. Publicación de ingresos y gastos agregados.
4. Contratos transparentes.
5. Auditoría periódica.
6. Control tecnológico permanente.
7. Indicadores públicos.
8. Semáforo mensual de sostenibilidad.
9. Trazabilidad del aporte del jubilado.
10. Revisión periódica del porcentaje de contribución según el costo real.
EL JUBILADO PUEDE SABER CUÁNTO COBRA.
TAMBIÉN DEBE PODER SABER CUÁNTO CUESTA SU SALUD.
La sostenibilidad de la Caja Bancaria no depende solamente de aumentar ingresos.
También depende de conocer exactamente dónde se utiliza cada guaraní.
Si el nuevo modelo separa Jubilaciones, Salud y Administración, aprovechemos esa reforma para construir algo mucho más importante:
TRES FONDOS.
TRES CUENTAS CLARAS.
TRES RESULTADOS AUDITABLES.
Porque transparencia no significa simplemente publicar documentos.
Transparencia significa que cualquier afiliado pueda responder una pregunta elemental:
¿DE DÓNDE VINO EL DINERO Y ADÓNDE FUE?
Ese debería ser uno de los principios fundamentales de la nueva Caja Bancaria.
EL PARAGUAY QUE QUEREMOS
Próximo capítulo
CAPÍTULO V — GOBERNANZA Y ADMINISTRACIÓN: ¿QUIÉN DEBE MANEJAR LA CAJA BANCARIA Y CÓMO DEBE RENDIR CUENTAS?
Continuaremos analizando la propuesta de modificación de la Carta Orgánica artículo por artículo, distinguiendo claramente entre la normativa vigente, las modificaciones propuestas y nuestras propuestas para fortalecer la sostenibilidad, transparencia y control de la institución.
PRODUCTOR-CONSTRUCTOR DE CONTENIDOS DEL PARAGUAY QUE QUEREMOS
Dr. Gerardo Meza C.