La Carta Orgánica del BCP, la estabilidad del sistema financiero y la institucionalidad que propone MOJO – VISIÓN PAÍS 2026–2033
Por Dr. Gerardo Meza C. – Economista
El Paraguay que Queremos | 18 de octubre de 2026
INTRODUCCIÓN: UNA INSTITUCIÓN QUE DEBEMOS PRESERVAR
El editorial publicado por ABC Color el 18 de octubre de 2026, titulado «Autoridades del BCP deben ser removidas», plantea una cuestión que trasciende la controversia sobre Ueno Bank: la independencia, continuidad y credibilidad del Banco Central del Paraguay.
El medio reclama la remoción de su presidente, Carlos Carvallo Spalding; del superintendente de Bancos, Holger Insfrán; y de los directores que considera responsables de las irregularidades denunciadas.
Ante esta situación, debemos formular una pregunta fundamental:
¿Puede la conducción del Banco Central del Paraguay quedar sometida a las presiones políticas, mediáticas o comerciales?
La respuesta institucional debe ser clara: las autoridades están sujetas a responsabilidad, pero su designación, permanencia y remoción deben regirse estrictamente por la Constitución Nacional y las leyes.
El Banco Central del Paraguay no pertenece a un Gobierno, a un partido político ni a un grupo económico. Es una institución pública cuya misión fundamental consiste en preservar la estabilidad monetaria y promover la integridad y estabilidad del sistema financiero.
I. LA CARTA ORGÁNICA DEL BCP: EL MARCO LEGAL QUE DEBE RESPETARSE
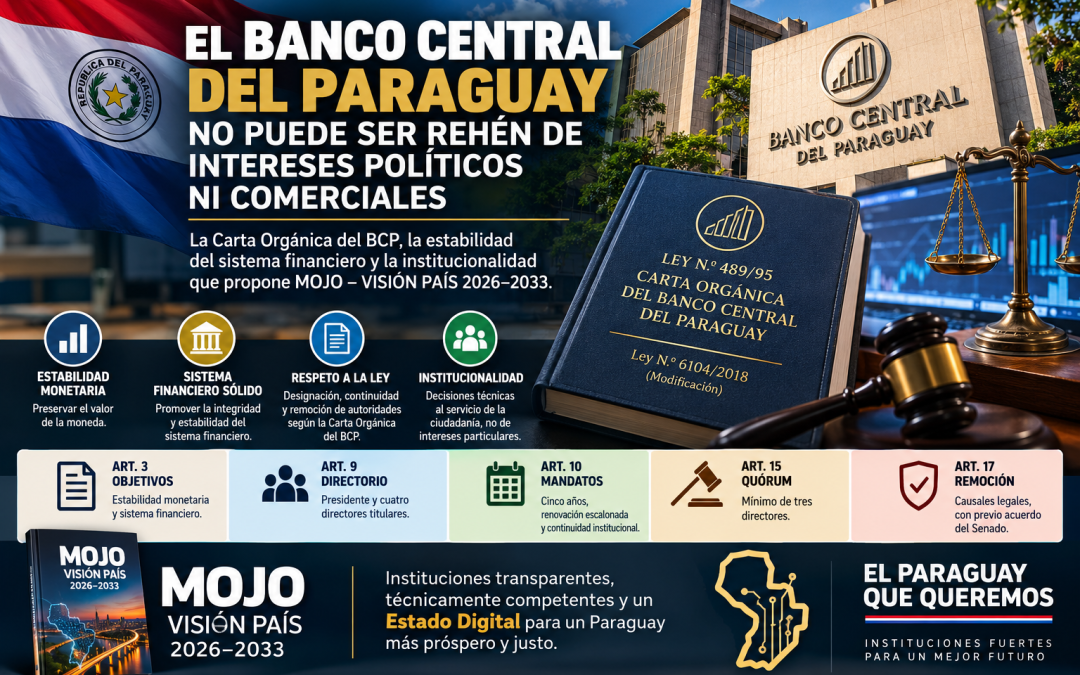
La Ley N.º 489/95, modificada y ampliada por la Ley N.º 6104/2018, establece la organización, las competencias y las responsabilidades del Banco Central del Paraguay.
Sus disposiciones no pueden ser sustituidas por exigencias editoriales ni por acuerdos políticos que desconozcan los procedimientos legales.
Artículo 3. Objetivos fundamentales
El BCP tiene como objetivos preservar la estabilidad del valor de la moneda y promover la eficacia, integridad y estabilidad del sistema financiero.
Esto significa que su responsabilidad institucional comprende mucho más que la fiscalización de una entidad bancaria.
Sus decisiones inciden sobre los depósitos, el ahorro, el crédito, la inversión y el funcionamiento de la economía nacional.
Artículo 9. Integración del Directorio
La dirección y administración del BCP corresponde a un Directorio integrado por un presidente y cuatro directores titulares, designados por el Poder Ejecutivo con acuerdo de la Cámara de Senadores.
Por tanto, la integración del Directorio responde a un procedimiento legal que involucra a dos poderes del Estado.
Artículo 10. Designación, duración y continuidad
La reforma de 2018 establece que los cuatro directores titulares sean designados de manera escalonada, a razón de uno por año, para períodos de cinco años.
Además, contempla que el director cuyo mandato haya concluido continúe ejerciendo sus funciones hasta su reelección o la designación de su sucesor.
Este mecanismo tiene una finalidad institucional evidente: evitar que toda la conducción técnica del Banco Central dependa simultáneamente de los cambios políticos.
La ley también establece plazos para que el Poder Ejecutivo proponga candidatos ante el Senado cuando se producen determinadas vacancias.
La continuidad del Directorio es una garantía de estabilidad institucional, no un privilegio personal de sus integrantes.
Artículo 15. Sesiones y quórum
El Directorio requiere un quórum mínimo de tres directores para sesionar válidamente.
Esto demuestra la importancia de mantener una integración que permita adoptar las decisiones necesarias para el funcionamiento del Banco Central.
Una remoción generalizada, sin una sustitución legal y oportuna, podría comprometer la capacidad de decisión del organismo.
Artículo 17. Causales de cesantía
La Carta Orgánica contempla expresamente las causas por las cuales el presidente y los directores cesan en sus funciones.
Entre ellas figuran la expiración del mandato, la renuncia, el mal desempeño con previo acuerdo del Senado y otras causales legalmente previstas.
El mal desempeño puede justificar la remoción, pero debe ser establecido y tramitado conforme al régimen legal correspondiente.
Nadie está por encima de la ley. Tampoco puede prescindirse de ella para exigir responsabilidades.
II. EL SUPERINTENDENTE DE BANCOS TAMBIÉN TIENE UN RÉGIMEN LEGAL
Es importante diferenciar la situación del presidente y los directores de la correspondiente al superintendente de Bancos.
La Carta Orgánica regula expresamente su designación, cesantía y atribuciones.
La Superintendencia es el órgano técnico responsable de la supervisión de las entidades financieras.
Sus funciones incluyen vigilar los riesgos, verificar el cumplimiento de las normas prudenciales, formular advertencias y exigir medidas correctivas.
Por ello, cualquier evaluación de la actuación del superintendente debe examinar los informes técnicos, las decisiones adoptadas, sus fundamentos y la oportunidad de las medidas de supervisión.
No basta con determinar si existieron irregularidades en un banco. Es necesario establecer qué conocía el supervisor, cuándo lo conoció y cómo actuó.
III. EL CASO UENO BANK: INVESTIGAR SIN CONDENAR ANTICIPADAMENTE
Las informaciones difundidas sobre Ueno Bank incluyen cuestionamientos relativos a operaciones con empresas vinculadas, venta de cartera, exposiciones crediticias y eventuales conflictos de intereses.
Son asuntos relevantes que requieren investigaciones rigurosas.
La existencia de actuaciones de supervisión o de sumarios administrativos no demuestra, por sí sola, que todos los procedimientos hayan sido suficientes. Pero tampoco permite afirmar automáticamente que las autoridades del BCP hayan encubierto irregularidades.
Corresponde reconstruir documentalmente las actuaciones realizadas y determinar las responsabilidades individuales que pudieran existir.
Defender la institucionalidad del BCP no significa defender a Ueno Bank ni justificar eventuales incumplimientos.
Significa exigir que todas las entidades bancarias sean supervisadas con los mismos criterios legales, técnicos y prudenciales.
IV. LOS INTERESES COMERCIALES Y LA RESPONSABILIDAD DE LOS MEDIOS
En Paraguay existen relaciones empresariales entre grupos vinculados a medios de comunicación y entidades financieras.
En el debate sobre Ueno Bank también corresponde considerar los vínculos empresariales relacionados con ABC Color y Banco Atlas.
Esta circunstancia merece transparencia y especial cuidado editorial, porque el sector bancario se sustenta fundamentalmente en la confianza pública.
Sin embargo, la existencia de vínculos comerciales no demuestra por sí misma que una investigación periodística sea falsa o responda a intereses competitivos.
La libertad de prensa es indispensable para una democracia. También lo son la responsabilidad informativa, la verificación de los hechos y la distinción entre denuncias, indicios y responsabilidades comprobadas.
Ningún grupo económico debe utilizar su influencia para obtener privilegios regulatorios. Tampoco debe utilizarse el poder político para impedir investigaciones legítimas.
V. LA ESTABILIDAD FINANCIERA ES UN BIEN PÚBLICO
El sistema bancario administra recursos provenientes de depositantes, empresas, jubilados, trabajadores e instituciones públicas.
La confianza en ese sistema constituye uno de los pilares fundamentales de la economía paraguaya.
Por eso, cualquier controversia relacionada con la supervisión financiera debe abordarse con prudencia y responsabilidad.
La experiencia de las crisis bancarias demuestra la importancia de contar con instituciones supervisoras fuertes, profesionales e independientes.
Una investigación seria fortalece la confianza cuando demuestra que existen controles efectivos.
Por el contrario, la incertidumbre institucional, las acusaciones no verificadas y las decisiones improvisadas pueden debilitarla.
La estabilidad financiera no significa impunidad. Significa aplicar las leyes sin excepciones, sin privilegios y sin interferencias indebidas.
VI. MOJO – VISIÓN PAÍS 2026–2033: LA HOJA DE RUTA HACIA UN ESTADO DIGITAL
Nuestro libro MOJO – VISIÓN PAÍS 2026–2033 propone una transformación estructural del Estado paraguayo mediante la digitalización, la inteligencia artificial, la trazabilidad y la evaluación permanente de la gestión pública.
Uno de sus principios fundamentales es construir instituciones transparentes, técnicamente competentes y sujetas a controles verificables.
Este enfoque también resulta aplicable al fortalecimiento de la supervisión financiera, respetando las competencias y la autonomía legal del Banco Central.
Un Estado Digital moderno puede contribuir mediante:
- Expedientes administrativos electrónicos con trazabilidad de las actuaciones.
- Registros verificables de decisiones y responsabilidades institucionales.
- Sistemas de alertas tempranas para identificar riesgos.
- Herramientas de inteligencia artificial como apoyo al análisis técnico, bajo supervisión humana.
- Tableros de gestión y mecanismos de rendición de cuentas, con respeto a la información legalmente reservada.
La digitalización no debe convertirse en una vía para divulgar información bancaria confidencial. Debe servir para fortalecer la calidad de las decisiones, la auditoría y la responsabilidad de quienes ejercen funciones públicas.
MOJO propone pasar de una administración basada en decisiones poco transparentes a un Estado con procedimientos verificables, controles efectivos y responsabilidades claramente identificadas.
La modernización tecnológica y el respeto a la ley deben avanzar conjuntamente.
VII. ¿QUÉ DEBERÍA HACERSE ANTE LA CONTROVERSIA ACTUAL?
Consideramos necesario:
- Respetar íntegramente la Carta Orgánica del Banco Central del Paraguay.
- Examinar de manera objetiva las actuaciones de supervisión relacionadas con Ueno Bank.
- Determinar si existieron incumplimientos, omisiones o conflictos de intereses.
- Garantizar el debido proceso y la responsabilidad individual de quienes correspondan.
- Preservar la continuidad operativa y la independencia técnica del BCP.
- Fortalecer los mecanismos de transparencia, auditoría y trazabilidad institucional.
- Evitar que las controversias partidarias o empresariales condicionen las decisiones de supervisión financiera.
La investigación de posibles irregularidades y la defensa de la estabilidad financiera no son objetivos contradictorios.
Ambos deben formar parte de una misma política de fortalecimiento institucional.
VIII. CONCLUSIÓN: LAS INSTITUCIONES ESTÁN POR ENCIMA DE LAS PERSONAS
Paraguay necesita un Banco Central independiente, técnicamente sólido, transparente y respetuoso de su Carta Orgánica.
Si existen autoridades que incurrieron en mal desempeño, corresponde aplicar las causales y los procedimientos legales para establecer su responsabilidad y, cuando proceda, removerlas.
Pero las decisiones sobre la conducción del BCP no deben quedar sometidas a exigencias políticas, presiones mediáticas o intereses comerciales.
No defendemos a un banco privado. No defendemos a un presidente del BCP. No defendemos a un Gobierno ni a un partido político.
DEFENDEMOS LA CONSTITUCIÓN, LAS LEYES, LA INSTITUCIONALIDAD Y LA ESTABILIDAD DEL SISTEMA FINANCIERO PARAGUAYO.
Ese es el Paraguay que queremos construir.
Un país donde las instituciones sean más fuertes que las personas, donde las responsabilidades se determinen con pruebas y donde la tecnología contribuya a garantizar una administración pública eficiente, transparente y al servicio de la ciudadanía.
🇵🇾 EL PARAGUAY QUE QUEREMOS
MOJO – VISIÓN PAÍS 2026–2033
Dr. Gerardo Meza C. – Economista
Fuentes documentales
- Ley N.º 489/95 – Orgánica del Banco Central del Paraguay.
- Ley N.º 6104/2018 – Modificación y ampliación de la Carta Orgánica del BCP.
- ABC Color, editorial «Autoridades del BCP deben ser removidas», 18 de octubre de 2026.
- Congreso Nacional, expediente S-2604143, proyecto de declaración presentado el 14 de octubre de 2026 sobre la remoción del Directorio del BCP.
- MOJO – VISIÓN PAÍS 2026–2033, propuesta de Estado Digital, transparencia y gestión pública verificable.