En El Paraguay que queremos, apostamos por un país transparente, eficiente y sin abusos burocráticos. Sin embargo, pasar de las leyes en el papel a la realidad en las ventanillas del Estado sigue siendo un desafío titánico para los ciudadanos y emprendedores.
Si estás pensando en solicitar un préstamo hipotecario utilizando un loteamiento o fraccionamiento propio como garantía (por ejemplo, en entidades como la Caja Bancaria), es fundamental que conozcas el procedimiento real, paso a paso, para evitar que te cobren montos duplicados o tasas inexistentes.
Aquí te revelamos la radiografía completa del proceso basándonos en la normativa vigente del Registro Unificado Nacional (RUN).
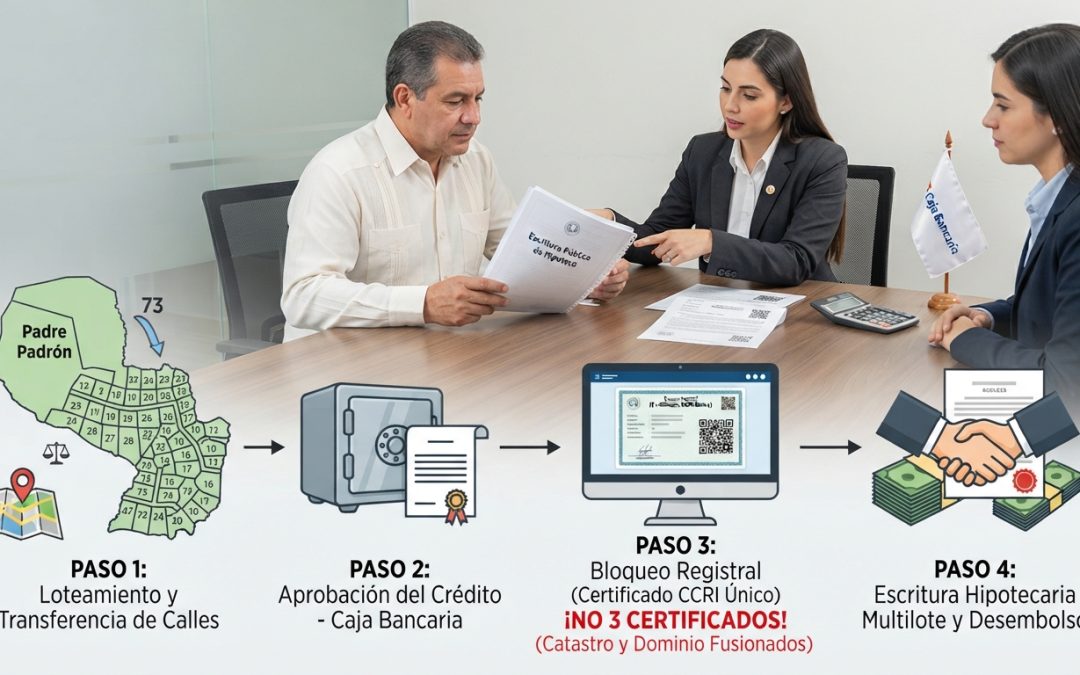
PASO 1: El Desglose del Padrón Madre (Transferencia de Calles y Plazas)
Antes de que una entidad financiera estudie tu crédito, los lotes deben tener existencia legal independiente y el fraccionamiento debe estar en regla. No podés hipotecar parcelas que legalmente sigan unidas en una sola “finca madre” sin ceder lo que corresponde a la comunidad.
- ¿Cómo se llama este paso? Oficialmente es la Inscripción de la Transferencia de Fracciones Destinadas a Calles, Plazas y Áreas Públicas.
- ¿Qué se hace? Se formaliza por escritura pública la cesión obligatoria de las calles, plazas y espacios para centros de salud o escuelas a favor de la Municipalidad local. Esto permite que el RUN proceda a la anotación del loteamiento y asigne a cada lote su propia subcuenta o padrón individual.
- Costos Reales de Referencia: Para un loteamiento masivo de más de 70 parcelas, un costo transparente ronda los Gs. 8.500.000, distribuidos de la siguiente manera:
- Tasas del RUN por Inscripción: Aproximadamente Gs. 6.000.000 (tasas oficiales del Estado para el registro).
- Honorarios de la Escribanía: Gs. 2.500.000 por la redacción y gestión de este trámite inicial.
PASO 2: La Aprobación del Crédito en la Caja Bancaria
Una vez que el RUN procesa el loteamiento y las áreas públicas están inscritas, la carpeta técnica ingresa al banco o caja de jubilaciones.
- Los peritos tasadores visitan el inmueble para asignarle un valor comercial de mercado.
- El expediente es analizado por los analistas de riesgo.
- Finalmente, el Consejo de Administración emite la Resolución Oficial donde aprueba y otorga el monto del préstamo hipotecario solicitado.
PASO 3: El Bloqueo Registral (La trampa de los “Tres Certificados”)
Con la resolución en mano, volvemos a la Escribanía para iniciar el “bloqueo” de los lotes antes de la firma. ¡Mucho ojo en este punto, aquí ocurren los mayores abusos!
Muchos profesionales siguen presupuestando bajo el sistema viejo, exigiendo el cobro de tres certificados independientes por lote (Catastro, Dominio e Inhibiciones). Bajo la nueva Ley del RUN, esto es ilegal. Al unificarse Catastro y Registros Públicos, los trámites se simplificaron.
- ¿Qué se debe pedir realmente?
- UN SOLO certificado por lote: El nuevo Certificado Catastral Registral Inmobiliario (CCRI). Si tenés 73 lotes, se piden exactamente 73 CCRI.
- UN SOLO certificado para tu persona: El certificado de Anotaciones Personales (Inhibiciones), que se busca por tu número de cédula una sola vez a nivel global, NO por cada lote.
- El costo real en tasas puras del Estado: La tasa oficial del RUN para el certificado unificado es de un jornal diario (Gs. 117.077). Multiplicado por 73 lotes, el costo en tasas del Estado es estrictamente de Gs. 8.546.621.
- El factor honorarios: Cualquier cobro excesivo que multiplique por tres este monto bajo la excusa de “papeles separados” es un recargo artificial de la escribanía. Los honorarios de gestión para un volumen tan grande son 100% negociables mediante un pago cerrado (a forfait).
PASO 4: Escritura de Hipoteca y Desembolso Final
El último escalón es el más alto debido a las escalas legales de nuestro país.
- La Escritura Multilote: La escribana redacta el contrato definitivo de hipoteca a favor de la Caja Bancaria. Para cuidar tu bolsillo, se debe exigir que se redacte en un único cuerpo de escritura que englobe los 73 lotes juntos, evitando contratos individuales.
- Tasa de Inscripción: El RUN cobra el 0,70% sobre el valor del préstamo otorgado. (Por ejemplo, si tu crédito aprobado es de Gs. 1.000 millones, la tasa del Poder Judicial será de Gs. 7.000.000 fijos).
- Honorarios Notariales: Se calculan bajo la escala de la Ley de Arancel Notarial sobre el valor total del acto.
- El Desembolso: Una vez que la escritura es firmada por ambas partes e inscrita en el Registro de Hipotecas del RUN, la Caja Bancaria procede a liberar los fondos, realizando el depósito directo del dinero en tu cuenta bancaria.
Conclusión: El Conocimiento es Poder
Construir El Paraguay que queremos requiere ciudadanos alertas que conozcan las leyes y no se dejen sorprender por liquidaciones infladas o intermediarios desactualizados. La digitalización y unificación del RUN nació para abaratar y acelerar los procesos, no para encarecerlos en beneficio de unos pocos. ¡Hacé valer tus derechos y exigí siempre presupuestos desglosados con facturas oficiales!
Estructura de Costos del Proceso (Resumen para la Web)
| Fase del Trámite | Documento / Acción | Costo de Tasas del Estado (Ley RUN) | Observaciones de Control Ciudadano |
|---|---|---|---|
| 1. Loteamiento Inicial | Transferencia de Calles y Plazas | ~ Gs. 6.000.000 | Obligatorio para dar identidad a los lotes. |
| 2. Evaluación Financiera | Resolución del Consejo | Sin costo registral | Aprobación del monto del préstamo. |
| 3. Pre-Escritura (Certificados) | 73 Certificados CCRI unificados | Gs. 8.546.621 (Gs. 117.077 c/u) | ¡Alerta! No te pueden cobrar tres certificados por lote. Catastro y Dominio ya están fusionados. |
| 4. Registro de Hipoteca | Inscripción en el RUN | 0,70% del monto del crédito | Tasa fija estipulada por los Ingresos Judiciales. |