Análisis artículo por artículo: qué cambia, quién aporta, quién recibe y cómo se busca sostener el sistema
EL PARAGUAY QUE QUEREMOS
- CAPÍTULO I — La nueva arquitectura financiera de la Caja
Arts. 6 y 11: Fondos de Jubilaciones y Pensiones, Salud y Administración; separación y relación entre fondos. - CAPÍTULO II — Quiénes ingresan al sistema y quiénes aportan
Arts. 7, 9 y 10: ampliación de aportantes, aporte patronal, aporte del trabajador, base imponible y remuneración computable. Aquí entra nuestra gran pregunta: ¿aporte sobre el 100% de la remuneración aunque exista un tope jubilatorio? - CAPÍTULO III — Gobernanza: quién administra el dinero de los afiliados
Arts. 16, 17, 20, 21 y 26: elección, requisitos, evaluación técnica, incompatibilidades, funcionamiento del Consejo y selección de funcionarios. Aquí analizamos también qué falta en materia de transparencia y rendición de cuentas. - CAPÍTULO IV — La nueva jubilación: edad, años y porcentaje
Arts. 30 y 32: los tres grupos según fecha de ingreso, edades 60/63/65, jubilación anticipada, promedio de los últimos 60 meses y 90% para la jubilación ordinaria. - CAPÍTULO V — El tope jubilatorio y la relación entre aporte y beneficio
Arts. 33, 34 y 35: seis salarios mínimos bancarios, actualización de haberes e IPC. Aquí incorporaremos cuidadosamente el antecedente de los navieros del IPS, el sistema de reparto solidario y la jurisprudencia, sin afirmar que los regímenes sean jurídicamente idénticos. - CAPÍTULO VI — Devolución de aportes y prestaciones de salud
Arts. 41 y 50: qué sucede con quien abandona el sistema sin jubilarse y qué derechos/condiciones tendrán jubilados y pensionados en materia de salud. - CAPÍTULO VII — Control, evasión, sanciones, administración e inversiones
Nuevos Arts. 75 al 83: inscripción, fiscalización, mora, evasión de aportes, sanciones, gastos administrativos, inversiones, riesgos y responsabilidades. - CAPÍTULO VIII — Disposiciones finales y prueba actuarial de la reforma
Arts. 84, 85 y 86, transición y obligaciones pendientes. Cerramos enfrentando todo el anteproyecto con el Estudio Actuarial: ¿cuánto aporta cada medida, cuánto prolonga la vida del fondo y qué parte del déficit actuarial resuelve? -
La reforma de la Carta Orgánica de la Caja de Jubilaciones y Pensiones de Empleados de Bancos y Afines merece un análisis que vaya más allá de determinar si aumenta la edad jubilatoria o disminuye un porcentaje.
Estamos ante un sistema previsional que debe garantizar simultáneamente sostenibilidad actuarial, equidad entre generaciones, seguridad jurídica y protección de los derechos de activos, jubilados y pensionados.
El Estudio Actuarial presentado por la Caja muestra la magnitud del problema financiero de largo plazo. Por eso una reforma resulta comprensible desde el punto de vista de la sostenibilidad. Pero precisamente por la importancia de los cambios propuestos, cada modificación debe ser examinada y explicada a los afiliados.
Este documento de EL PARAGUAY QUE QUEREMOS analizará artículo por artículo el anteproyecto.
Para cada disposición formularemos cinco preguntas:
1. ¿Qué establece el artículo?
2. ¿Qué cambia respecto del régimen actual?
3. ¿A quién afecta?
4. ¿Cuál puede ser su efecto financiero y actuarial?
5. ¿Qué debería aclarar la Caja antes de la aprobación de la reforma?Nuestro propósito no es rechazar una reforma ni defender el mantenimiento automático de todas las condiciones actuales.
El objetivo es mucho más sencillo:
QUE LOS NÚMEROS ESTÉN A LA VISTA.
Si se pide un esfuerzo adicional a trabajadores, empleadores, jubilados o pensionados, debe explicarse cuánto aporta ese esfuerzo a la solución del déficit actuarial y durante cuánto tiempo mejora la sostenibilidad del sistema.
ARTÍCULO 6
TRES FONDOS: JUBILACIONES Y PENSIONES, SALUD Y ADMINISTRACIÓN
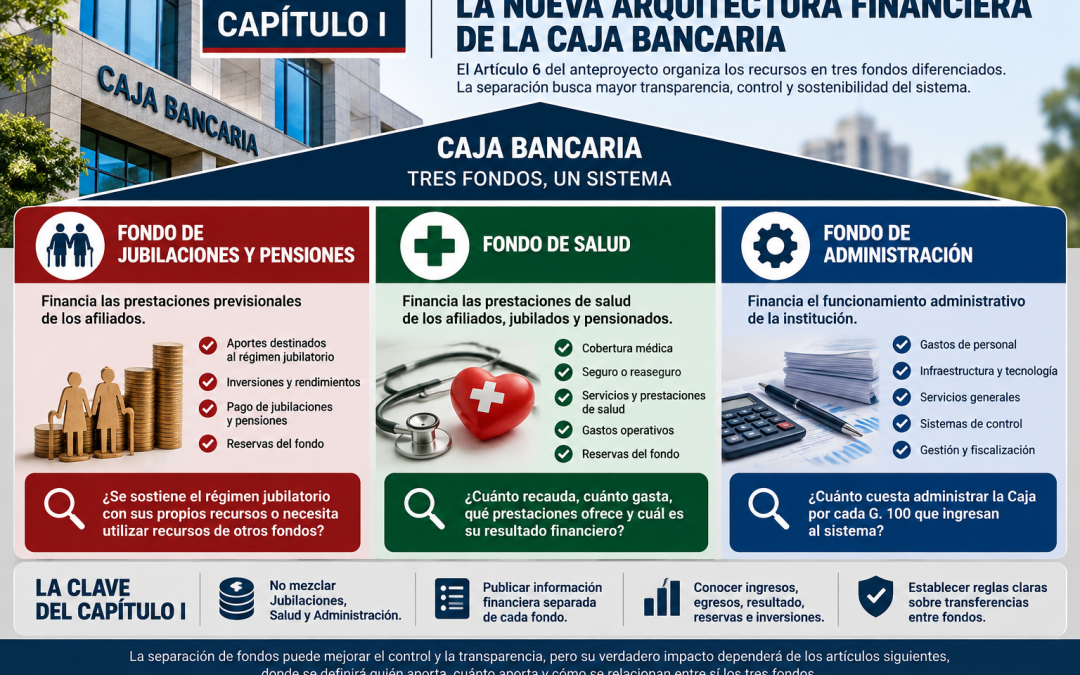
Uno de los primeros cambios estructurales del anteproyecto aparece en el Artículo 6.
La propuesta organiza los recursos de la Caja mediante tres fondos diferenciados:
a) Fondo de Jubilaciones y Pensiones.
b) Fondo de Salud.
c) Fondo de Administración.
La separación no es simplemente contable.
Permite conocer con mayor precisión cuánto ingresa, cuánto gasta y cuál es la situación financiera de cada una de las funciones que desarrolla la Caja.
1. FONDO DE JUBILACIONES Y PENSIONES
Debe financiar las prestaciones previsionales.
Aquí deberían identificarse claramente los ingresos provenientes de aportes destinados al régimen jubilatorio, las inversiones correspondientes al fondo, sus rendimientos y las prestaciones pagadas.
Esto permitiría responder una pregunta elemental:
¿El régimen jubilatorio se sostiene con sus propios recursos o necesita utilizar recursos provenientes de otras fuentes?
2. FONDO DE SALUD
La creación o identificación independiente de este fondo adquiere especial importancia porque el anteproyecto también establece recursos específicos destinados a financiar las prestaciones de salud.
Separar Salud de Jubilaciones permite conocer el verdadero costo del sistema sanitario y evita mezclar conceptualmente el déficit previsional con los gastos médicos.
Pero la separación debería venir acompañada de información periódica.
Los afiliados deberían poder conocer:
- cuánto recauda mensualmente el Fondo de Salud;
- cuánto gasta;
- cuánto cuesta el seguro o reaseguro médico;
- cuáles son sus principales prestaciones;
- qué reservas mantiene;
- y cuál es su resultado mensual y anual.
La separación de fondos solamente produce verdadera transparencia cuando también existe información separada de los fondos.
3. FONDO DE ADMINISTRACIÓN
El tercer componente financia el funcionamiento administrativo de la institución.
También aquí aparece una cuestión importante.
Los gastos administrativos deben poder identificarse independientemente de los recursos destinados a pagar jubilaciones y prestaciones de salud.
El afiliado debería saber cuánto cuesta administrar la Caja por cada G. 100 que ingresan al sistema.
¿POR QUÉ ES IMPORTANTE EL ARTÍCULO 6?
Porque introduce una idea correcta desde el punto de vista del control financiero:
NO MEZCLAR JUBILACIONES, SALUD Y ADMINISTRACIÓN.
Pero la separación contable por sí sola no garantiza transparencia.
Para que el sistema funcione verdaderamente como tres fondos identificables, proponemos que la información de cada uno sea publicada periódicamente.
Un tablero público podría mostrar:
INGRESOS → EGRESOS → RESULTADO → RESERVAS → INVERSIONES → RENTABILIDAD.
Y hacerlo separadamente para:
JUBILACIONES | SALUD | ADMINISTRACIÓN.
PRIMERA OBSERVACIÓN AL ANTEPROYECTO
El Artículo 6 debe analizarse conjuntamente con los artículos siguientes.
No basta saber que existen tres fondos.
Tenemos que determinar:
¿De dónde obtiene sus recursos cada fondo?
¿Qué porcentaje de cada aporte va a Jubilaciones, cuánto a Salud y cuánto a Administración?
¿Puede un fondo financiar temporal o permanentemente a otro?
¿Quién autoriza esas transferencias?
¿Deben posteriormente restituirse los recursos?
¿Cómo se informa a los afiliados?
Estas preguntas adquieren especial importancia cuando lleguemos al Artículo 11, porque allí tendremos que analizar la relación financiera entre los distintos fondos.
LA PREGUNTA QUE DEBE RESPONDER LA CAJA
La primera pregunta que surge del Artículo 6 es:
¿La Caja publicará mensualmente estados financieros separados de los fondos de Jubilaciones y Pensiones, Salud y Administración, incluyendo ingresos, egresos, inversiones, rentabilidad, gastos y disponibilidad de cada uno?
Si la reforma pretende fortalecer la sostenibilidad durante las próximas décadas, la transparencia financiera debería acompañar al esfuerzo económico que se solicitará a los afiliados.
NUESTRA PRIMERA CONCLUSIÓN
El Artículo 6 establece una arquitectura financiera que puede facilitar un mejor control de los recursos.
Pero la verdadera prueba estará en los artículos siguientes.
Porque ahora debemos contestar la pregunta fundamental:
¿QUIÉNES VAN A FINANCIAR ESOS FONDOS?
Y esa respuesta comienza en el ARTÍCULO 7: PERSONAS Y ENTIDADES INCORPORADAS AL RÉGIMEN DE LA CAJA BANCARIA.
- PRODUCTOR Y CONSTRUCTOR DE LA COMUNIDAD EL PARAGUAY QUE QUEREMOS
- Dr. Gerardo Meza C.
- Economista